CBDR: Rango de los Operadores de Bancos Centrales (Guía ICT)
En el método ICT, un Perfil intradía describe el comportamiento del precio durante un periodo específico del día de negociación, con el fin de determinar el máximo de un día de venta y el mínimo de un día de compra.
Para comprender el trading intradía, primero debes aprender sobre el CBDR, un concepto de timing muy útil.
¿Qué es el CBDR?
En ICT, el CBDR (Central Bank Dealers Range) es un rango de precios de los operadores de bancos centrales que se produce de 02:00 pm a 08:00 pm UTC-4 (hora de Nueva York) y se utiliza para predecir el precio más alto del día (HOD) o el precio más bajo del día de negociación (LOD).
De 02:00 PM a 08:00 PM es el periodo en el que los grandes bancos y las instituciones (dinero inteligente) están analizando las posiciones abiertas en el mercado, continuando hacia la sesión asiática.
Durante este periodo, «anclarán el precio», creando una zona de precio equilibrada (el Flout).
A partir de ahí, decidirán: seguir empujando el precio al alza, o empujarlo a la baja para tomar liquidez (manipular) en las sesiones de Londres y Nueva York del día siguiente.
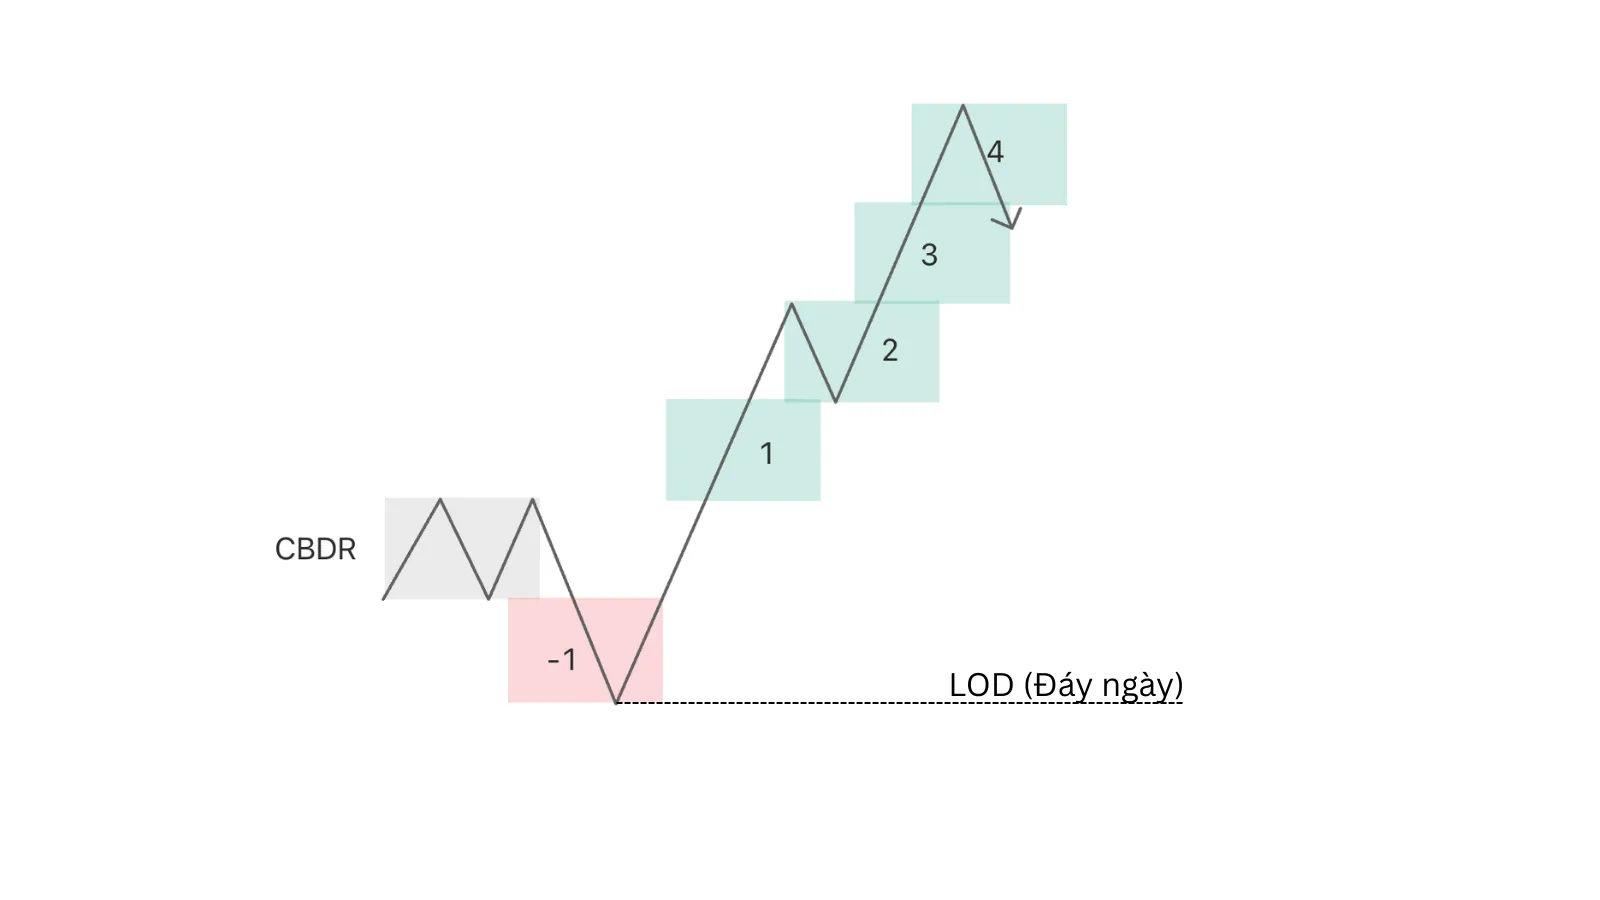 Mínimo diario del CBDR
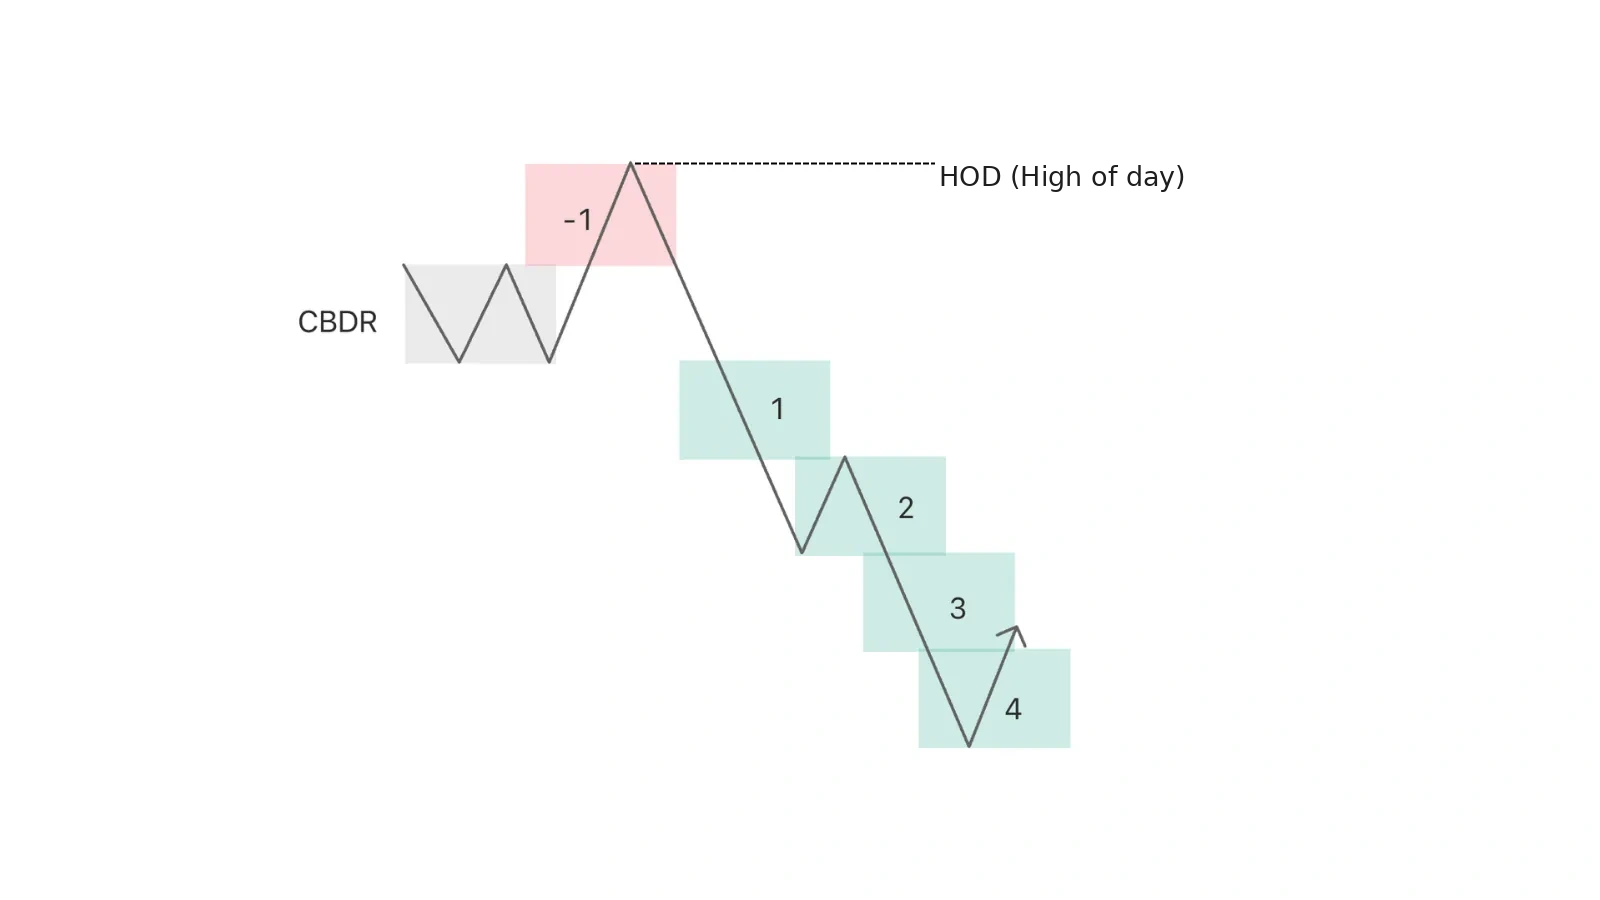 Máximo diario del CBDR
Cómo identificar el CBDR
Condiciones para un CBDR:
- Hora: de 02:00 PM a 08:00 PM (Nueva York), normalmente de martes a jueves.
- Altura: medida por el máximo y el mínimo del CBDR (prioriza los cuerpos de las velas sobre las mechas de las velas).
- Rango óptimo: el CBDR debe situarse entre 20 y 30 pips. Si supera los 40 pips no será efectivo.
- Normalmente se aplica a los índices Nasdaq y S&P 500, y también puede aplicarse a los principales pares de divisas, como EUR/USD y GBP/USD.
Cómo utilizar el CBDR para operar
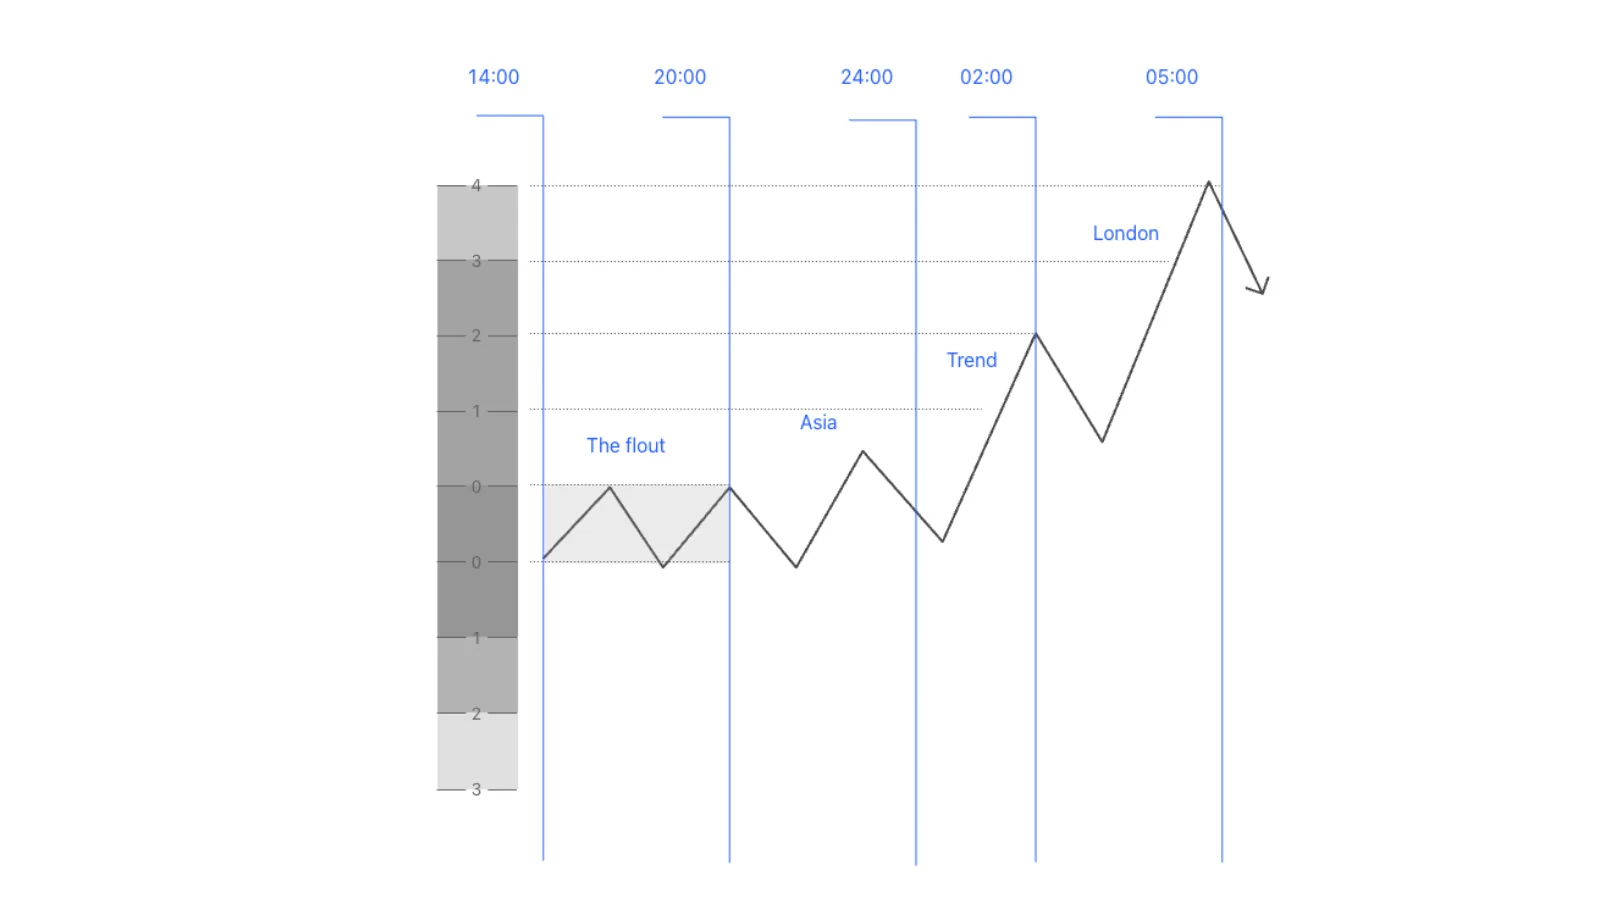
En un día de negociación, el dinero inteligente suele empujar el precio en contra de la tendencia entre 1 y 2 veces el rango del CBDR para tomar liquidez, creando el LOD (mínimo del día) o el HOD (máximo del día) en la sesión de Londres.
Luego, en la sesión de Nueva York, el precio se moverá en la dirección de la tendencia principal a lo largo de una distancia de hasta 4 veces el rango del CBDR.
En los casos en los que no hay liquidez en la dirección opuesta, el mercado empujará el precio directamente.
El marco temporal adecuado para operar con el CBDR es m15.
| 4 desviaciones estándar|
---|---|---
| 3 desviaciones estándar|
Perfil de venta intradía (HOD) ↓| 2 desviaciones estándar|
| 1 desviación estándar|
| CBDR|
| 1 desviación estándar|
| 2 desviaciones estándar| Perfil de compra intradía (LOD) ↑
| 3 desviaciones estándar|
| 4 desviaciones estándar|
Primero, debemos determinar si el sesgo diario es alcista o bajista.
Con un sesgo alcista, buscaremos un perfil de compra intradía. Con un sesgo bajista, buscaremos un perfil de venta intradía.
Para dibujar el CBDR, utiliza la herramienta de desviación estándar de Fibonacci, arrastrando el rango 1–0 para que corresponda con el rango del Flout.
Perfil de venta intradía
En los días bajistas, un perfil de venta válido se divide en dos formas: protracción normal y protracción retrasada, según cuándo se produce la protracción del perfil intradía.
Protracción normal – Perfil de venta
Esta es la forma de perfil en la que el precio empuja en contra de la tendencia principal en la sesión de Londres para manipular (Judas Swing).
Los marcadores temporales de un perfil de venta con protracción normal son los siguientes:
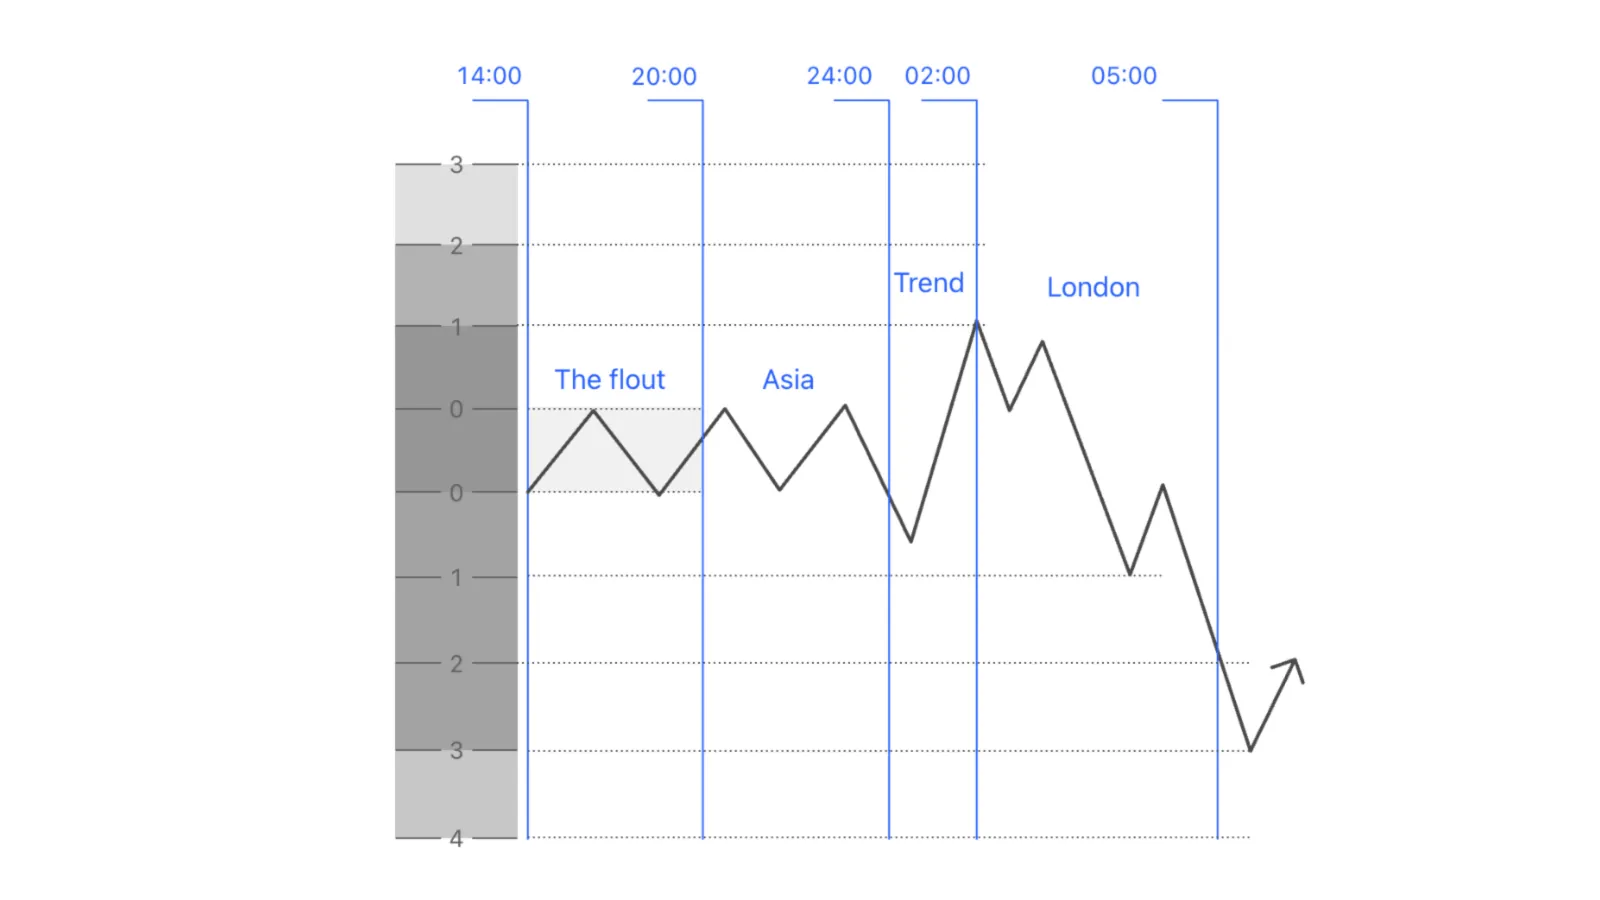
- 02:00 PM – 08:00 PM: CBDR < 40 pips.
- 08:00 PM – 12:00 AM: La sesión asiática se sitúa entre 10 y 30 pips.
- 12:00 AM – 02:00 AM: La fase de protracción empuja el precio al alza para tomar liquidez, con una longitud de protracción de 1 a 2 veces el Flout.
Nota: Los marcadores temporales anteriores no siempre son exactos; también dependen de cuándo se produce el Judas Swing (que se tratará más adelante).
Cómo operar un perfil de venta con protracción normal
Cuando se cumplen las condiciones, verás que el precio es manipulado después de las 12:00 AM; también es aceptable una caída antes de la subida.
Pasos a seguir:
- Espera a que el precio empuje al alza en contra del sesgo a lo largo de una distancia igual a 1–2 veces el rango del CBDR excluyendo las mechas (el Flout). Este podría ser el HOD.
- Espera a MSS (puedes bajar a un marco temporal ≤ m15) e identifica un PDA para entrar en la zona premium.
- Stop-loss por encima del máximo de la sesión de Londres. El take profit puede apuntar a la liquidez DOL o a un nivel de Fibonacci de 3–4 veces el Flout.
Ejemplo de un perfil de venta con protracción normal:
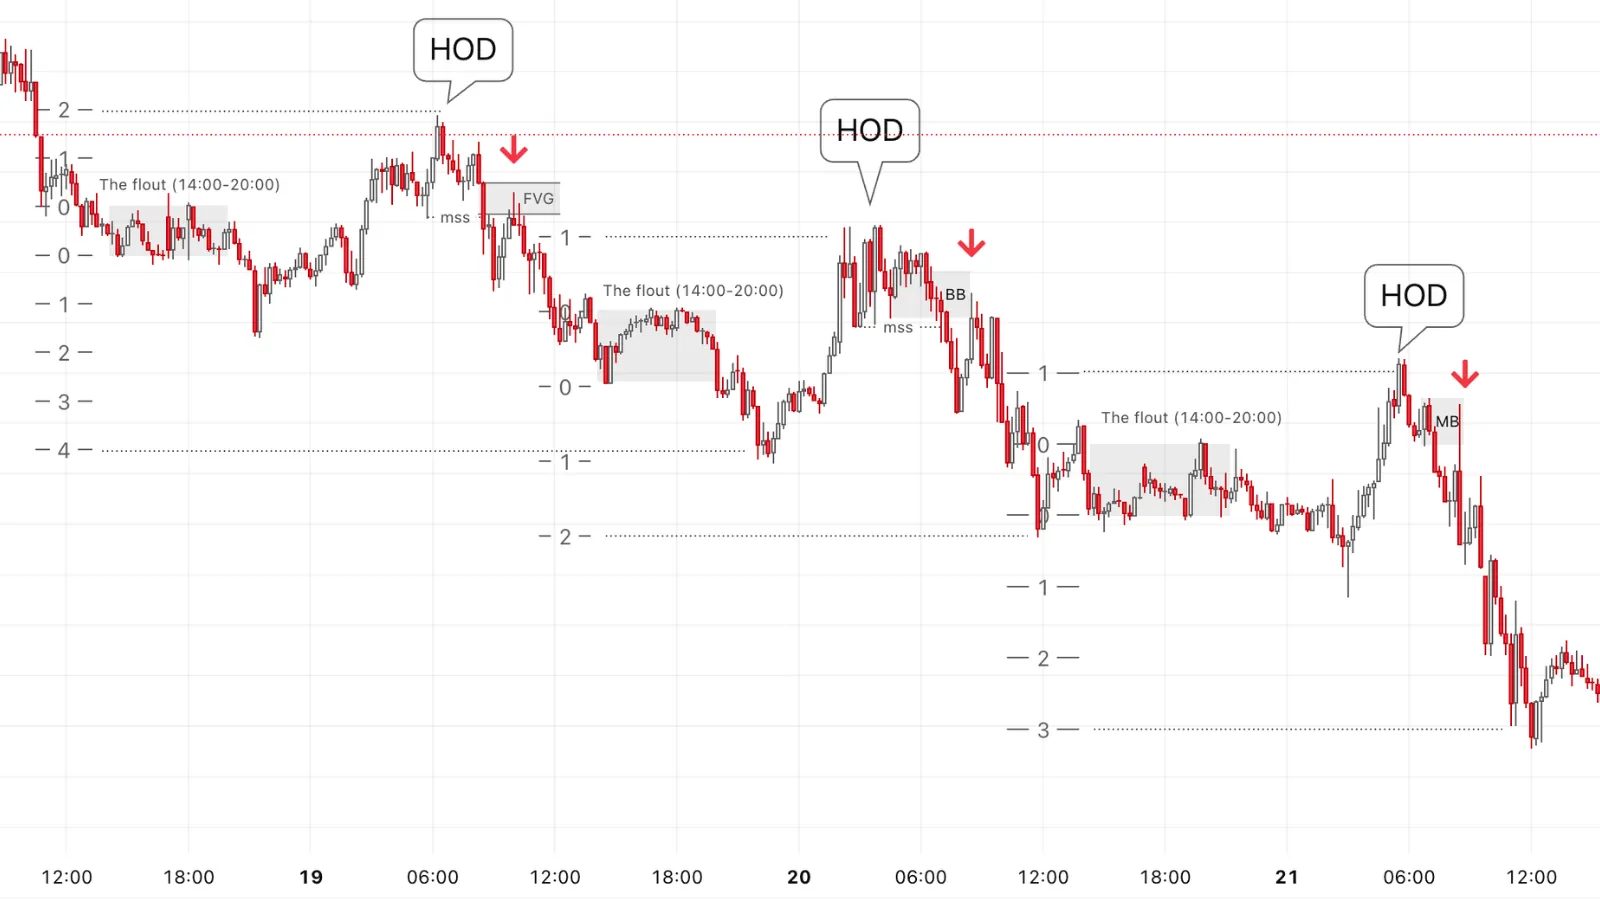 Perfil de venta con protracción normal del CBDR en EU
Protracción retrasada – Perfil de venta
Este caso se produce si después de las 12:00 AM el precio no sube para tomar liquidez como se esperaba, lo que significa que la protracción se retrasa y el precio cae en línea con el sesgo principal HTF.
Los marcadores temporales son los siguientes:
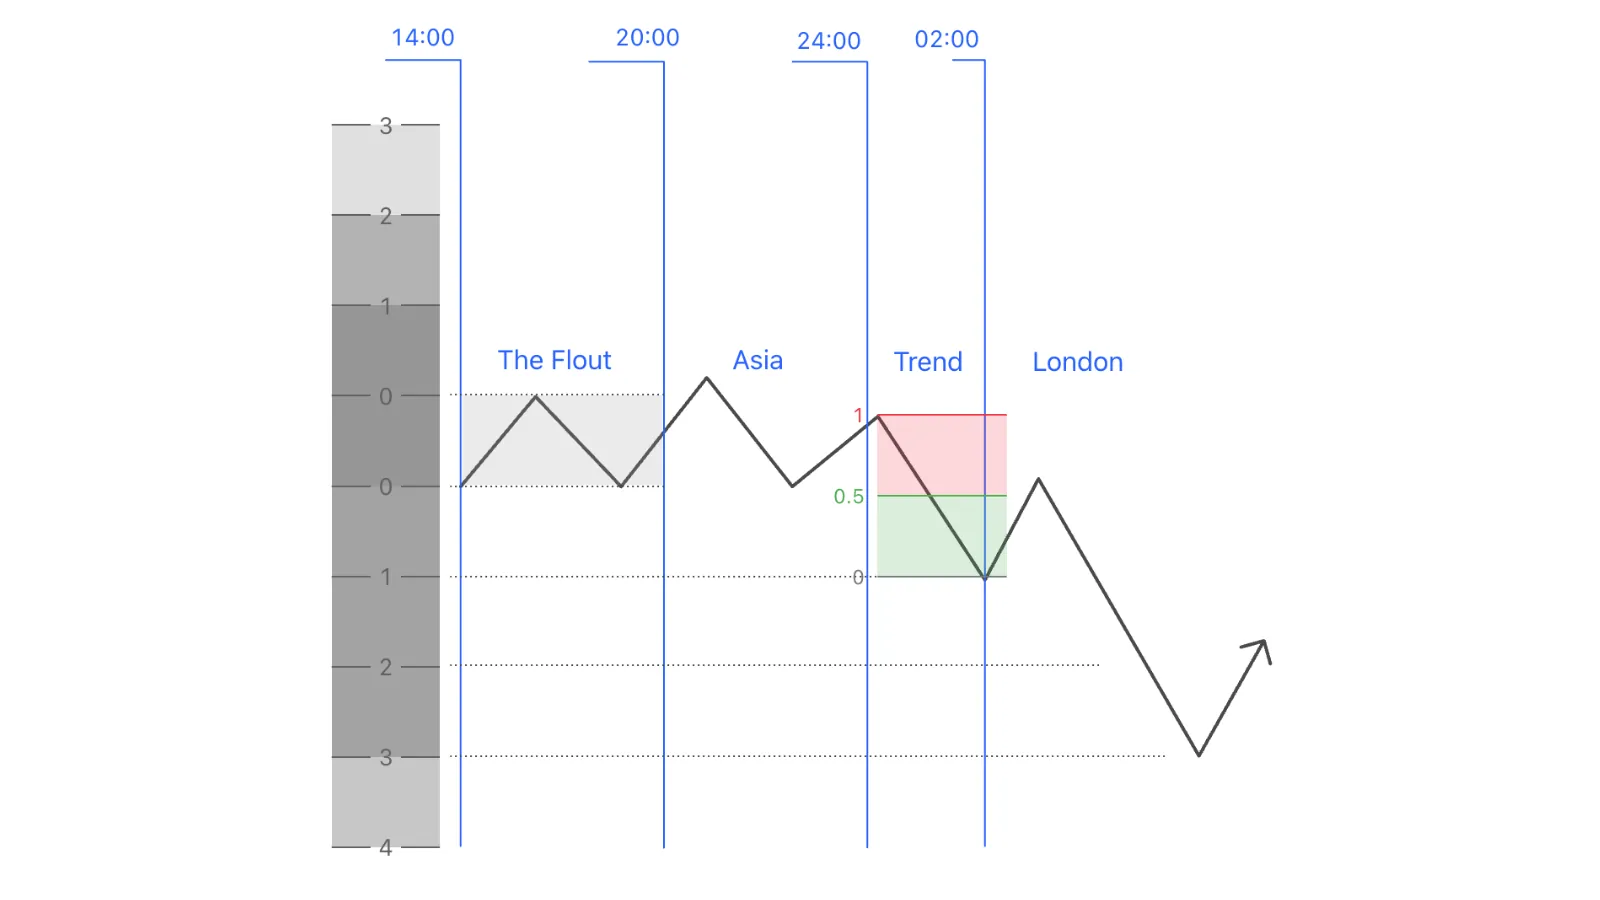
- 02:00 PM – 08:00 PM: CBDR < 40 pips.
- 08:00 PM – 12:00 AM: La sesión asiática se sitúa entre 10 y 30 pips.
- 12:00 AM – 02:00 AM: El precio cae en línea con el sesgo principal; el precio no sube para tomar liquidez.
- Después de las 02:00 AM: El precio retrocede al alza hasta un PDA.
Cómo operar un perfil de venta con protracción retrasada
Cuando se cumplen las condiciones anteriores, nos preparamos para un perfil de venta válido.
Después de las 02:00 AM, verás que el precio retrocede al alza; sigue los siguientes pasos:
- Marca el rango de negociación más cercano para encontrar un PD Array.
- Espera al MSS en un marco temporal ≤ m15 para entrar en venta en la zona premium.
- Stop-loss por encima del rango de negociación, take profit en DOL o en 3–4 veces el Flout.
Ejemplo de un perfil de venta con protracción retrasada:
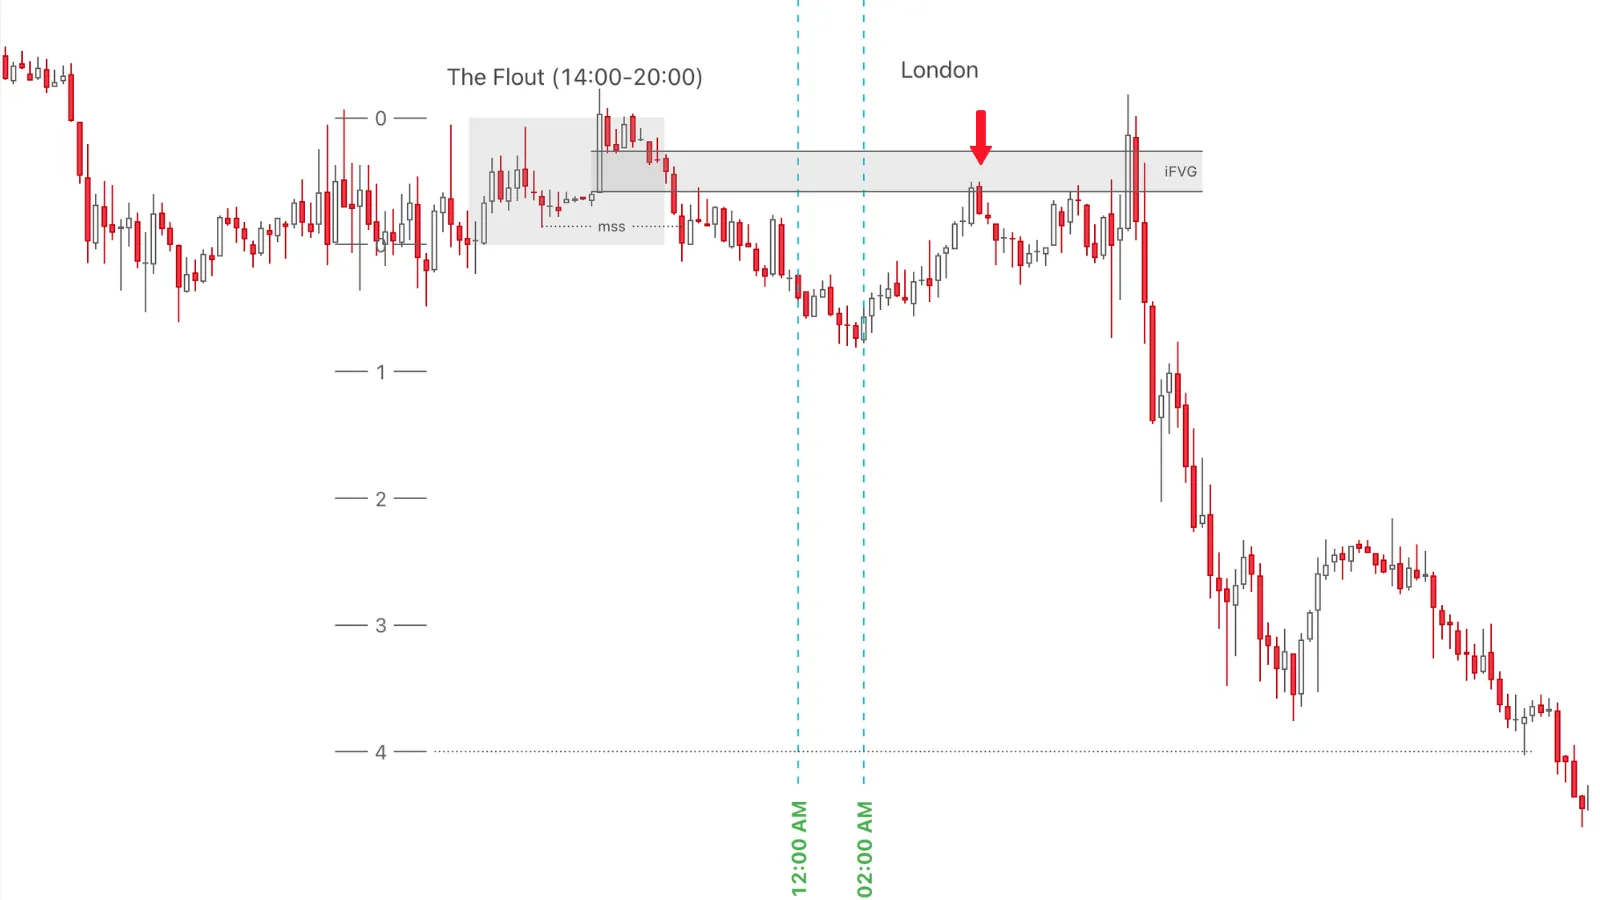 Perfil de venta con protracción retrasada del CBDR en el índice US500
Perfil de compra intradía
Al igual que el perfil de venta, el perfil de compra intradía se divide en dos formas según cuándo se produce la protracción en la sesión de Londres: Protracción normal y protracción retrasada.
Protracción normal – Perfil de compra
Condiciones:
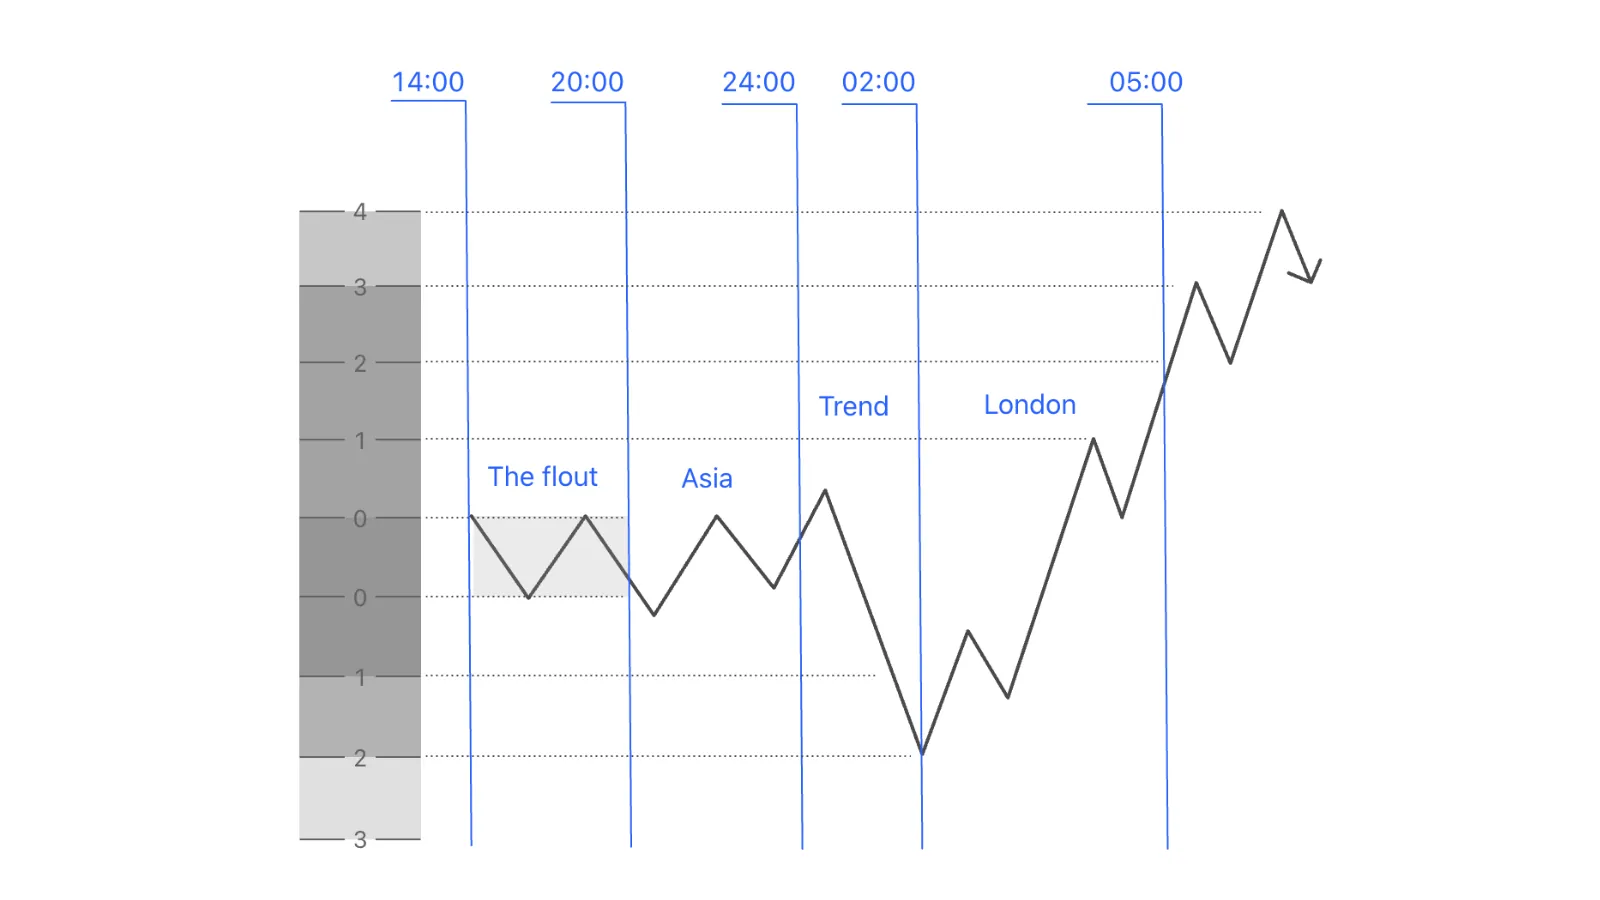
- 02:00 PM – 08:00 PM: CBDR < 40 pips.
- 08:00 PM – 12:00 AM: La sesión asiática se sitúa entre 10 y 30 pips.
- 12:00 AM – 02:00 AM: Se produce la manipulación, empujando el precio a la baja para tomar liquidez, con una longitud de protracción de 1 a 2 veces el Flout.
Nota: En backtesting real, he comprobado que el precio no tiene necesariamente que manipular durante la ventana de 12:00 a 02:00 AM. Hay veces en las que esto ocurre después de las 02:00, en el momento de la Killzone de Londres (que se tratará más adelante).
Cómo operar un perfil de compra con protracción normal
Pasos de negociación:
- Después de la apertura de medianoche, espera a que el precio empuje a la baja en contra del sesgo a lo largo de una distancia igual a 1–2 veces el Flout. Este podría ser el LOD.
- Espera al MSS (puedes bajar a un marco temporal ≤ m15) e identifica un PDA para entrar en la zona de descuento.
- Stop-loss por debajo del mínimo de la sesión de Londres. El take profit puede apuntar a la liquidez DOL o a un nivel de Fibonacci de 3–4 veces el Flout.
Ejemplo de un perfil de compra con protracción normal en el índice US 500:
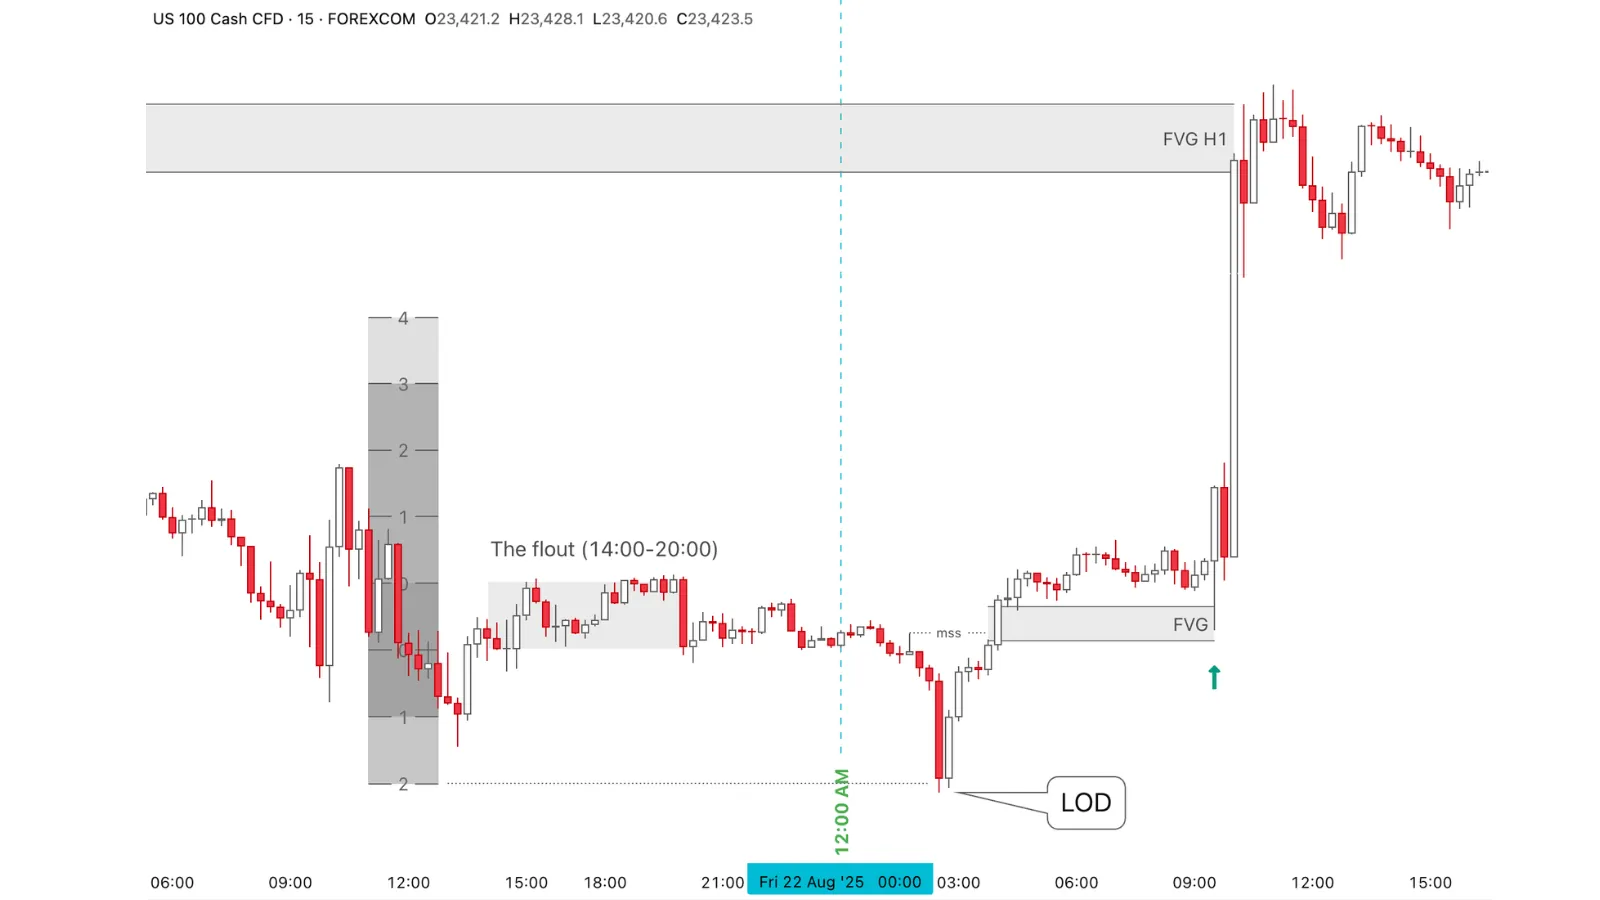 Ejemplo de un perfil de compra con protracción normal en el índice USTech
Después de las 12:00 AM de Nueva York, el precio baja, manipula para tomar toda la liquidez inferior e inmediatamente vuelve para crear MSS.
Una orden de compra en un FVG de m15 con take profit en un FVG de H1 genera un beneficio de 2–3R.
Protracción retrasada – Perfil de compra
Condiciones:
- 02:00 PM – 08:00 PM: CBDR < 40 pips.
- 08:00 PM – 12:00 AM: La sesión asiática se sitúa entre 10 y 30 pips.
- 12:00 AM – 02:00 AM: El precio sube en línea con el sesgo principal; no se produce ninguna manipulación.
- Después de las 02:00 AM: El precio retrocede a la baja hasta un PDA.
Cómo operar un perfil de compra con protracción retrasada
Pasos de negociación después de que hayan terminado los marcadores temporales anteriores:
- Marca el rango de negociación más cercano para encontrar un PD Array.
- Espera al MSS en un marco temporal ≤ m15 para entrar en compra en la zona de descuento.
- Stop-loss por debajo del rango de negociación, take profit en HOL o en 3–4 veces el Flout.
Ejemplo de un perfil de compra con protracción retrasada en el índice US500:
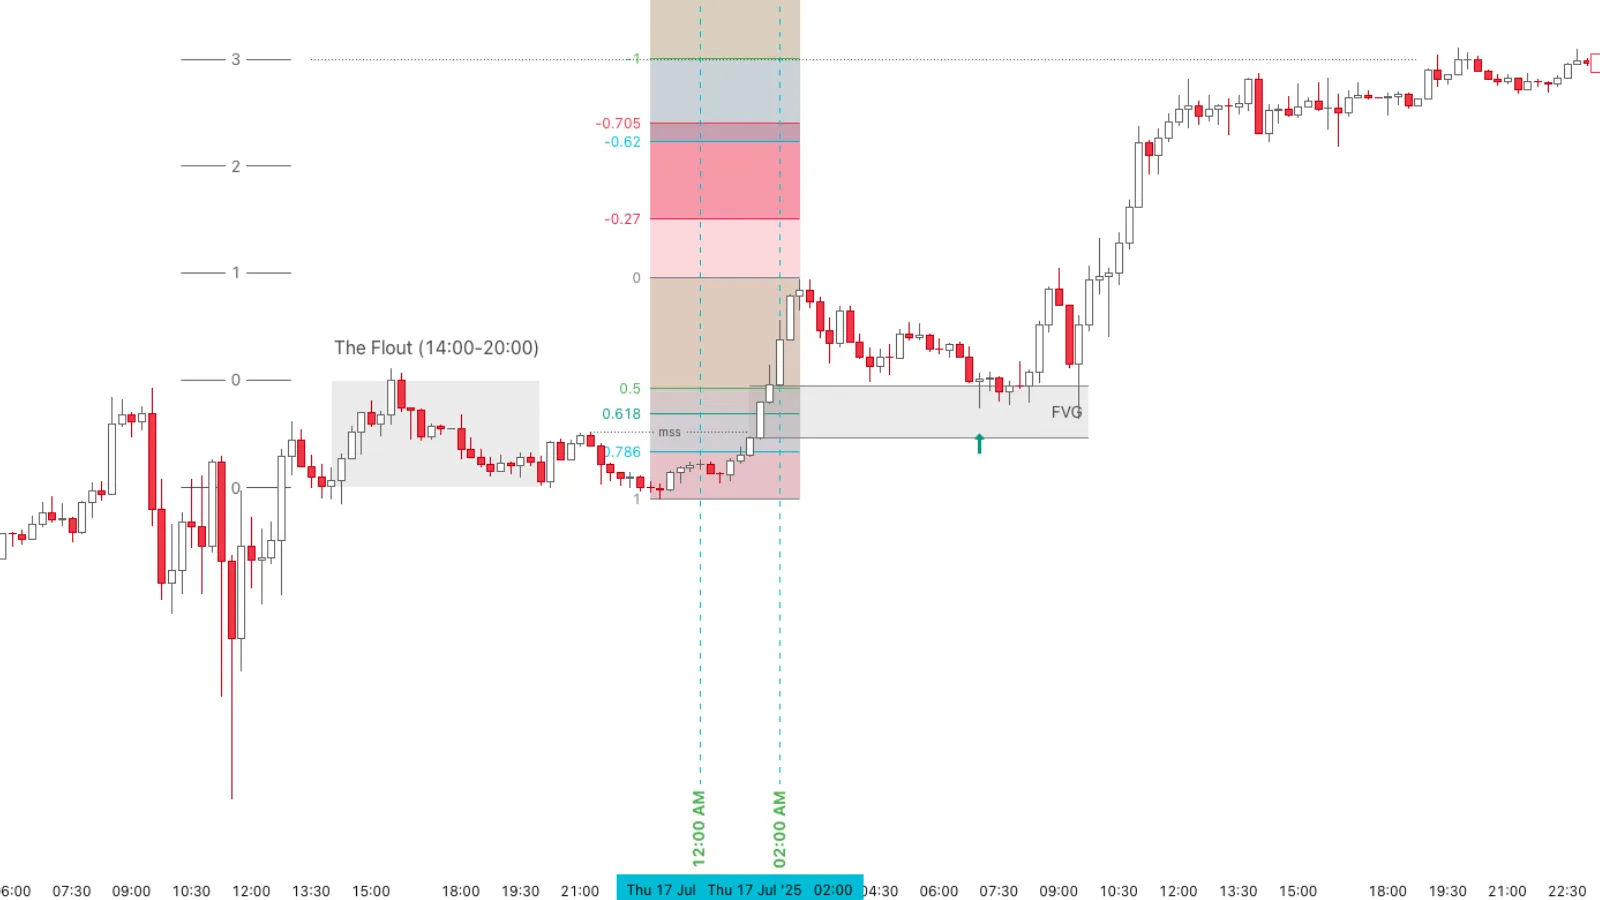 Ejemplo de un perfil de compra con protracción retrasada en el índice US 500
De 12:00 AM a 02:00 AM de Nueva York, el precio sube creando MSS y luego retrocede a la zona de descuento.
Una orden de compra en un FVG en confluencia con OTE genera un beneficio de aproximadamente 3R.
Nota: Con la protracción retrasada, el mercado puede tener o no un CBDR favorable. Los marcadores temporales y las condiciones no tienen necesariamente que ser 100% exactos.
Deja de dibujar la estructura a mano
Esto es JUKA en vivo en BTC 4H — cada máximo y mínimo, BOS, CHoCH, IDM y el equilibrio premium/descuento etiquetados automáticamente, en tiempo real.
Sin rupturas perdidas. Sin ruido mal etiquetado. Sin horas dibujando a mano. El código fuente completo de Trading Hub 3.0 (Pine Script v5) — tuyo para siempre, $99 pago único. O $50 al año para acceso solo por invitación en TradingView.
Pruébalo gratis 3 días — contáctanos en Telegram