CBDR: Central Bank Dealers Range (ICT-Leitfaden)
In der ICT-Methode beschreibt ein Intraday Profile das Kursverhalten über einen bestimmten Zeitraum des Handelstages, um das Hoch eines Verkaufstages und das Tief eines Kauftages zu bestimmen.
Um den Intraday-Handel zu verstehen, müssen Sie zunächst die CBDR kennenlernen, ein sehr nützliches Timing-Konzept.
Was ist die CBDR?
In der ICT ist die CBDR (Central Bank Dealers Range) eine Kursspanne der Zentralbank-Händler, die von 02:00 pm – 08:00 pm UTC-4 (New Yorker Zeit) stattfindet und dazu dient, den höchsten Kurs des Tages (HOD) oder den niedrigsten Kurs des Handelstages (LOD) vorherzusagen.
Von 02:00 PM – 08:00 PM ist der Zeitraum, in dem große Banken und Institutionen (Smart Money) die offenen Positionen im Markt analysieren, und der sich bis in die asiatische Session fortsetzt.
Während dieses Zeitraums werden sie den Kurs „verankern“ und so einen ausgeglichenen Kursbereich (den Flout) schaffen.
Dadurch entscheiden sie: den Kurs weiter nach oben drücken oder ihn nach unten drücken, um Liquidität abzugreifen (zu manipulieren) in den London- und New-York-Sessions des nächsten Tages.
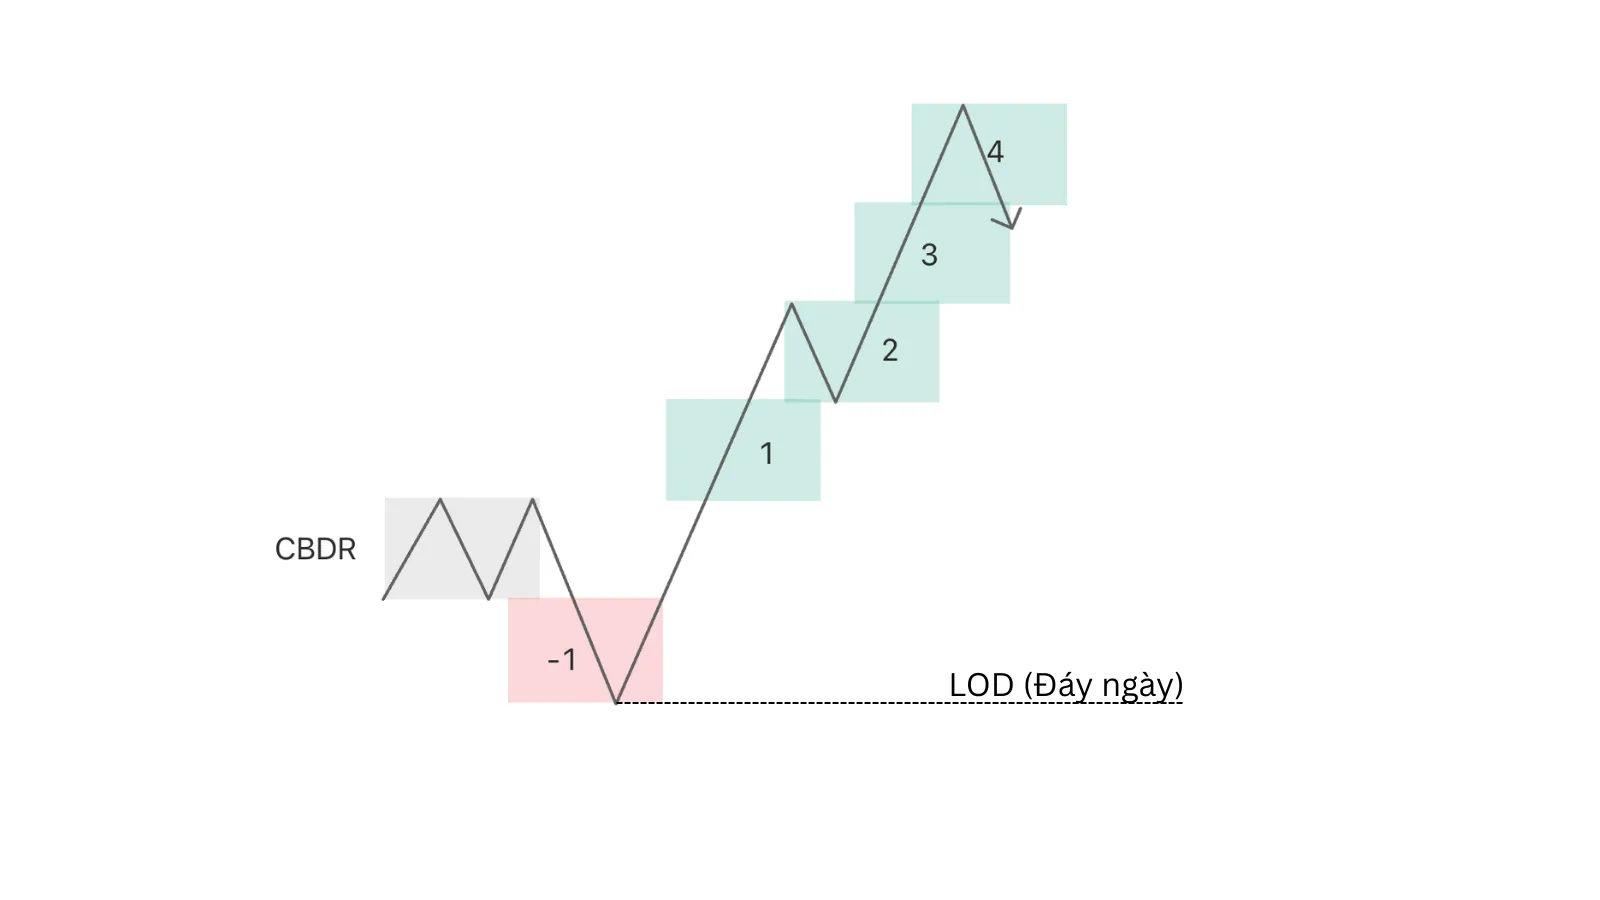 CBDR-Tagestief
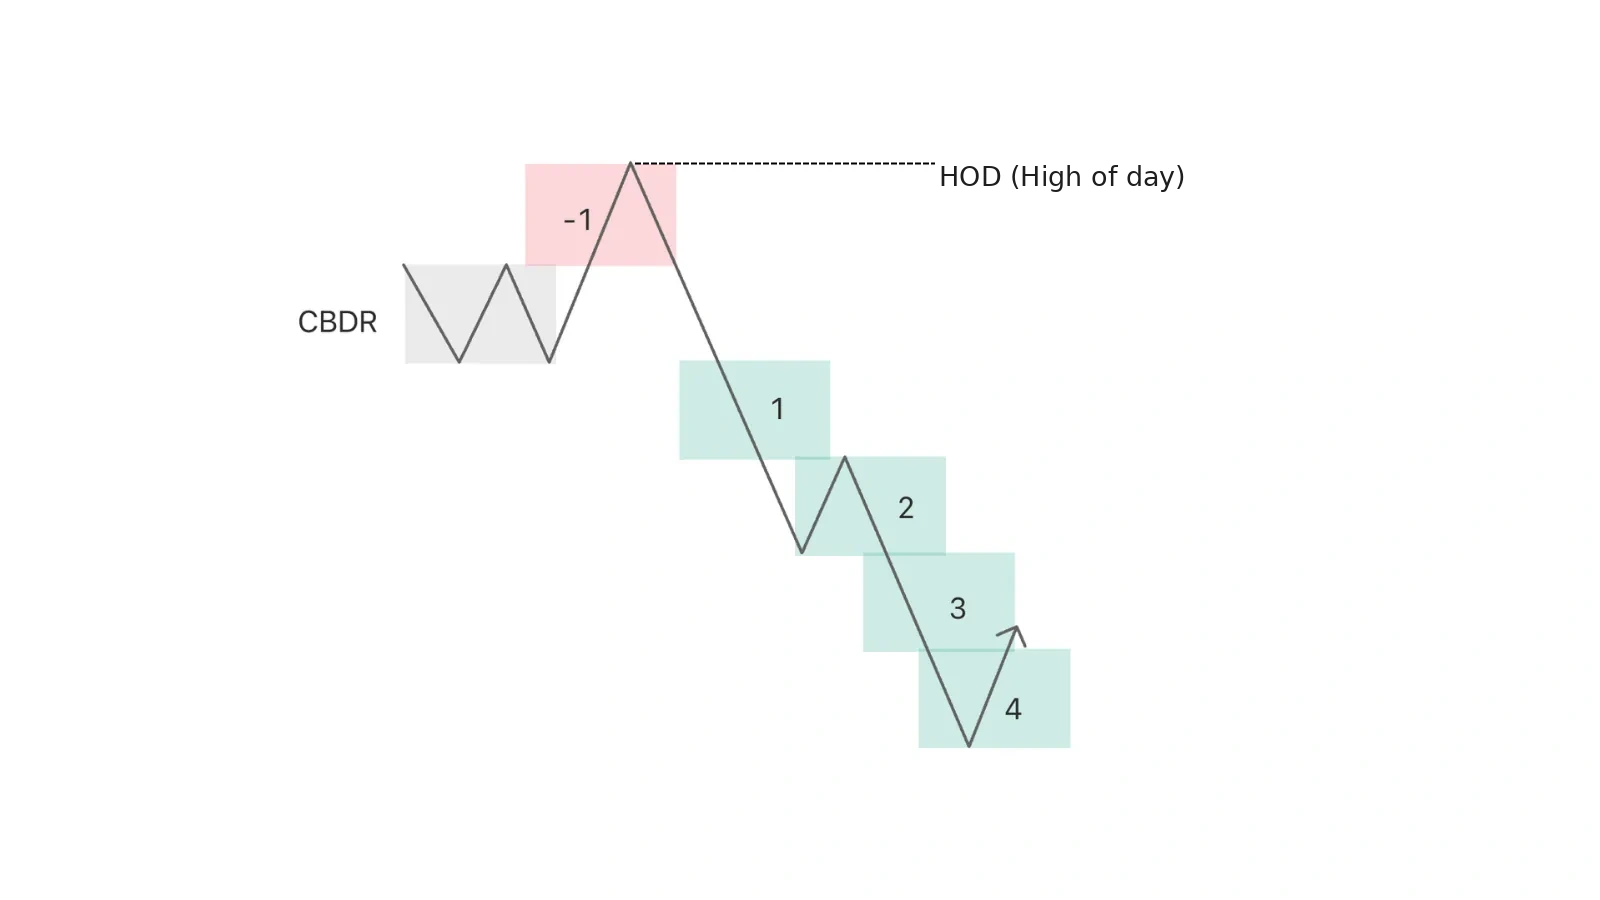 CBDR-Tageshoch
So erkennen Sie die CBDR
Bedingungen für eine CBDR:
- Zeit: von 02:00 PM – 08:00 PM (New York), in der Regel Dienstag – Donnerstag.
- Höhe: gemessen am Hoch und Tief der CBDR (Kerzenkörper gegenüber Kerzendochten bevorzugen).
- Optimale Spanne: Die CBDR sollte innerhalb von 20–30 Pips liegen. Übersteigt sie 40 Pips, ist sie nicht wirksam.
- Wird in der Regel auf die Indizes Nasdaq und S&P 500 angewendet und kann auch auf wichtige Währungspaare wie EUR/USD und GBP/USD angewendet werden.
So nutzen Sie die CBDR im Trading
An einem Handelstag drückt Smart Money den Kurs in der Regel 1–2 Mal um die CBDR-Spanne gegen den Trend, um Liquidität abzugreifen, und erzeugt so das LOD (Tagestief) oder HOD (Tageshoch) in der London-Session.
Dann wird sich der Kurs in der New-York-Session in Richtung des Haupttrends über eine Strecke von bis zu 4 Mal der CBDR-Spanne bewegen.
In Fällen, in denen es in der Gegenrichtung keine Liquidität gibt, wird der Markt den Kurs sofort durchdrücken.
Der geeignete Zeitrahmen für das Trading mit der CBDR ist m15.
| 4 Standardabweichungen|
---|---|---
| 3 Standardabweichungen|
Intraday-Sell-Profil (HOD) ↓| 2 Standardabweichungen|
| 1 Standardabweichung|
| DBCR|
| 1 Standardabweichung|
| 2 Standardabweichungen| Intraday-Buy-Profil (LOD) ↑
| 3 Standardabweichungen|
| 4 Standardabweichungen|
Zunächst müssen wir bestimmen, ob der Daily Bias bullisch oder bärisch ist.
Bei einem bullischen Bias suchen wir nach einem Intraday-Buy-Profil. Bei einem bärischen Bias suchen wir nach einem Intraday-Sell-Profil.
Um die CBDR zu zeichnen, verwenden Sie das Fibonacci-Standard-Deviation-Tool und ziehen den Bereich 1–0 so, dass er dem Bereich des Flout entspricht.
Intraday-Sell-Profil
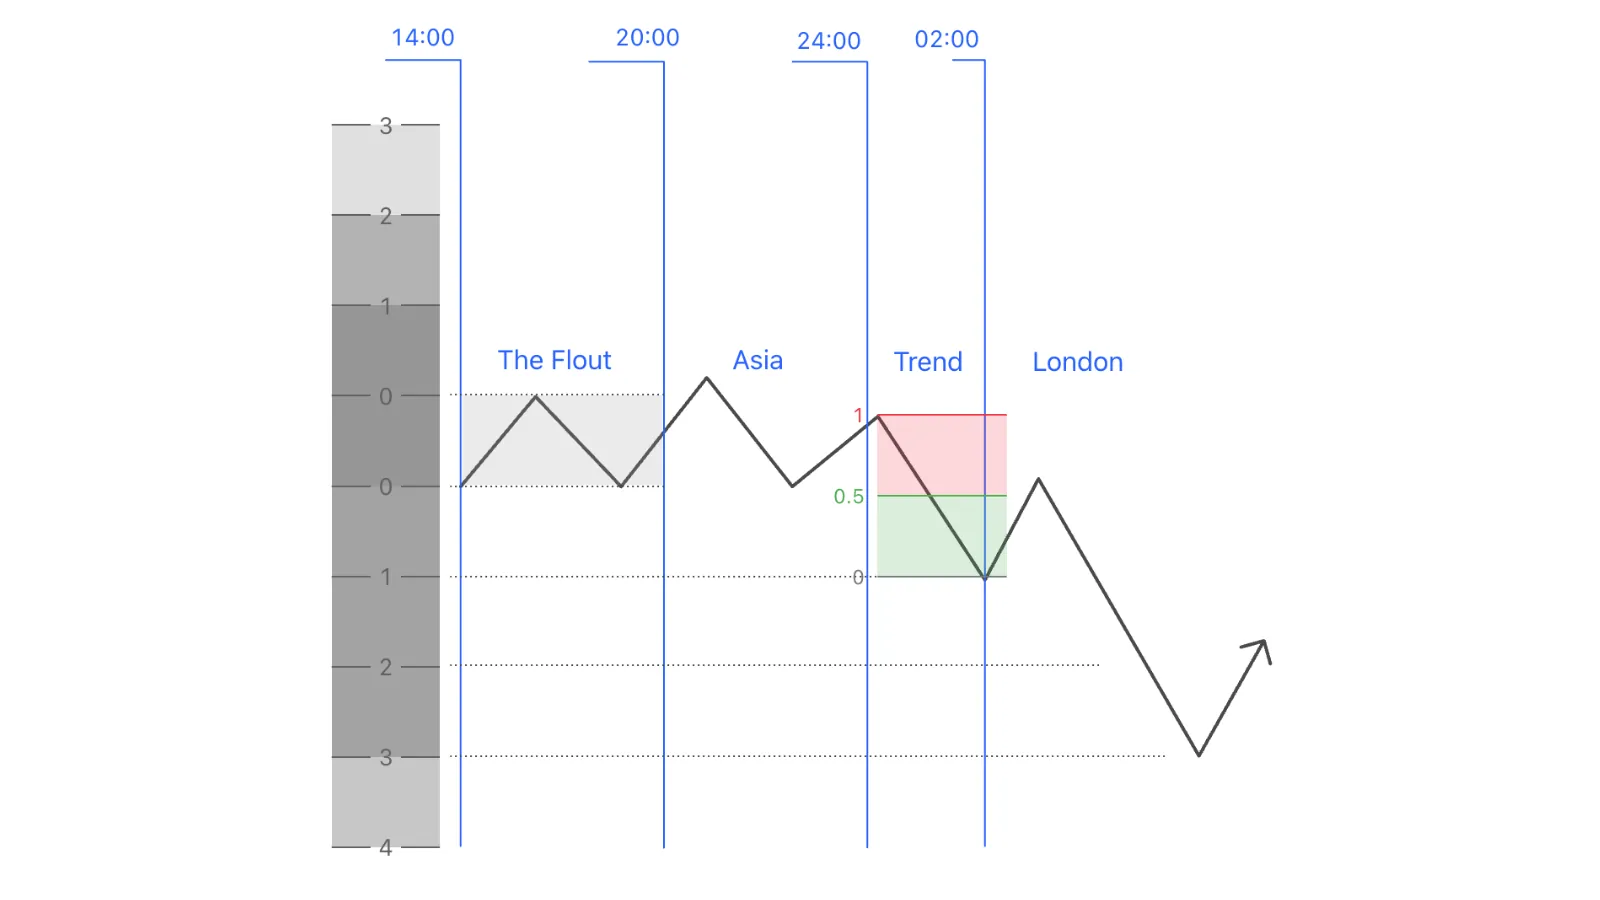
An bärischen Tagen wird ein gültiges Sell-Profil je nachdem, wann die Protraction des Intraday-Profils auftritt, in zwei Formen unterteilt: Normal Protraction und Delayed Protraction.
Normal Protraction – Sell-Profil
Dies ist die Profilform, bei der der Kurs in der London-Session gegen den Haupttrend gedrückt wird, um zu manipulieren (Judas Swing).
Die Zeitmarken eines Normal-Protraction-Sell-Profils sind wie folgt:
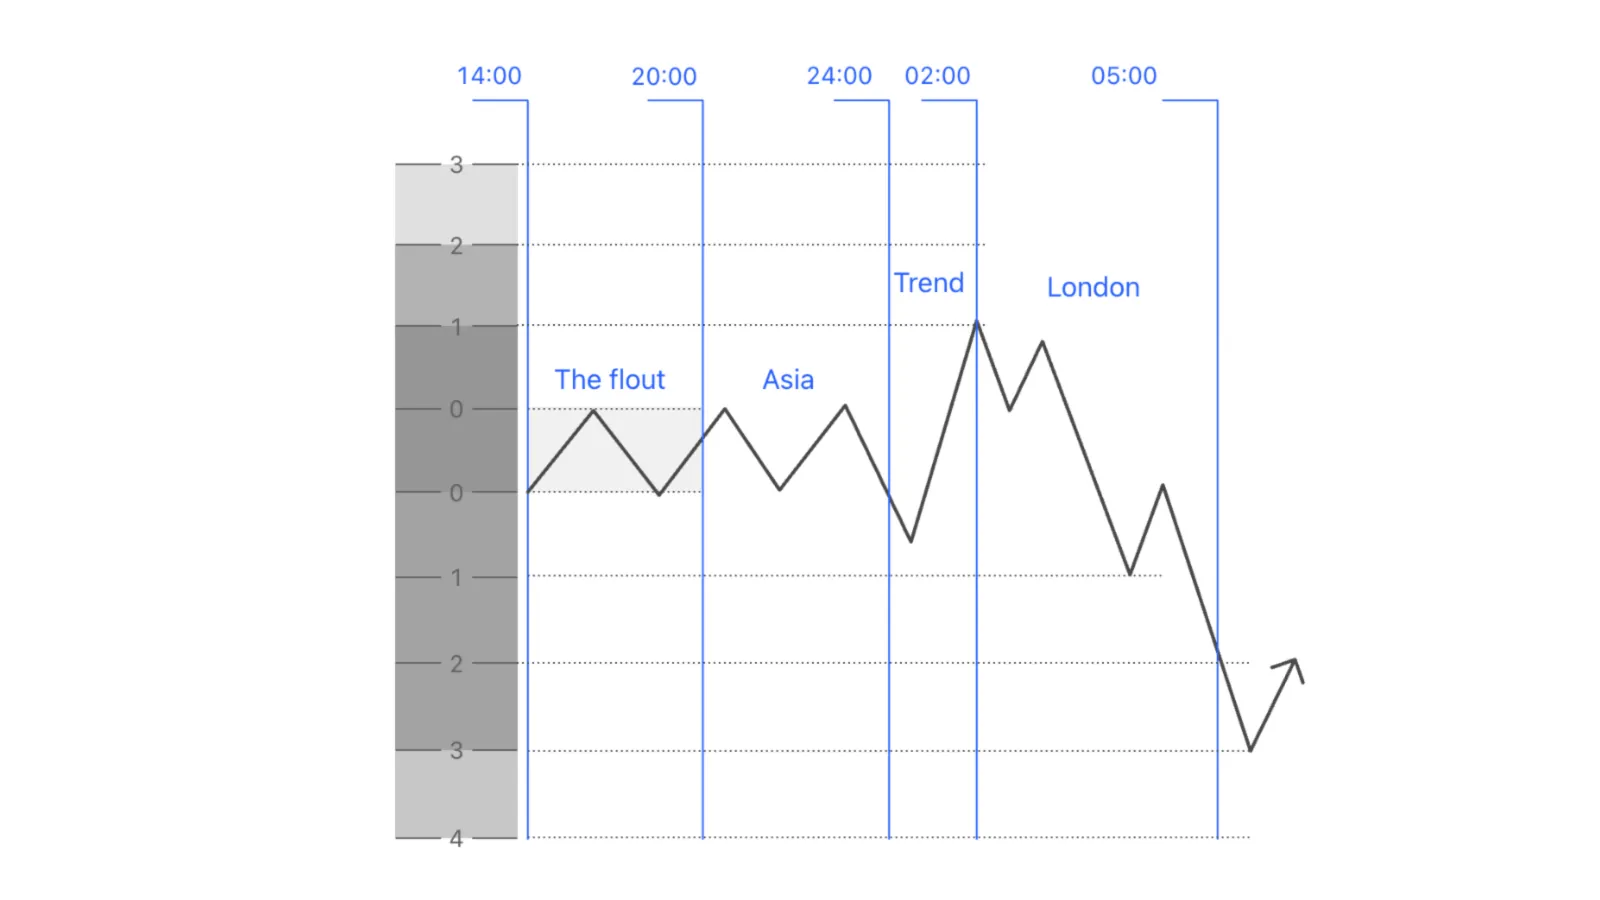
- 02:00 PM – 08:00 PM: CBDR < 40 Pips.
- 08:00 PM – 12:00 AM: Die asiatische Session liegt innerhalb von 10–30 Pips.
- 12:00 AM – 02:00 AM: Die Protraction-Phase drückt den Kurs nach oben, um Liquidität abzugreifen, mit einer Protraction-Länge von 1–2 Mal dem Flout.
Hinweis: Die oben genannten Zeitmarken sind nicht immer exakt; sie hängen auch davon ab, wann der Judas Swing auftritt (der später behandelt wird).
So traden Sie ein Normal-Protraction-Sell-Profil
Wenn die Bedingungen erfüllt sind, werden Sie sehen, dass der Kurs nach 12:00 AM manipuliert wird; auch ein Dip vor dem Anstieg ist akzeptabel.
Schritte:
- Warten Sie, bis der Kurs über eine Strecke von 1–2 Mal der CBDR-Spanne ohne Dochte (dem Flout) gegen den Bias nach oben gedrückt wird. Dies könnte das HOD sein.
- Warten Sie auf MSS (Sie können auf einen Zeitrahmen ≤ m15 wechseln) und identifizieren Sie ein PDA für einen Einstieg in der Premium-Zone.
- Stop-Loss über dem Hoch der London-Session. Take-Profit kann auf DOL-Liquidität oder ein Fibonacci-Level von 3–4 Mal dem Flout abzielen.
Beispiel für ein Normal-Protraction-Sell-Profil:
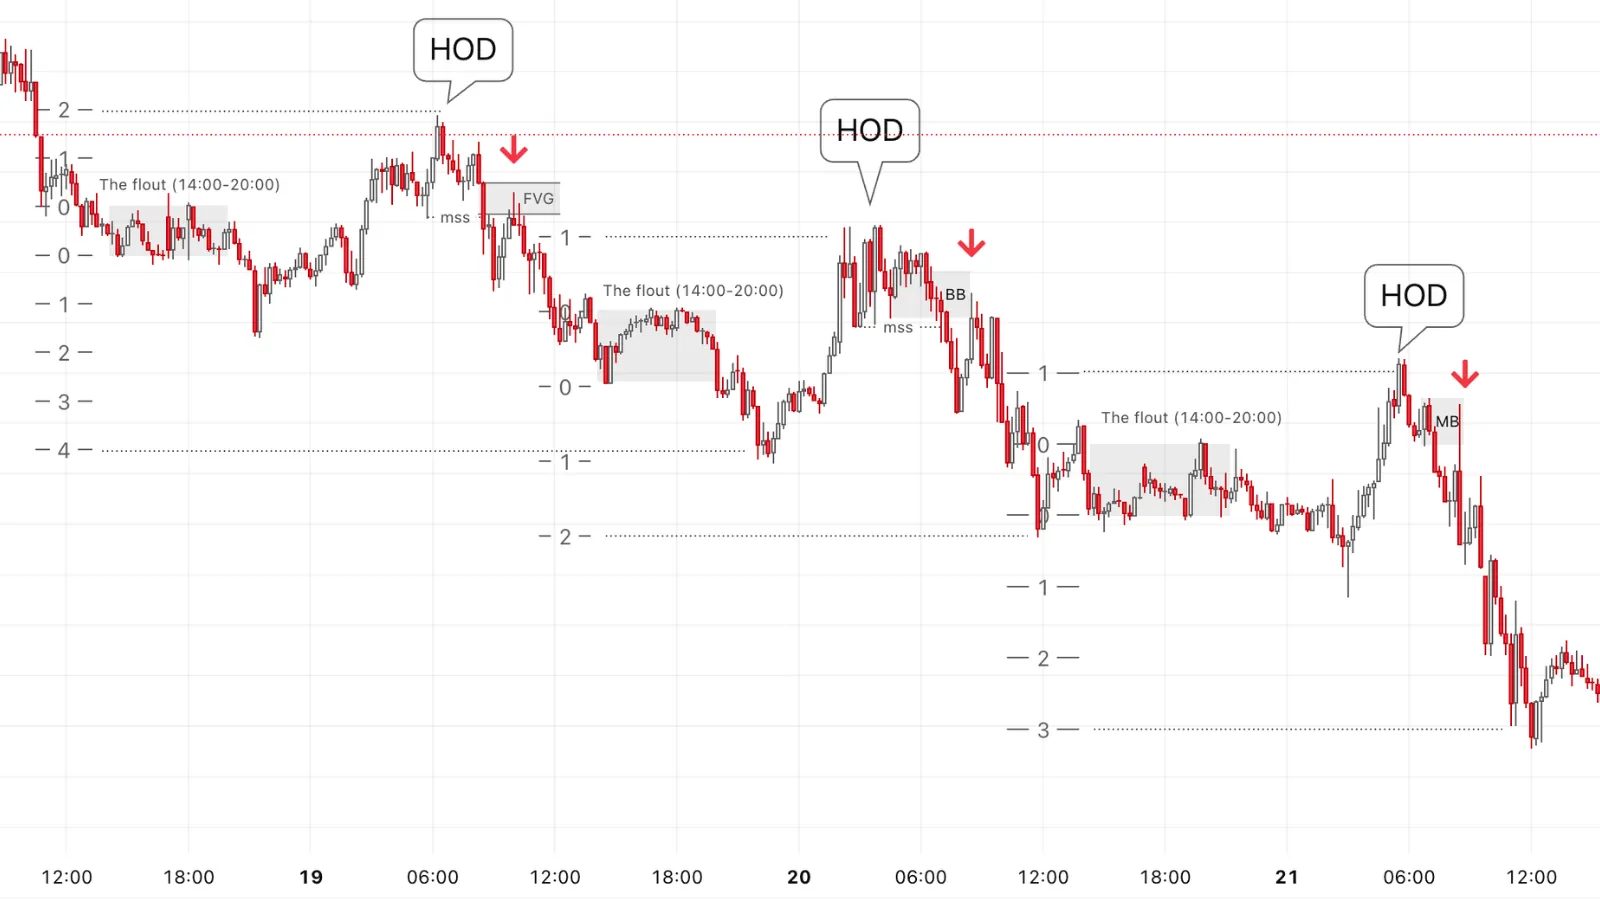 CBDR-Normal-Protraction-Sell-Profil auf EU
Delayed Protraction – Sell-Profil
Dieser Fall tritt ein, wenn der Kurs nach 12:00 AM nicht wie erwartet steigt, um Liquidität abzugreifen, d. h. die Protraction verzögert sich und der Kurs fällt im Einklang mit dem Haupt-HTF-Bias.
Die Zeitmarken sind wie folgt:
- 02:00 PM – 08:00 PM: CBDR < 40 Pips.
- 08:00 PM – 12:00 AM: Die asiatische Session liegt innerhalb von 10–30 Pips.
- 12:00 AM – 02:00 AM: Der Kurs fällt im Einklang mit dem Haupt-Bias; der Kurs steigt nicht, um Liquidität abzugreifen.
- Nach 02:00 AM: Der Kurs zieht sich wieder nach oben zu einem PDA zurück.
So traden Sie ein Delayed-Protraction-Sell-Profil
Wenn die oben genannten Bedingungen erfüllt sind, bereiten wir uns auf ein gültiges Sell-Profil vor.
Nach 02:00 AM werden Sie sehen, dass der Kurs wieder nach oben zieht; führen Sie die folgenden Schritte aus:
- Markieren Sie die nächstgelegene Dealing Range, um ein PD Array zu finden.
- Warten Sie auf MSS in einem Zeitrahmen ≤ m15, um in der Premium-Zone zu verkaufen.
- Stop-Loss über der Dealing Range, Take-Profit bei DOL oder 3–4 Mal dem Flout.
Beispiel für ein Delayed-Protraction-Sell-Profil:
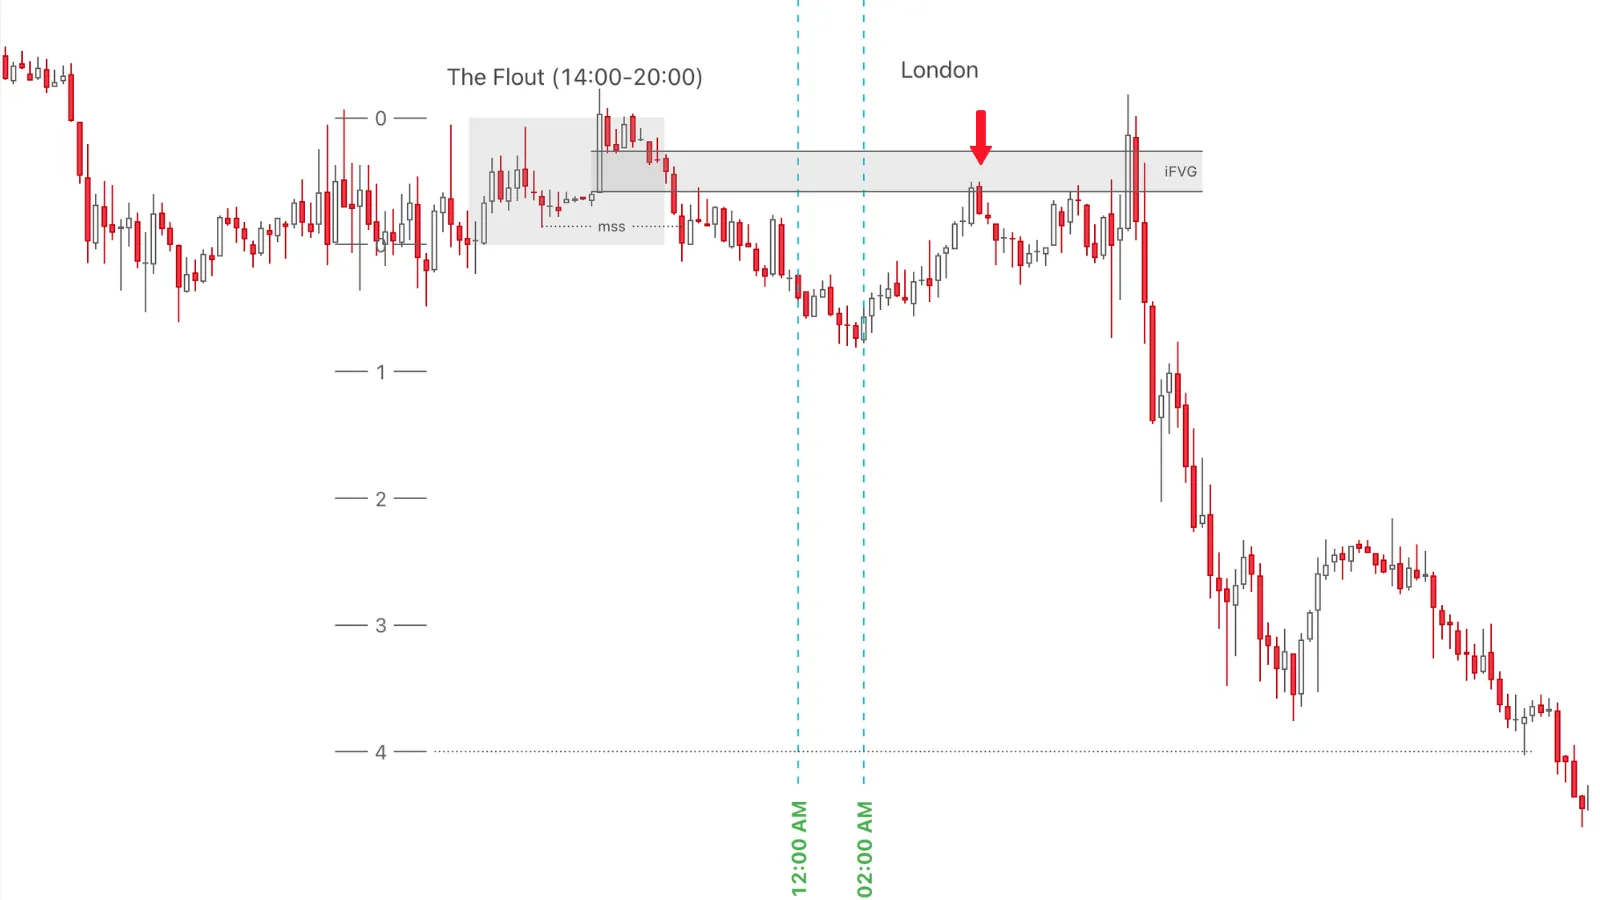 CBDR-Delayed-Protraction-Sell-Profil auf dem US500-Index
Intraday-Buy-Profil
Ähnlich wie das Sell-Profil wird das Intraday-Buy-Profil je nachdem, wann die Protraction in der London-Session auftritt, in zwei Formen unterteilt: Normal Protraction und Delayed Protraction.
Normal Protraction – Buy-Profil
Bedingungen:
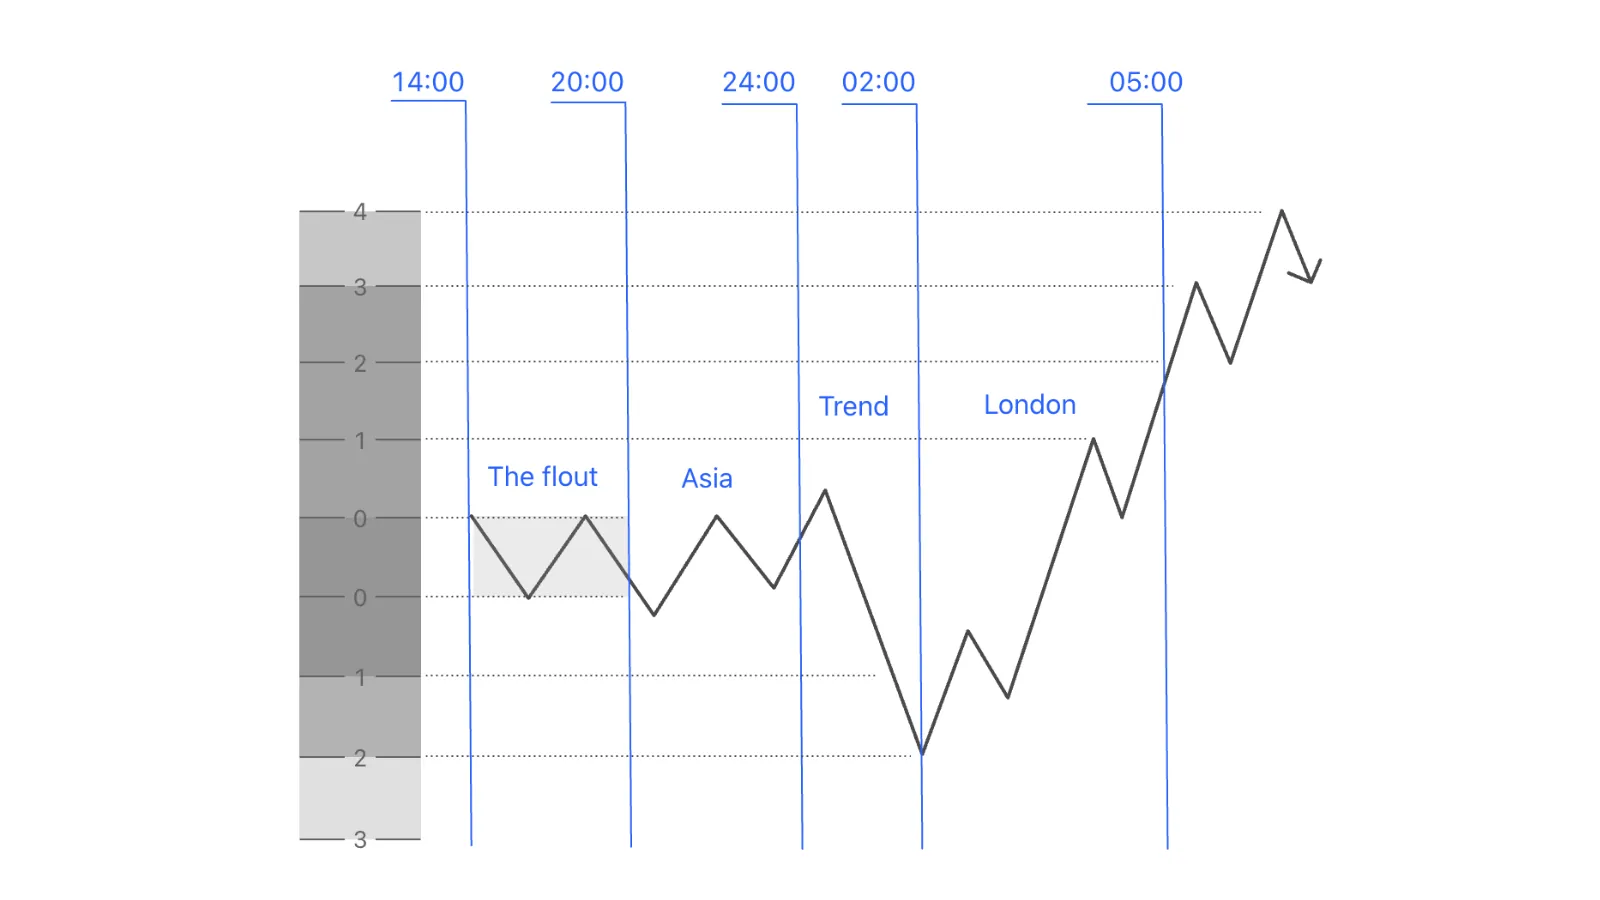
- 02:00 PM – 08:00 PM: CBDR < 40 Pips.
- 08:00 PM – 12:00 AM: Die asiatische Session liegt innerhalb von 10–30 Pips.
- 12:00 AM – 02:00 AM: Es findet eine Manipulation statt, die den Kurs nach unten drückt, um Liquidität abzugreifen, mit einer Protraction-Länge von 1–2 Mal dem Flout.
Hinweis: In echten Backtests habe ich festgestellt, dass der Kurs nicht unbedingt während des Zeitfensters 12:00–02:00 AM manipulieren muss. Es gibt Zeiten, in denen dies nach 02:00 geschieht, zur Zeit der London Killzone (die später behandelt wird).
So traden Sie ein Normal-Protraction-Buy-Profil
Trading-Schritte:
- Warten Sie nach dem Midnight Open, bis der Kurs über eine Strecke von 1–2 Mal dem Flout gegen den Bias nach unten gedrückt wird. Dies könnte das LOD sein.
- Warten Sie auf MSS (Sie können auf einen Zeitrahmen ≤ m15 wechseln) und identifizieren Sie ein PDA für einen Einstieg in der Discount-Zone.
- Stop-Loss unter dem Tief der London-Session. Take-Profit kann auf DOL-Liquidität oder ein Fibonacci-Level von 3–4 Mal dem Flout abzielen.
Beispiel für ein Normal-Protraction-Buy-Profil mit dem US-500-Index:
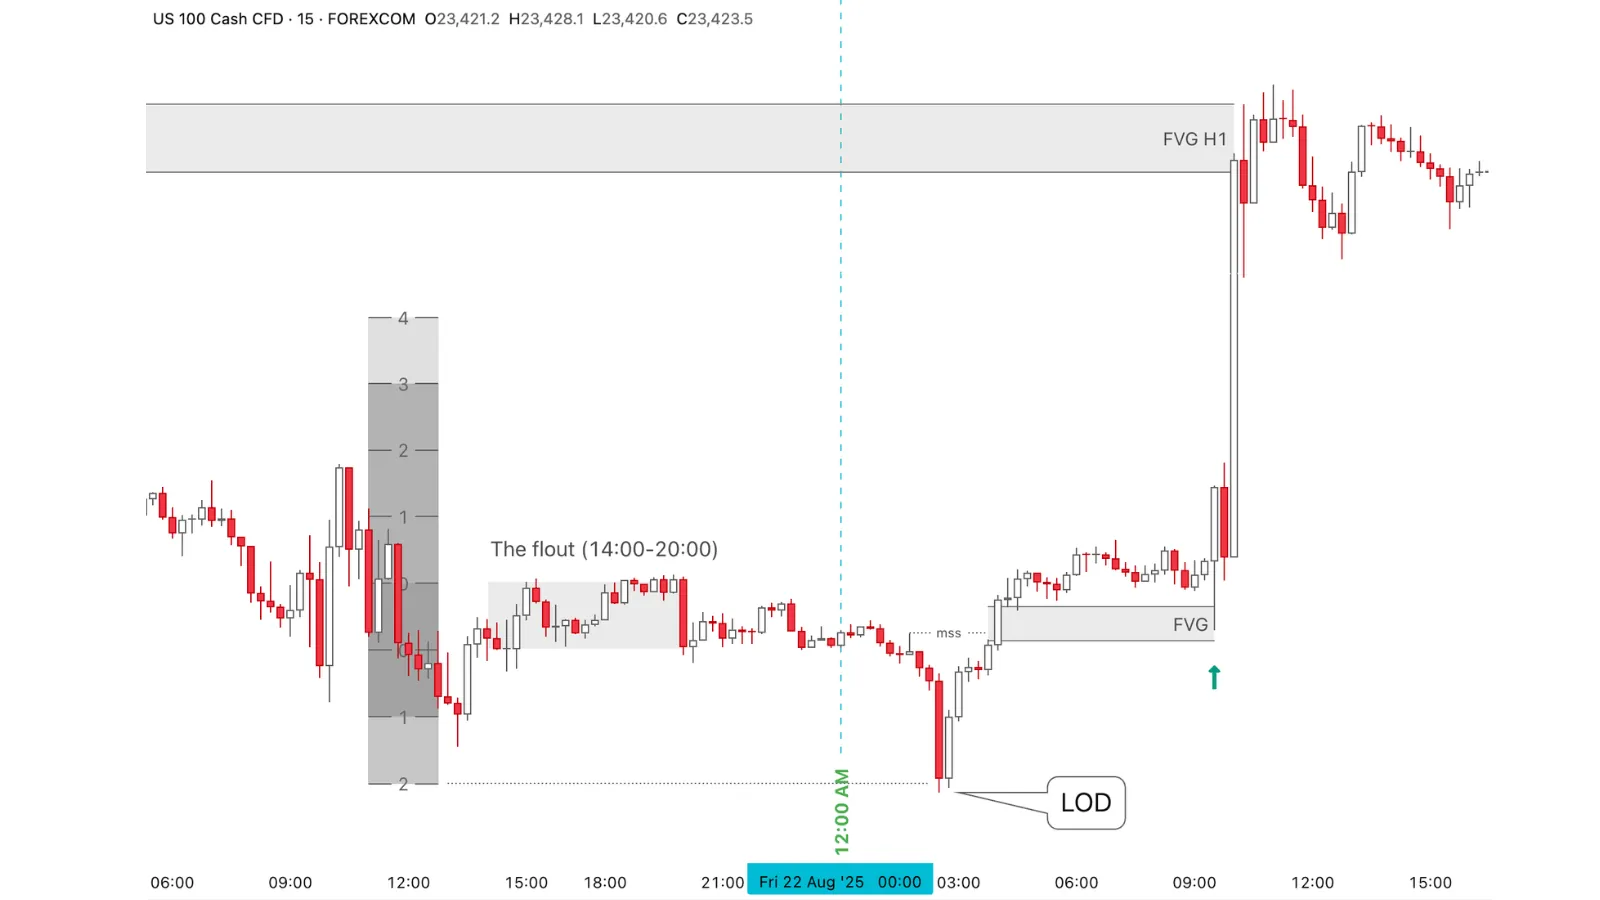 Beispiel für ein Normal-Protraction-Buy-Profil auf dem USTech-Index
Nach 12:00 AM New Yorker Zeit bewegt sich der Kurs nach unten, manipuliert, um die gesamte Liquidität darunter abzugreifen, und dreht sofort wieder um, um MSS zu erzeugen.
Eine Kauf-Order an einem m15-FVG mit Take-Profit an einem H1-FVG ergibt einen Gewinn von 2–3R.
Delayed Protraction – Buy-Profil
Bedingungen:
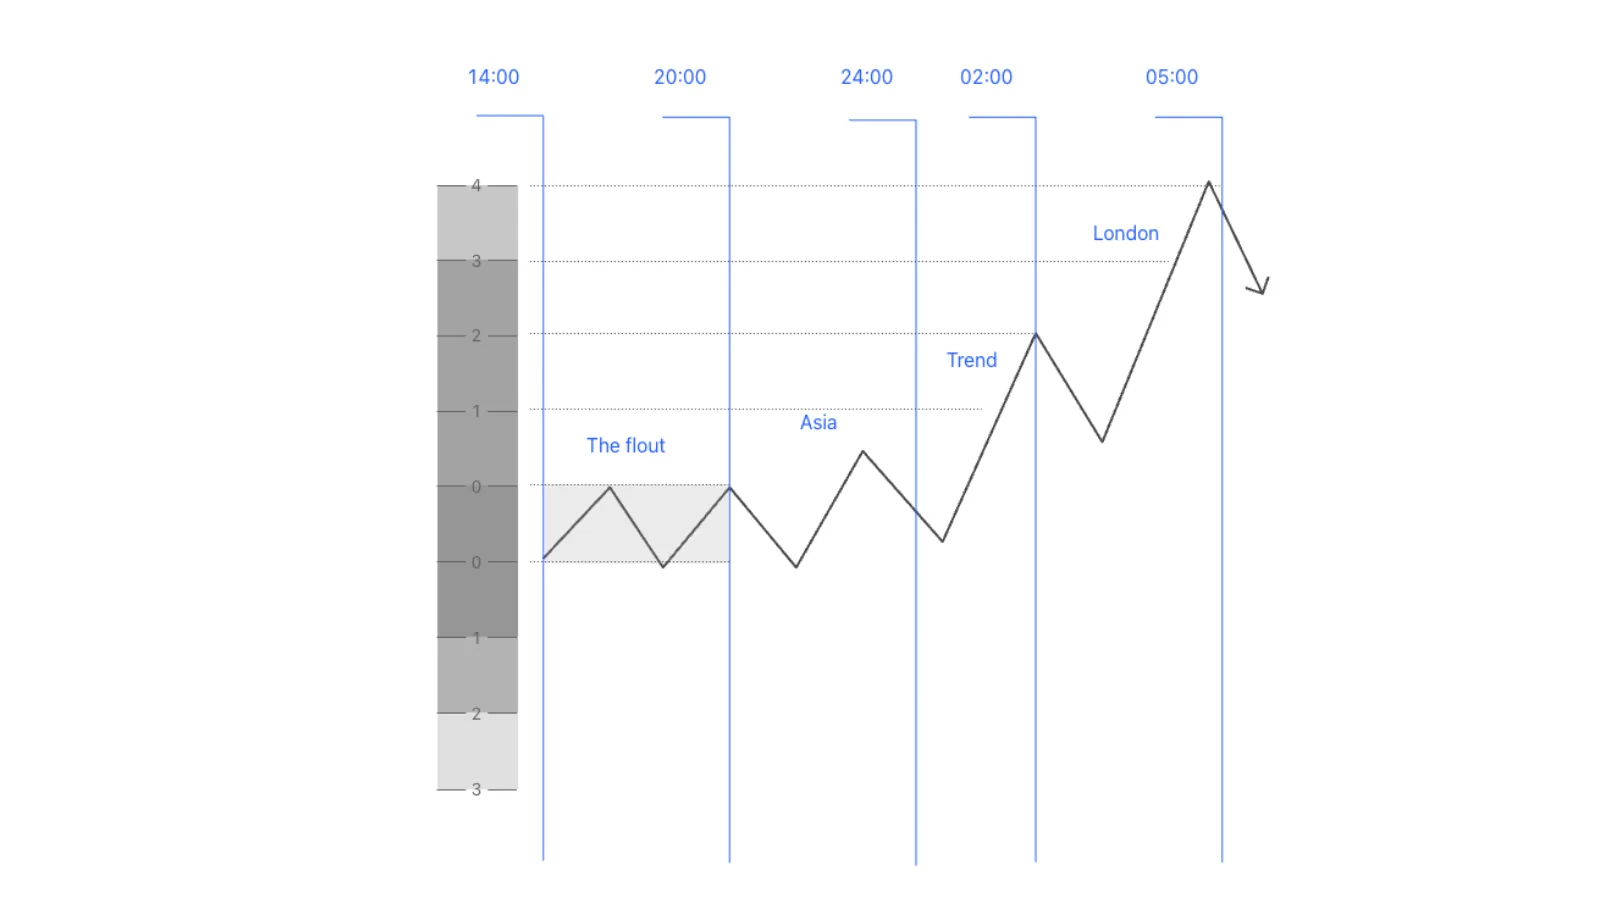
- 02:00 PM – 08:00 PM: CBDR < 40 Pips.
- 08:00 PM – 12:00 AM: Die asiatische Session liegt innerhalb von 10–30 Pips.
- 12:00 AM – 02:00 AM: Der Kurs steigt im Einklang mit dem Haupt-Bias; es findet keine Manipulation statt.
- Nach 02:00 AM: Der Kurs zieht sich wieder nach unten zu einem PDA zurück.
So traden Sie ein Delayed-Protraction-Buy-Profil
Trading-Schritte, nachdem die oben genannten Zeitmarken abgelaufen sind:
- Markieren Sie die nächstgelegene Dealing Range, um ein PD Array zu finden.
- Warten Sie auf MSS in einem Zeitrahmen ≤ m15, um in der Discount-Zone zu kaufen.
- Stop-Loss unter der Dealing Range, Take-Profit bei HOL oder 3–4 Mal dem Flout.
Beispiel für ein Delayed-Protraction-Buy-Profil auf dem US500-Index:
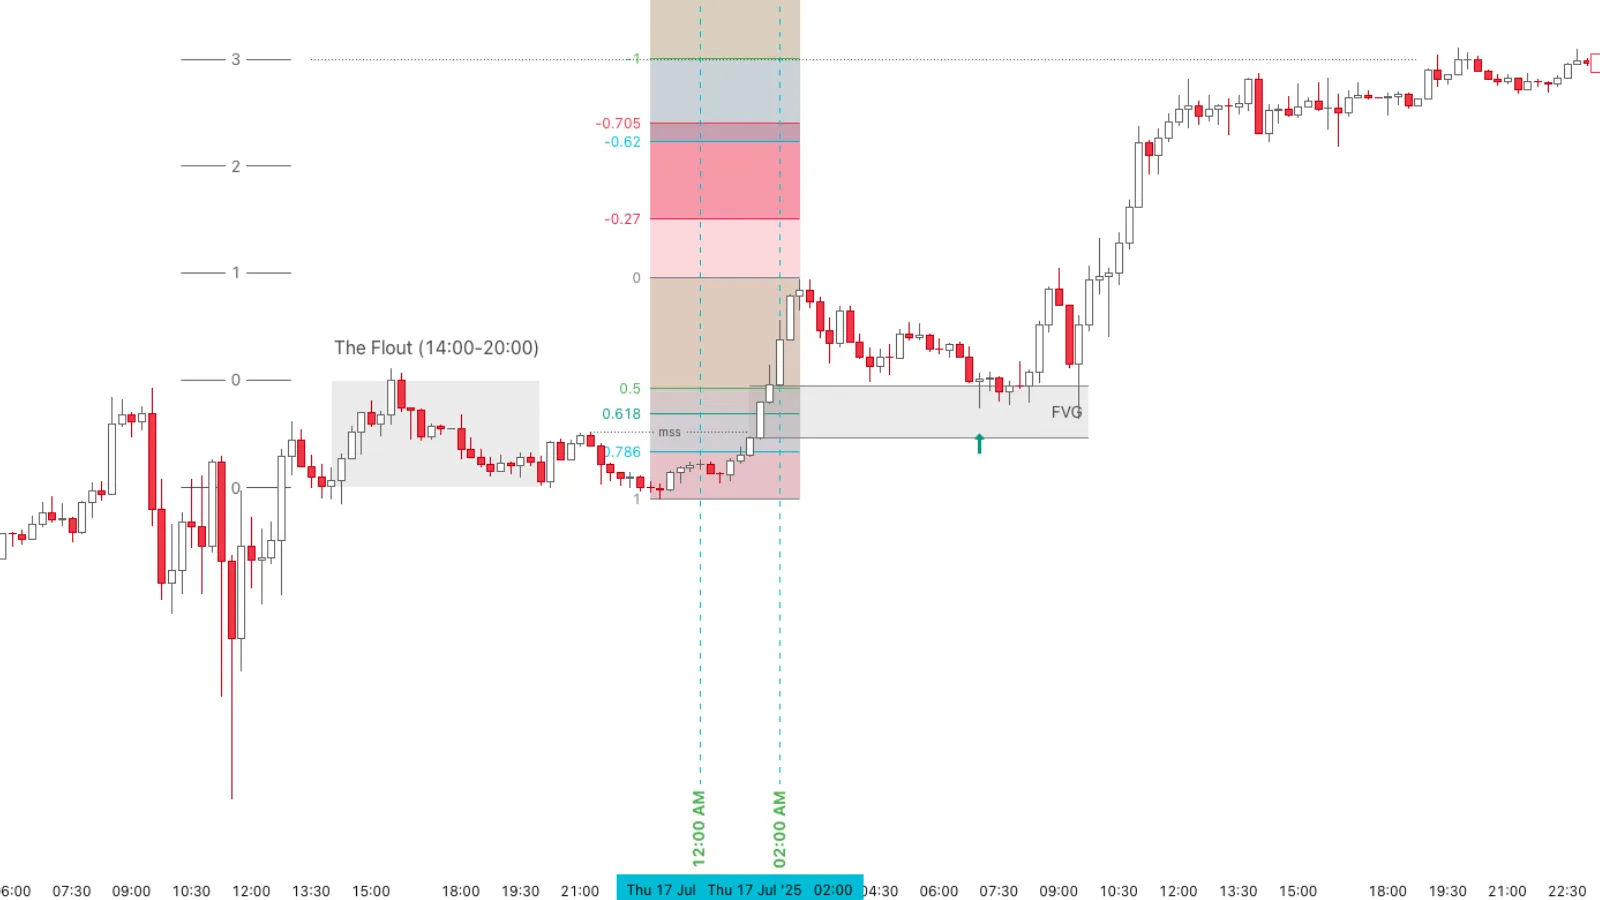 Beispiel für ein Delayed-Protraction-Buy-Profil auf dem US-500-Index
Von 12:00 AM – 02:00 AM New Yorker Zeit bewegt sich der Kurs nach oben und erzeugt MSS, zieht sich dann zurück in die Discount-Zone.
Eine Kauf-Order an einem FVG in Konfluenz mit OTE ergibt einen Gewinn von etwa 3R.
Hinweis: Bei Delayed Protraction kann der Markt eine günstige CBDR haben oder auch nicht. Die Zeitmarken und Bedingungen müssen nicht unbedingt zu 100 % exakt sein.
Hören Sie auf, Struktur von Hand zu zeichnen
Das ist JUKA live auf BTC 4H — jeder Swing, BOS, CHoCH, IDM und das Premium/Discount-Gleichgewicht werden automatisch und in Echtzeit markiert.
Keine verpassten Brüche. Kein falsch markiertes Rauschen. Kein stundenlanges Zeichnen von Hand. Der komplette Trading-Hub-3.0-Quellcode (Pine Script v5) — für immer Ihr Eigentum, einmalig $99. Oder $50/year für den Invite-only-Zugang auf TradingView.
JUKA-Quellcode erhalten — $99 JUKA auf TradingView testen — $50/year