CBDR:央行莊家區間(ICT 指南)
在 ICT 方法中,日內輪廓(Intraday Profile)描述交易日特定時段內的價格行為,以判斷賣出日的最高價與買入日的最低價。
要掌握日內交易,首先需要學習 CBDR——一個非常實用的時間概念。
什麼是 CBDR?
在 ICT 中,CBDR(Central Bank Dealers Range,央行莊家區間)是指央行莊家在 02:00 pm – 08:00 pm UTC-4(紐約時間)期間形成的價格區間,用來預測當日最高價(HOD)或交易日最低價(LOD)。
從 02:00 PM – 08:00 PM 這段時間,大型銀行與機構(聰明錢)正在分析市場中的未平倉部位,並延續進入亞洲交易時段。
在這段時間內,它們會「錨定價格」,形成一個平衡價格區域(Flout)。
透過這一點,它們將決定:繼續把價格往上推,還是把價格往下壓以取得流動性(操縱),以應對次日倫敦與紐約交易時段。
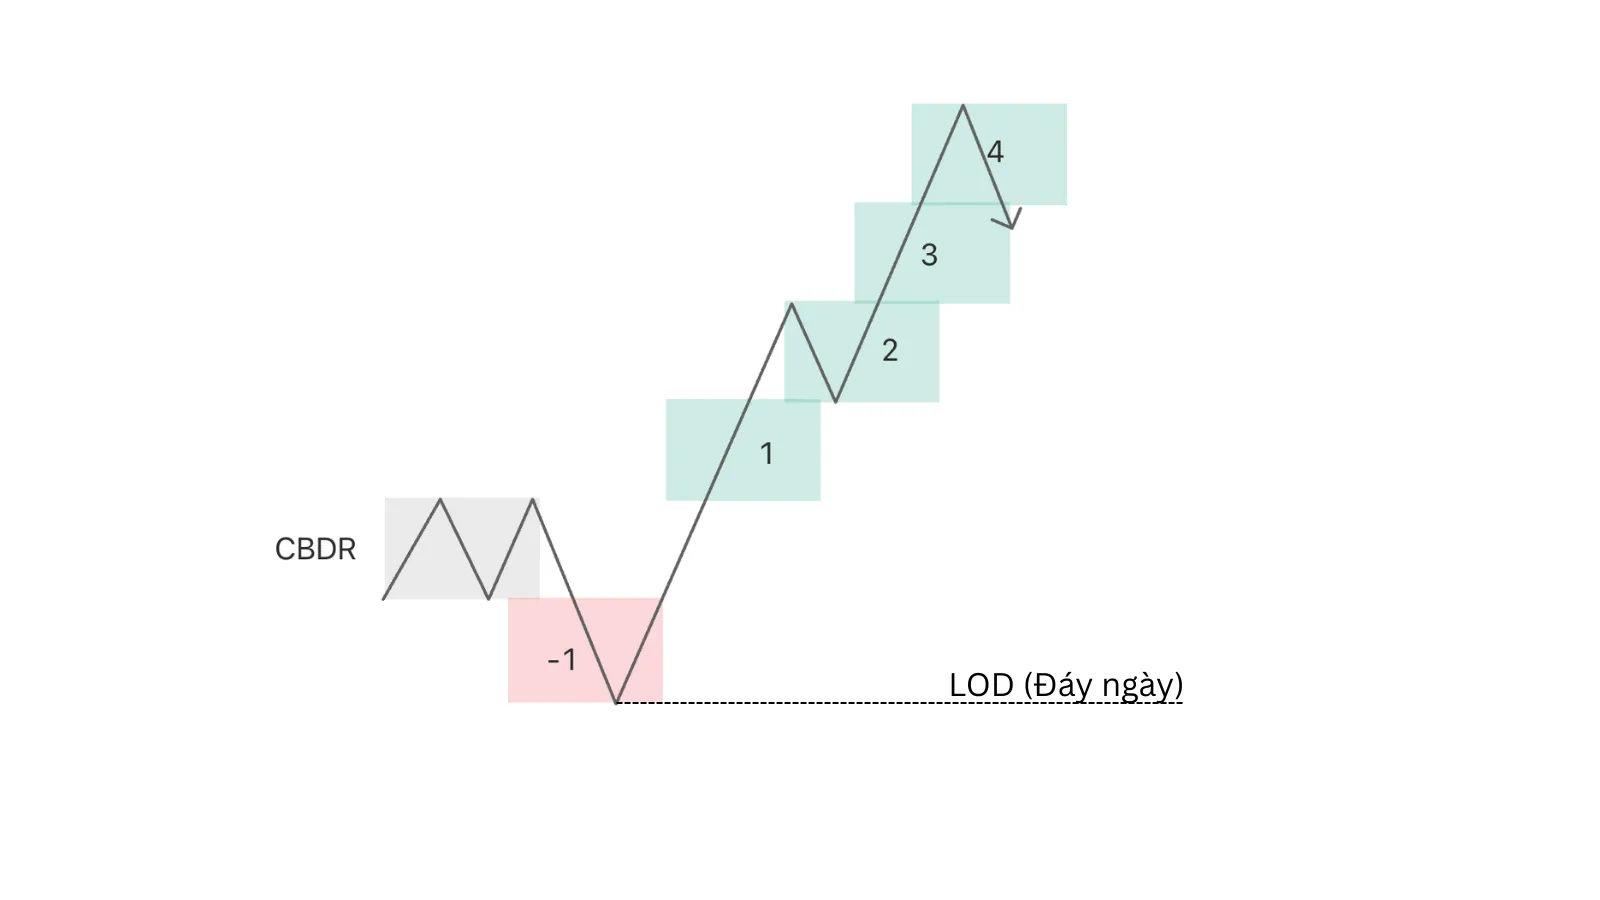 CBDR 日線低點
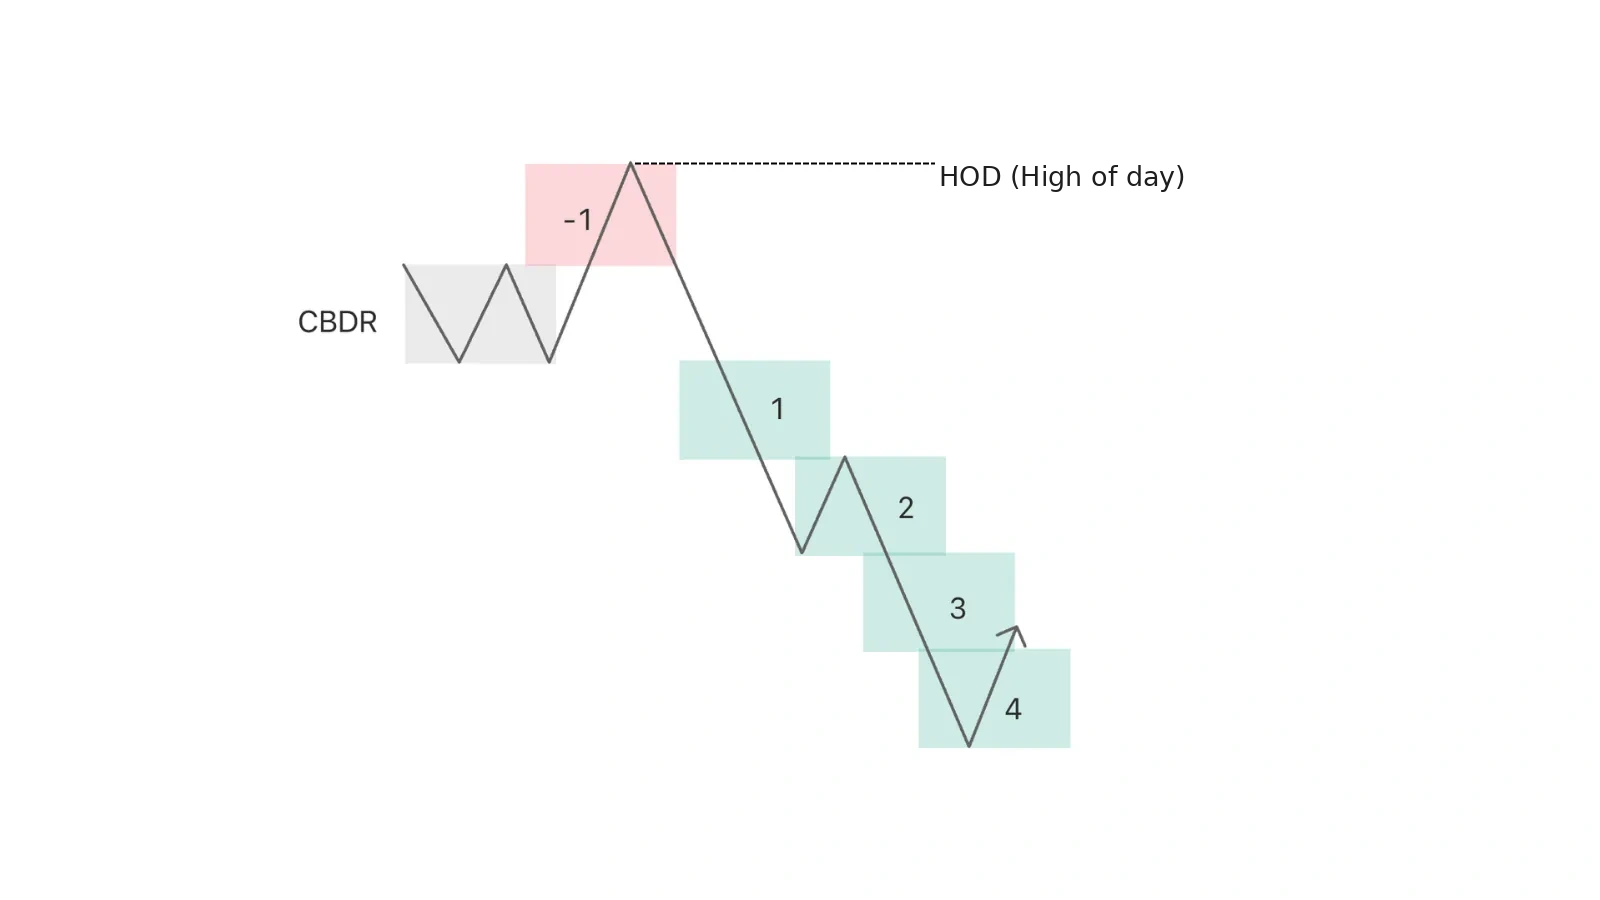 CBDR 日線高點
如何判斷 CBDR
CBDR 的條件:
- 時間:從 02:00 PM – 08:00 PM(紐約),通常為週二至週四。
- 高度:以 CBDR 的高點與低點衡量(優先採用 K 線實體而非 K 線影線)。
- 最佳區間:CBDR 應位於 20–30 點之內。如果超過 40 點,就不會有效。
- 通常適用於 Nasdaq 與標普 500 指數,也可適用於 EUR/USD 與 GBP/USD 等主要貨幣對。
如何運用 CBDR 交易
在一個交易日中,聰明錢通常會把價格逆勢推動 1–2 倍 CBDR 區間以取得流動性,在倫敦交易時段形成 LOD(當日低點)或 HOD(當日高點)。
然後在紐約交易時段,價格將沿主要趨勢方向移動,距離可達 4 倍 CBDR 區間。
在沒有反方向流動性的情況下,市場會直接推動價格。
運用 CBDR 交易的合適時間框架是 m15。
| 4 個標準差|
---|---|---
| 3 個標準差|
日內賣出輪廓(HOD)↓| 2 個標準差|
| 1 個標準差|
| DBCR|
| 1 個標準差|
| 2 個標準差| 日內買入輪廓(LOD)↑
| 3 個標準差|
| 4 個標準差|
首先,我們需要判斷日線偏向(Daily Bias)是看漲還是看跌。
在看漲偏向下,我們將尋找日內買入輪廓(Intraday Buy Profile)。在看跌偏向下,我們將尋找日內賣出輪廓(Intraday Sell Profile)。
要畫出 CBDR,請使用費波那契標準差(Fibonacci Standard Deviation)工具,將 1–0 區間拖曳至與 Flout 的範圍相對應。
日內賣出輪廓
在看跌的日子裡,一個有效的賣出輪廓根據日內輪廓的延伸(Protraction)何時發生,分為兩種形式:正常延伸(Normal Protraction)與延遲延伸(Delayed Protraction)。
正常延伸 – 賣出輪廓
這是一種輪廓形式,其中價格在倫敦交易時段逆著主要趨勢推動以進行操縱(Judas Swing)。
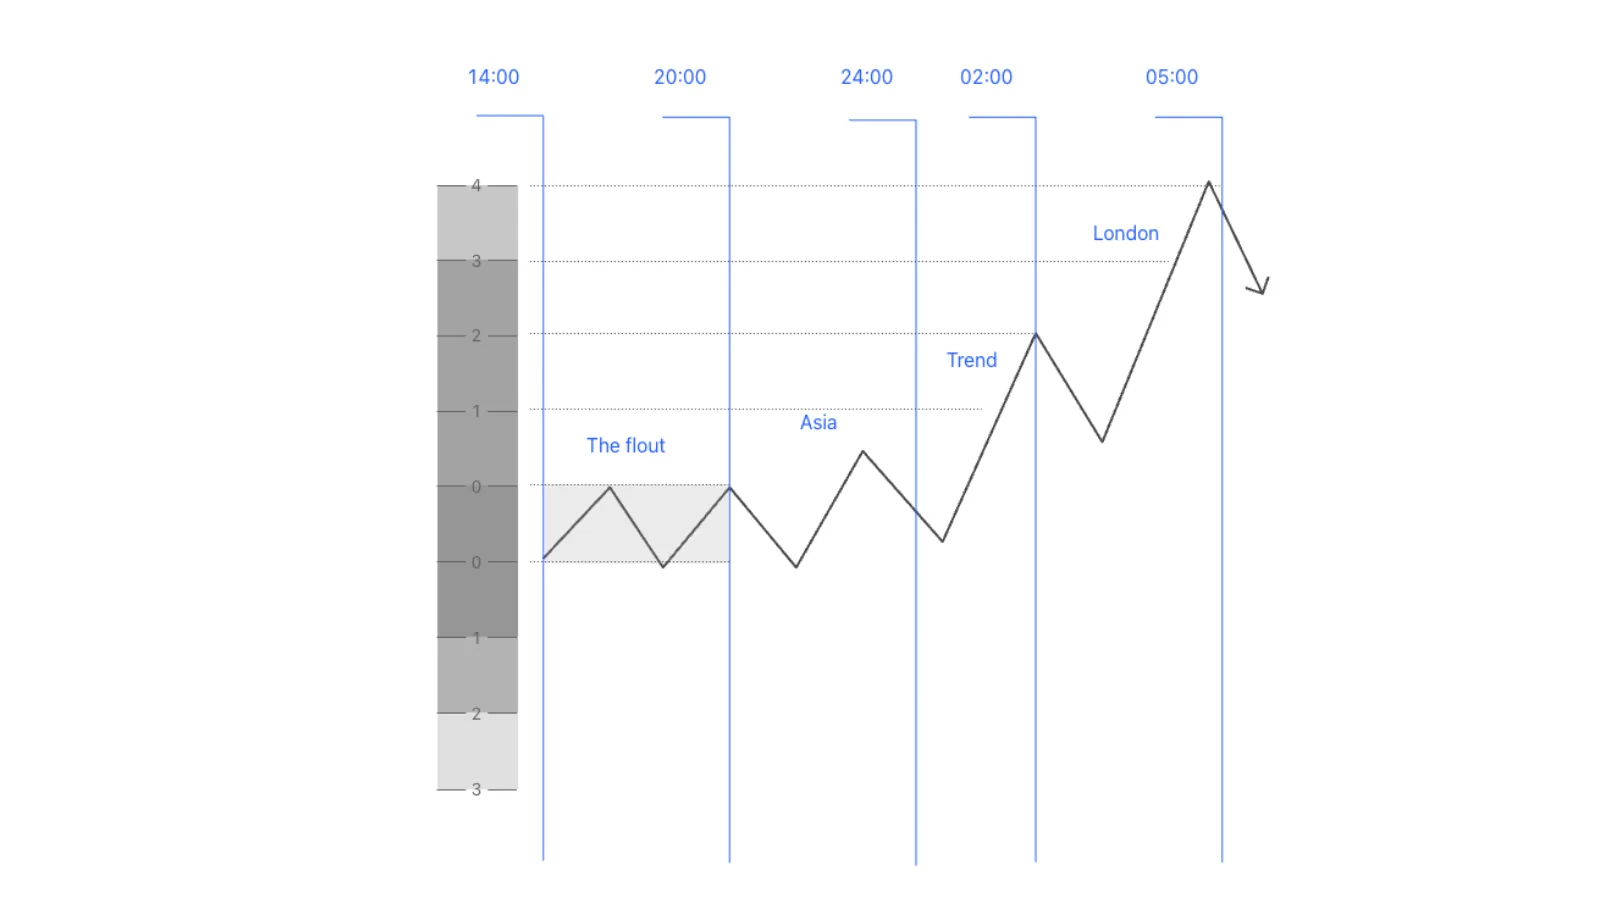
正常延伸賣出輪廓的時間標記如下:
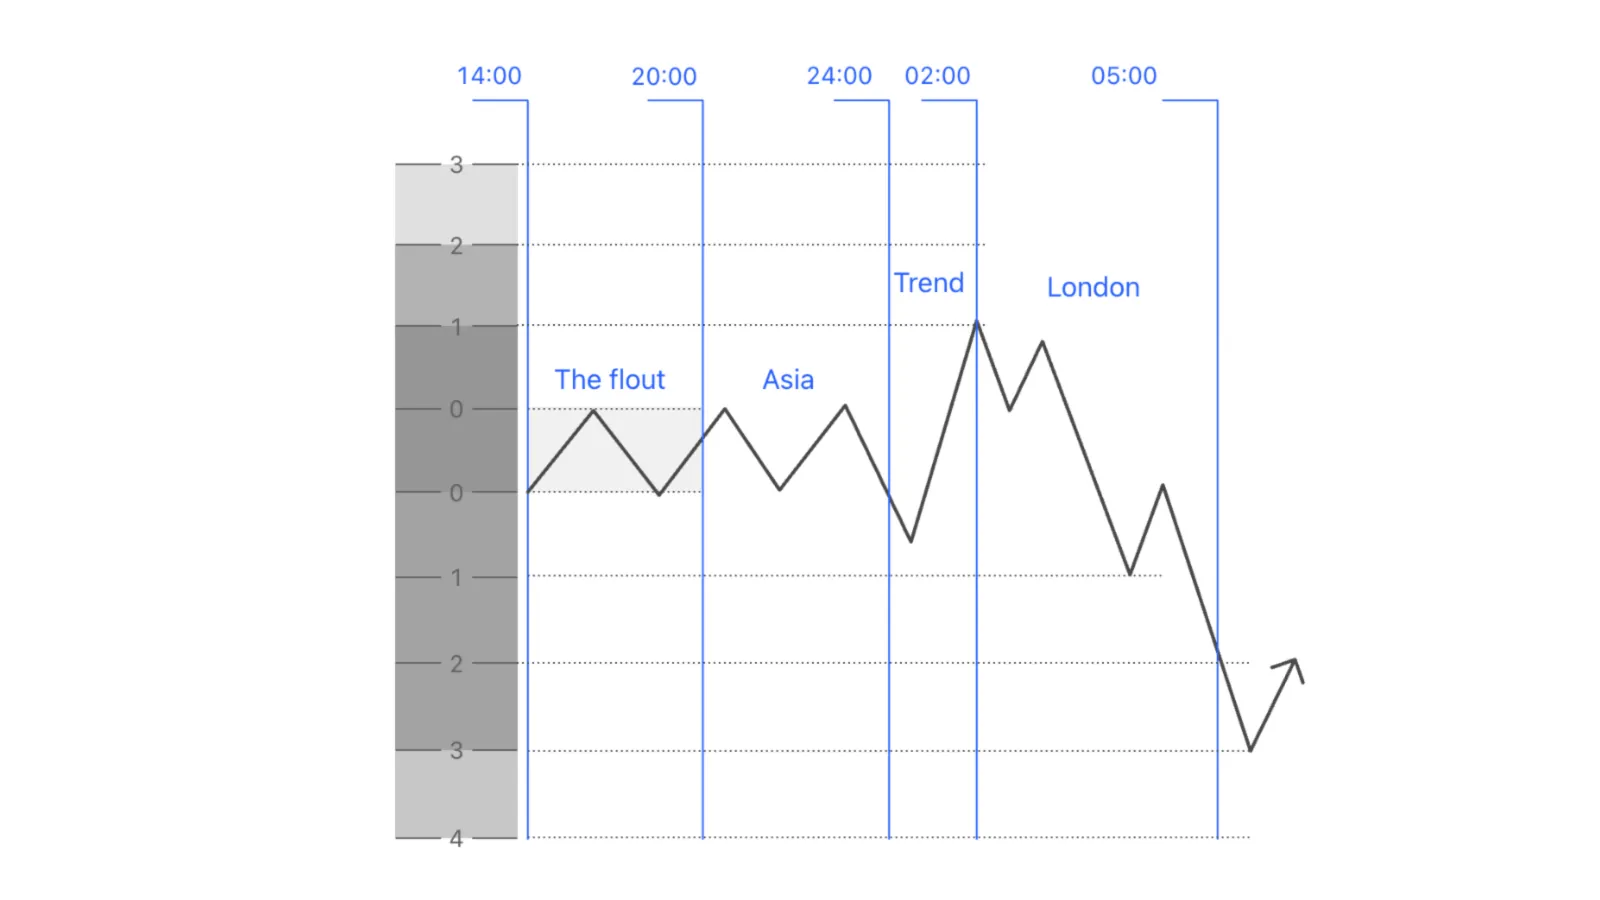
- 02:00 PM – 08:00 PM:CBDR < 40 點。
- 08:00 PM – 12:00 AM:亞洲交易時段位於 10–30 點之內。
- 12:00 AM – 02:00 AM:延伸階段把價格往上推以取得流動性,延伸長度為 Flout 的 1–2 倍。
注意:上述時間標記並非總是精確;它們也取決於 Judas Swing 何時發生(稍後將介紹)。
如何交易正常延伸 – 賣出輪廓
當條件已經滿足時,你會看到價格在 12:00 AM 之後被操縱;先下跌再上漲也是可以接受的。
採取的步驟:
- 等待價格逆著偏向推動,距離等於 1–2 倍 CBDR 區間(不含影線,即 Flout)。這可能是 HOD。
- 等待 MSS(可以切換到 ≤ m15 的時間框架),並在高溢價區域內判斷一個 PDA 進場。
- 停損設在倫敦交易時段高點之上。獲利目標可以瞄準 DOL 流動性,或 Flout 的 3–4 倍費波那契水平。
正常延伸賣出輪廓的示例:
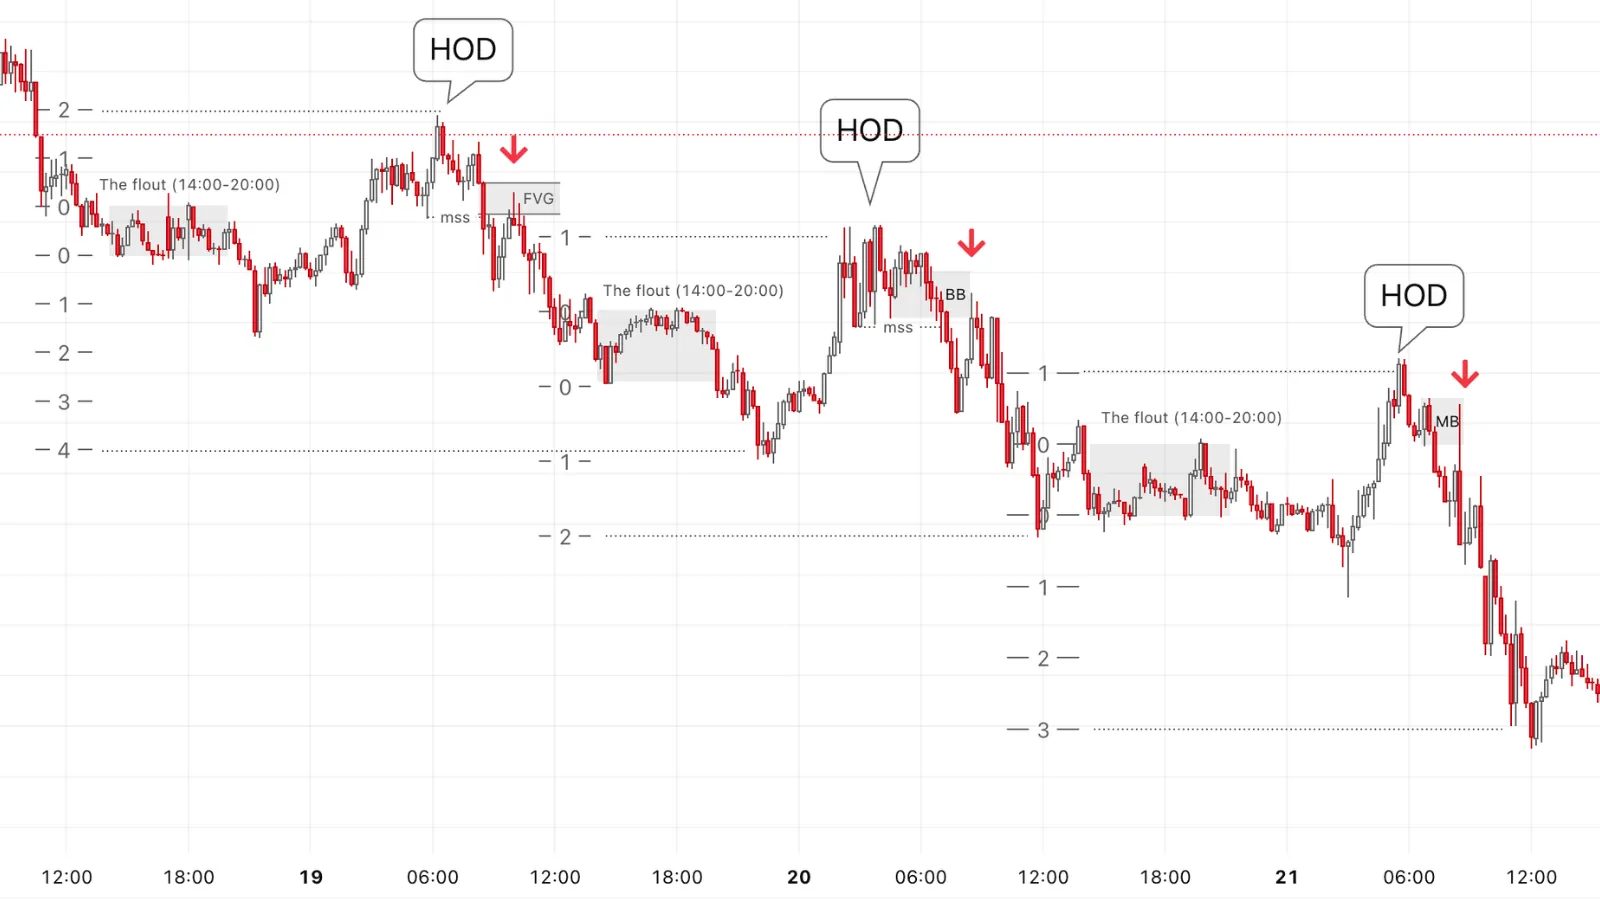 EU 上的 CBDR 正常延伸賣出輪廓
延遲延伸 – 賣出輪廓
如果在 12:00 AM 之後價格沒有如預期上漲以取得流動性,就會出現這種情況,意味著延伸被延遲,價格沿主要 HTF 偏向下跌。
時間標記如下:
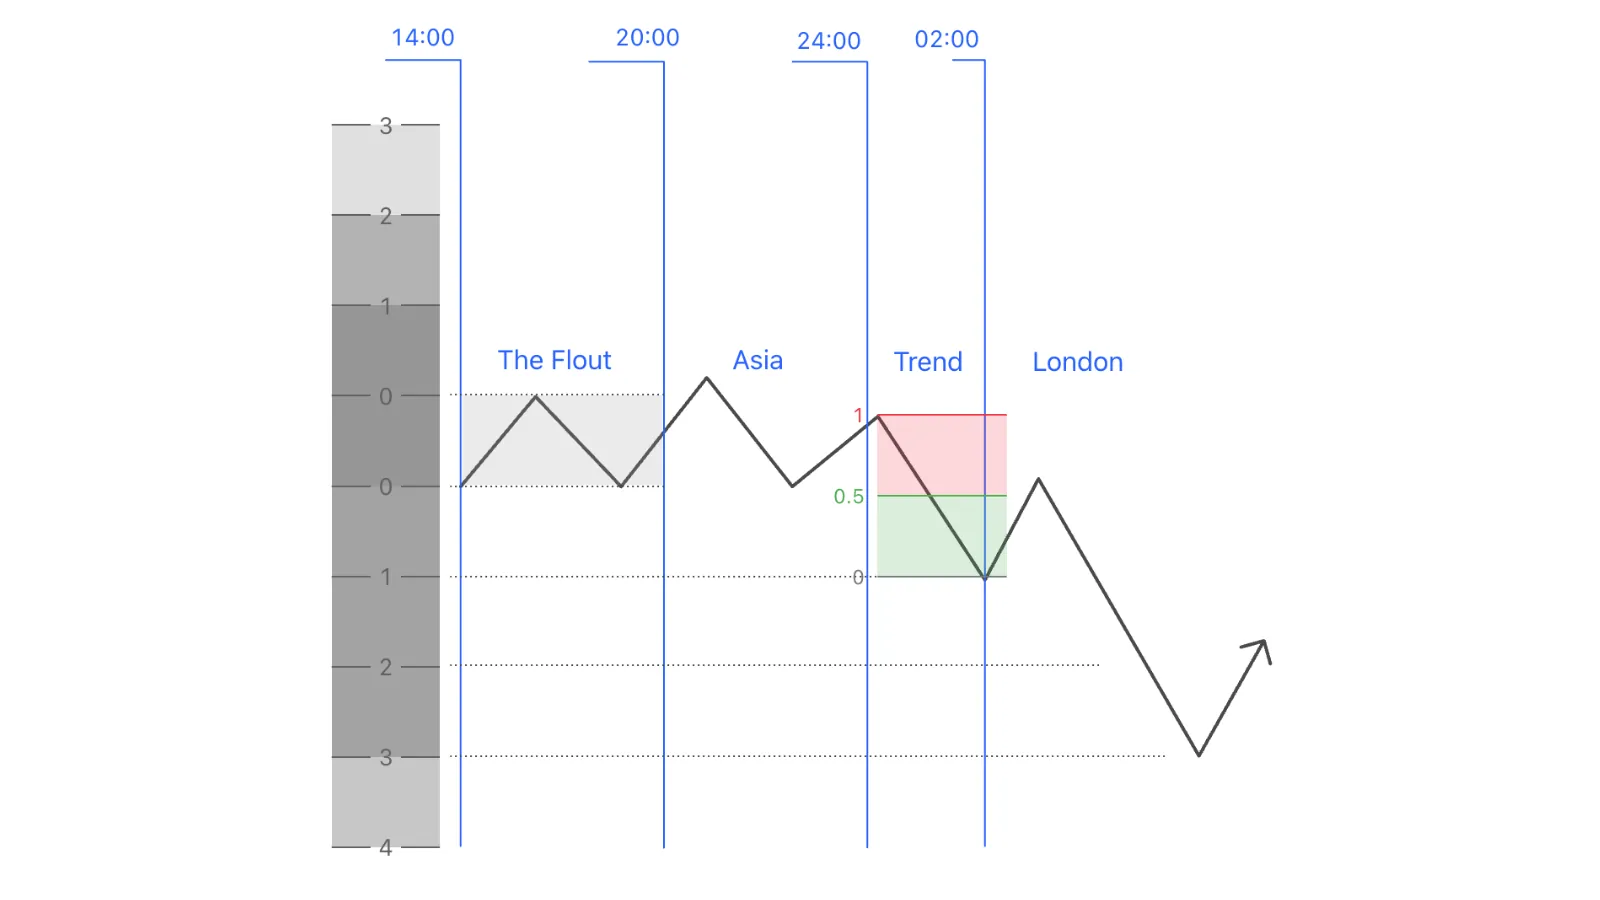
- 02:00 PM – 08:00 PM:CBDR < 40 點。
- 08:00 PM – 12:00 AM:亞洲交易時段位於 10–30 點之內。
- 12:00 AM – 02:00 AM:價格沿主要偏向下跌;價格沒有上漲以取得流動性。
- 02:00 AM 之後:價格回調上漲至 PDA。
如何交易延遲延伸 – 賣出輪廓
當上述條件滿足時,我們準備迎接一個有效的賣出輪廓。
在 02:00 AM 之後,你會看到價格回調上漲;執行以下步驟:
- 標記最近的交易區間以找到 PD Array。
- 等待 ≤ m15 時間框架上的 MSS,以在高溢價區域內進場賣出。
- 停損設在交易區間之上,獲利目標設在 DOL 或 Flout 的 3–4 倍。
延遲延伸 – 賣出輪廓的示例:
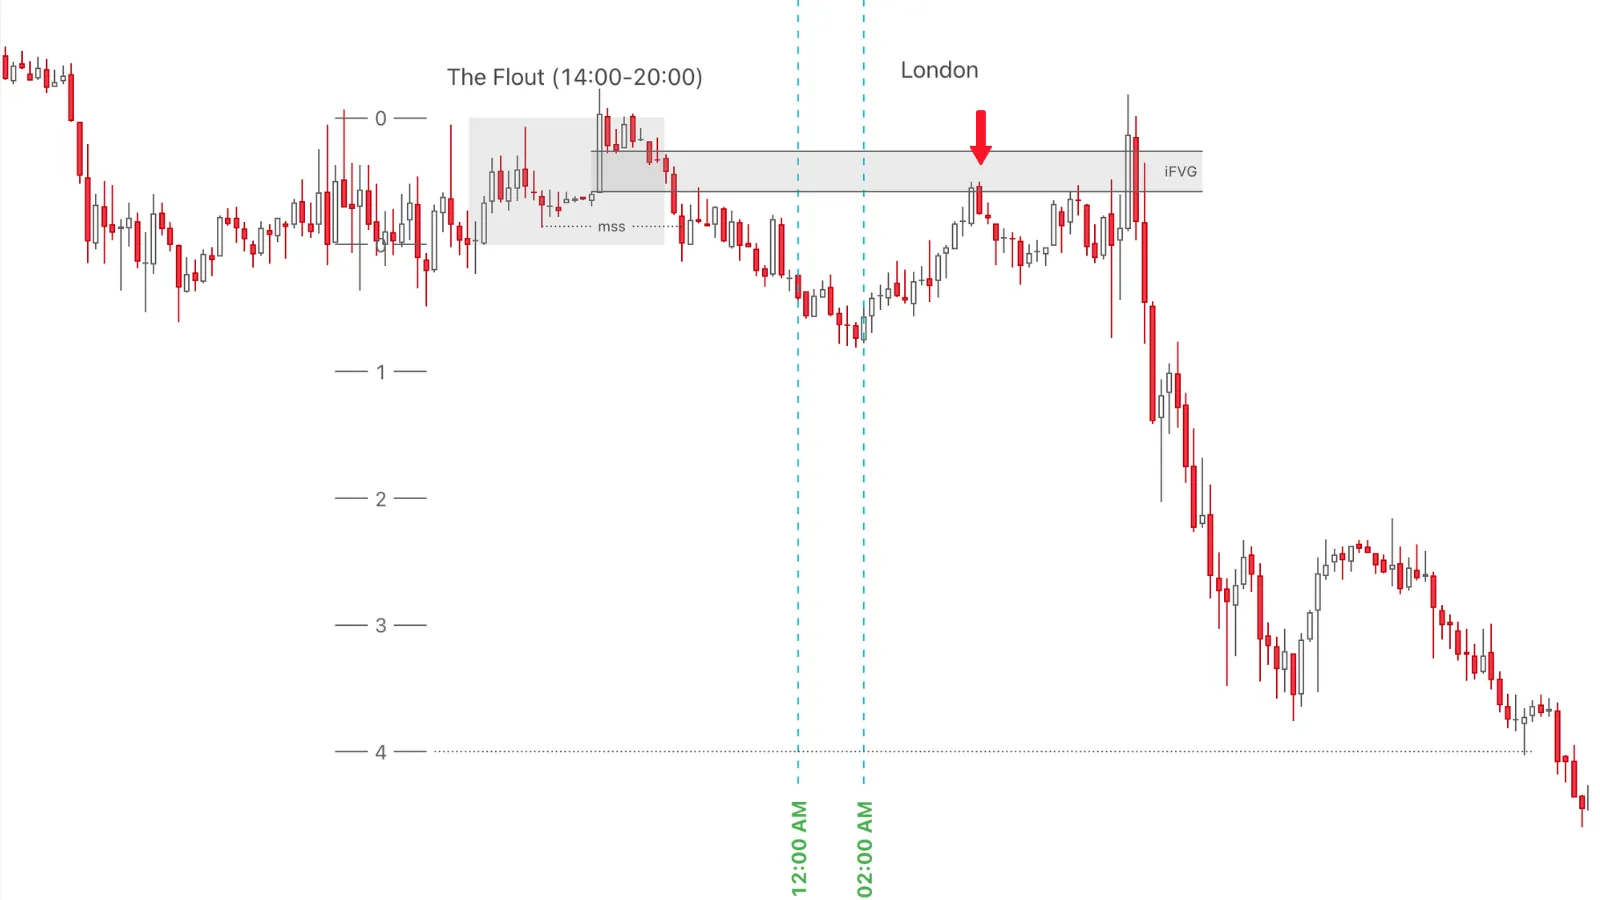 US500 指數上的 CBDR 延遲延伸賣出輪廓
日內買入輪廓
與賣出輪廓類似,日內買入輪廓根據延伸在倫敦交易時段何時發生,分為兩種形式:正常延伸(Normal Protraction)與延遲延伸(Delayed Protraction)。
正常延伸 – 買入輪廓
條件:
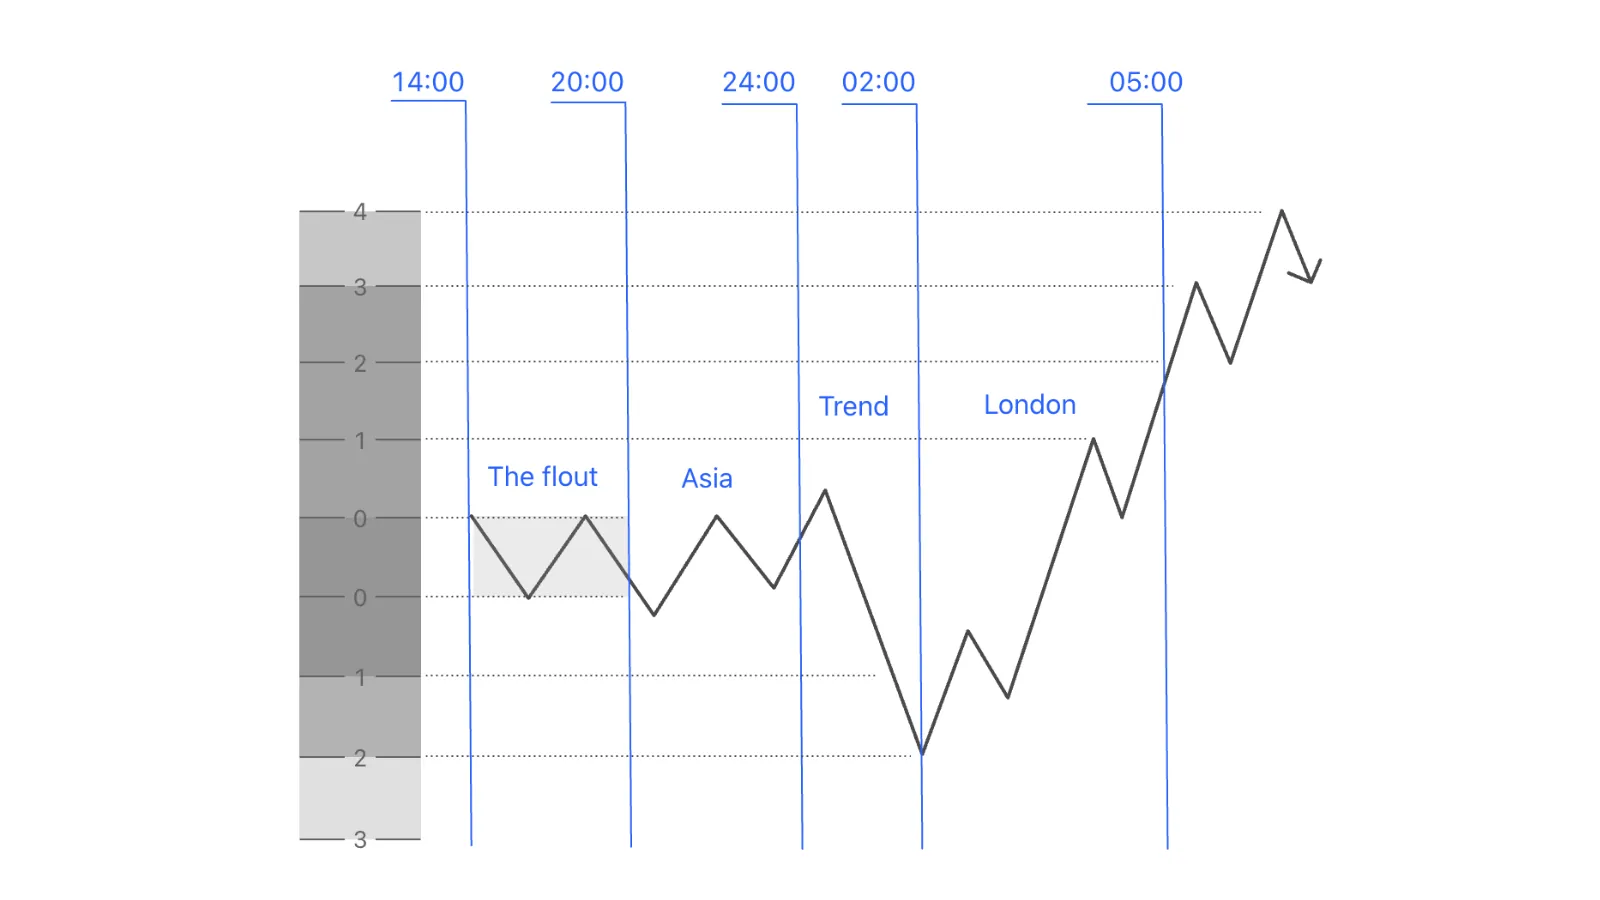
- 02:00 PM – 08:00 PM:CBDR < 40 點。
- 08:00 PM – 12:00 AM:亞洲交易時段位於 10–30 點之內。
- 12:00 AM – 02:00 AM:發生操縱,把價格往下推以取得流動性,延伸長度為 Flout 的 1–2 倍。
注意:在實際回測中,我發現價格不一定非要在 12:00–02:00 AM 的窗口內操縱。有時這會發生在 02:00 之後,也就是倫敦 Killzone 的時間(稍後將介紹)。
如何交易正常延伸 – 買入輪廓
交易步驟:
- 在午夜開盤(Midnight Open)之後,等待價格逆著偏向往下推動,距離等於 1–2 倍 Flout。這可能是 LOD。
- 等待 MSS(可以切換到 ≤ m15 的時間框架),並在折價區域內判斷一個 PDA 進場。
- 停損設在倫敦交易時段低點之下。獲利目標可以瞄準 DOL 流動性,或 Flout 的 3–4 倍費波那契水平。
US 500 指數上的正常延伸 – 買入輪廓示例:
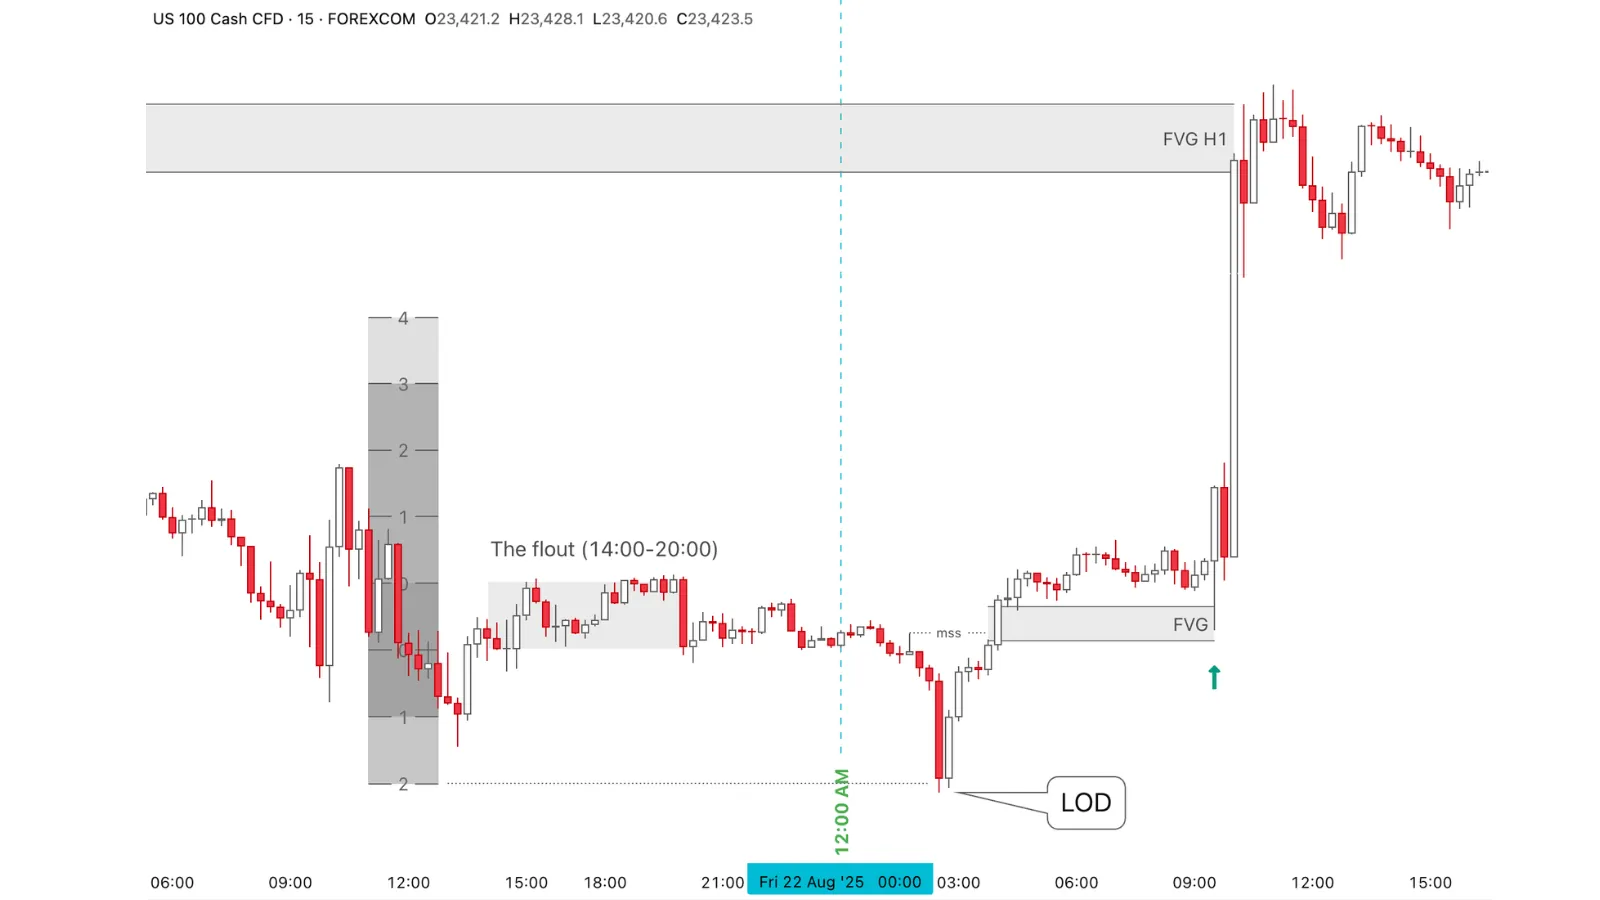 USTech 指數上的正常延伸買入輪廓示例
在紐約時間 12:00 AM 之後,價格下跌,操縱以取得下方所有流動性,並立即掉頭形成 MSS。
在 m15 FVG 處的買單,獲利目標設在 H1 FVG,可獲得 2–3R 的利潤。
延遲延伸 – 買入輪廓
條件:
- 02:00 PM – 08:00 PM:CBDR < 40 點。
- 08:00 PM – 12:00 AM:亞洲交易時段位於 10–30 點之內。
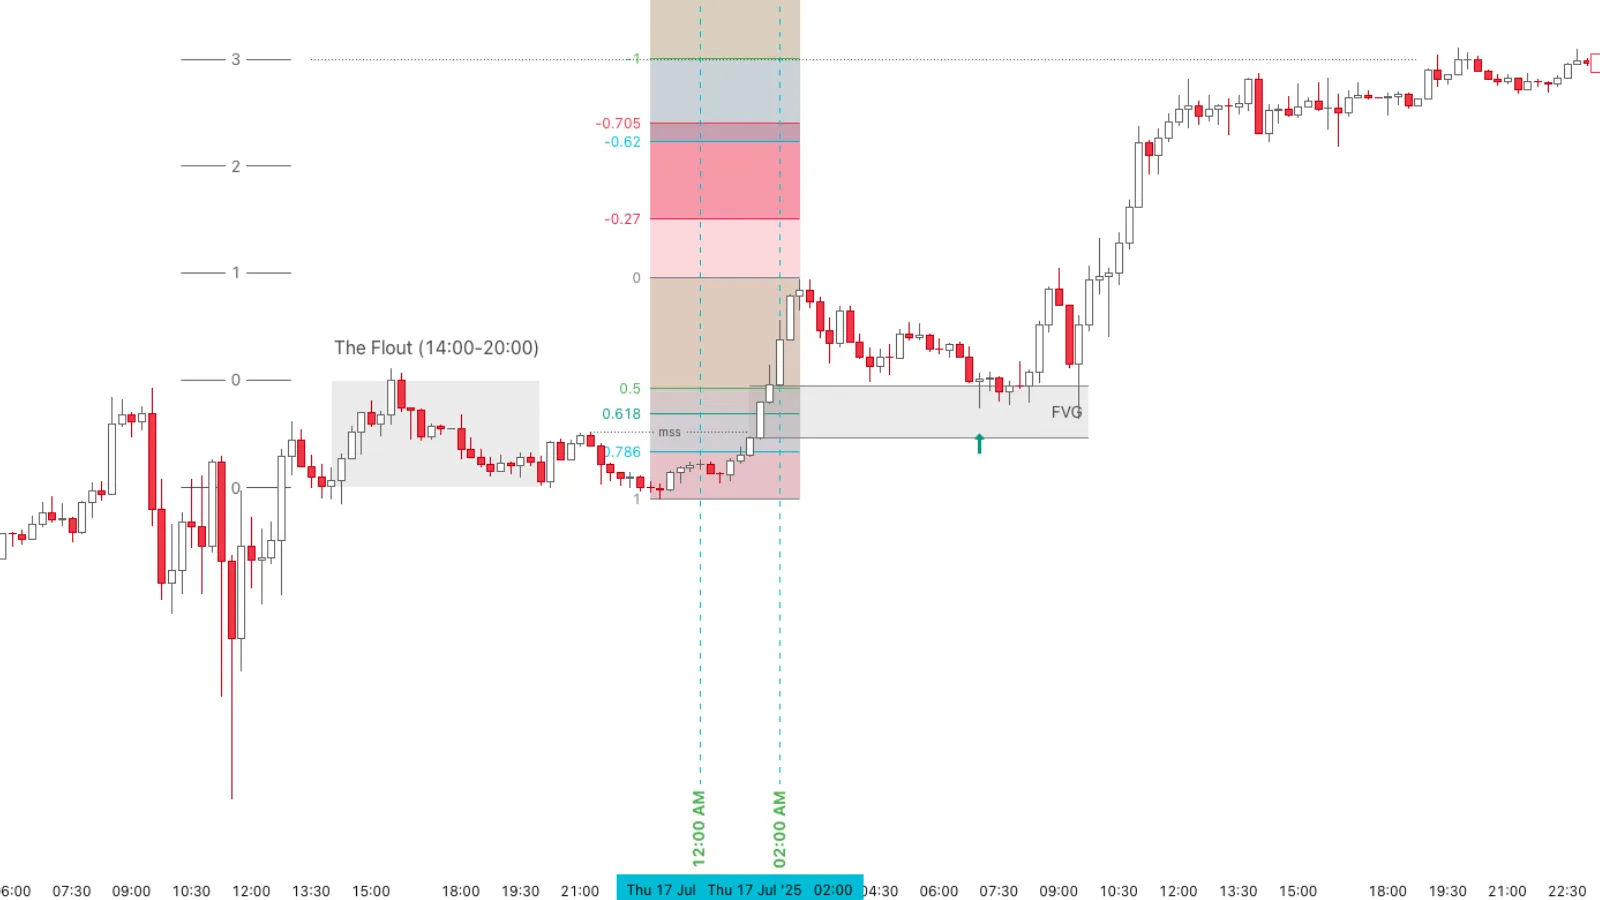
- 12:00 AM – 02:00 AM:價格沿主要偏向上漲;沒有發生操縱。
- 02:00 AM 之後:價格回調下跌至 PDA。
如何交易延遲延伸 – 買入輪廓
上述時間標記結束之後的交易步驟:
- 標記最近的交易區間以找到 PD Array。
- 等待 ≤ m15 時間框架上的 MSS,以在折價區域內進場買入。
- 停損設在交易區間之下,獲利目標設在 HOL 或 Flout 的 3–4 倍。
US500 指數上的延遲延伸 – 買入輪廓示例:
 US 500 指數上的延遲延伸買入輪廓示例
從紐約時間 12:00 AM – 02:00 AM,價格上漲形成 MSS,然後回調至折價區域。
在與 OTE 共振的 FVG 處的買單,可獲得約 3R 的利潤。
注意:對於延遲延伸(Delayed Protraction),市場可能有也可能沒有良好的 CBDR。時間標記與條件不一定非要 100% 精確。
別再手動畫結構了
這是 JUKA 在 BTC 4H 上的實時表現——每一個波段、BOS、CHoCH、IDM 以及高溢價/折價均衡區,全部自動即時標示。
不再錯過突破,不再標錯雜訊,不再花費數小時手動繪圖。Trading Hub 3.0 完整原始碼(Pine Script v5),一次付費 $99 永久擁有。或者以 $50/year 在 TradingView 上取得邀請制存取權限。
取得 JUKA 原始碼 — $99 在 TradingView 上試用 JUKA — $50/year