Wyckoff 再派發:階段指南
什麼是 Wyckoff 再派發階段?
在 Wyckoff中,再派發是指價格暫停下跌、以鞏固賣方力量的階段,隨後展開新一輪下跌趨勢。
再派發形成於下跌趨勢之中,而且可以多次出現。
在再派發階段,CO(複合操盤手)會:
- 在 TR(交易區間)形成期間,於頂部區域佈局賣出部位以獲利了結。
- 在 TR 底部區域平掉賣出部位(或買回),以防止價格進一步深跌。
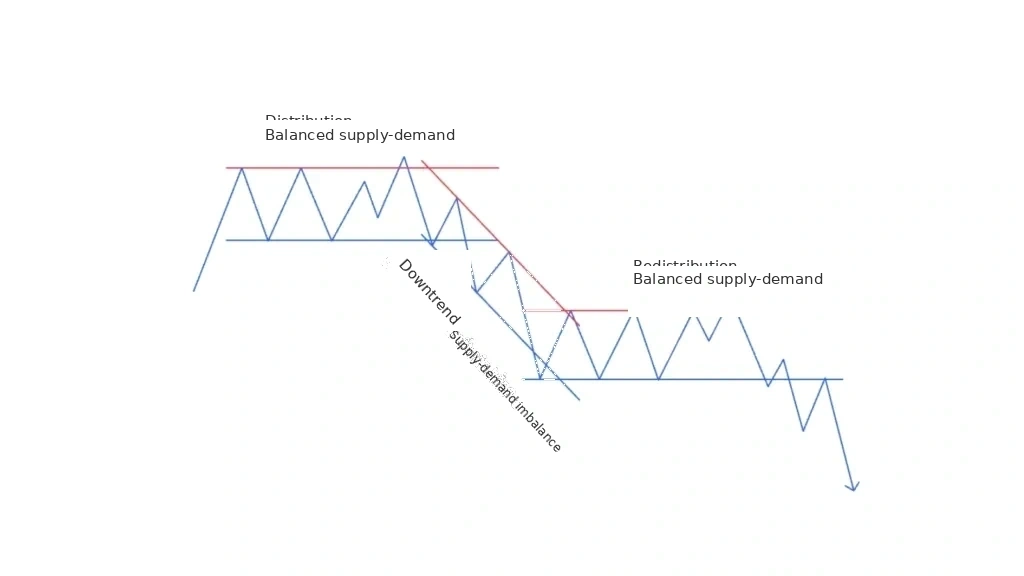 圖 1:再派發的形成
當派發過程的價格目標尚未達成時,便會形成再派發結構,以加入新的賣壓,推動價格繼續跌向目標。
分析下跌趨勢
當派發階段完成後,大量供給落入散戶手中,且沒有 CO 支撐價格,價格便會迅速下跌。
這正是供給過剩、買盤不足的局面。
從圖表上看,一段下跌趨勢較不友善、也更難交易,相較於上漲趨勢,因為其波動強烈、突然且相當混亂。
下跌趨勢位於一條下跌價格通道之內。
下跌趨勢通道的特徵:
- 連接兩個放量高點的供給線扮演阻力線的角色,每次價格觸及它,供給便會把價格推向更低的位置。
- 需求線與供給線平行繪製,穿過位於兩個高點之間的一個低點。
- 當價格跌出需求線下方,顯示超賣,這是力竭的訊號,可能終止下跌階段(但並非買入訊號)。
- 這種止跌事件可能形成再派發或吸籌階段;運用 Wyckoff 分析有助於判斷哪一種情境將會發生。
- 當出現超賣現象時,使用反向價格通道甚至更有用。
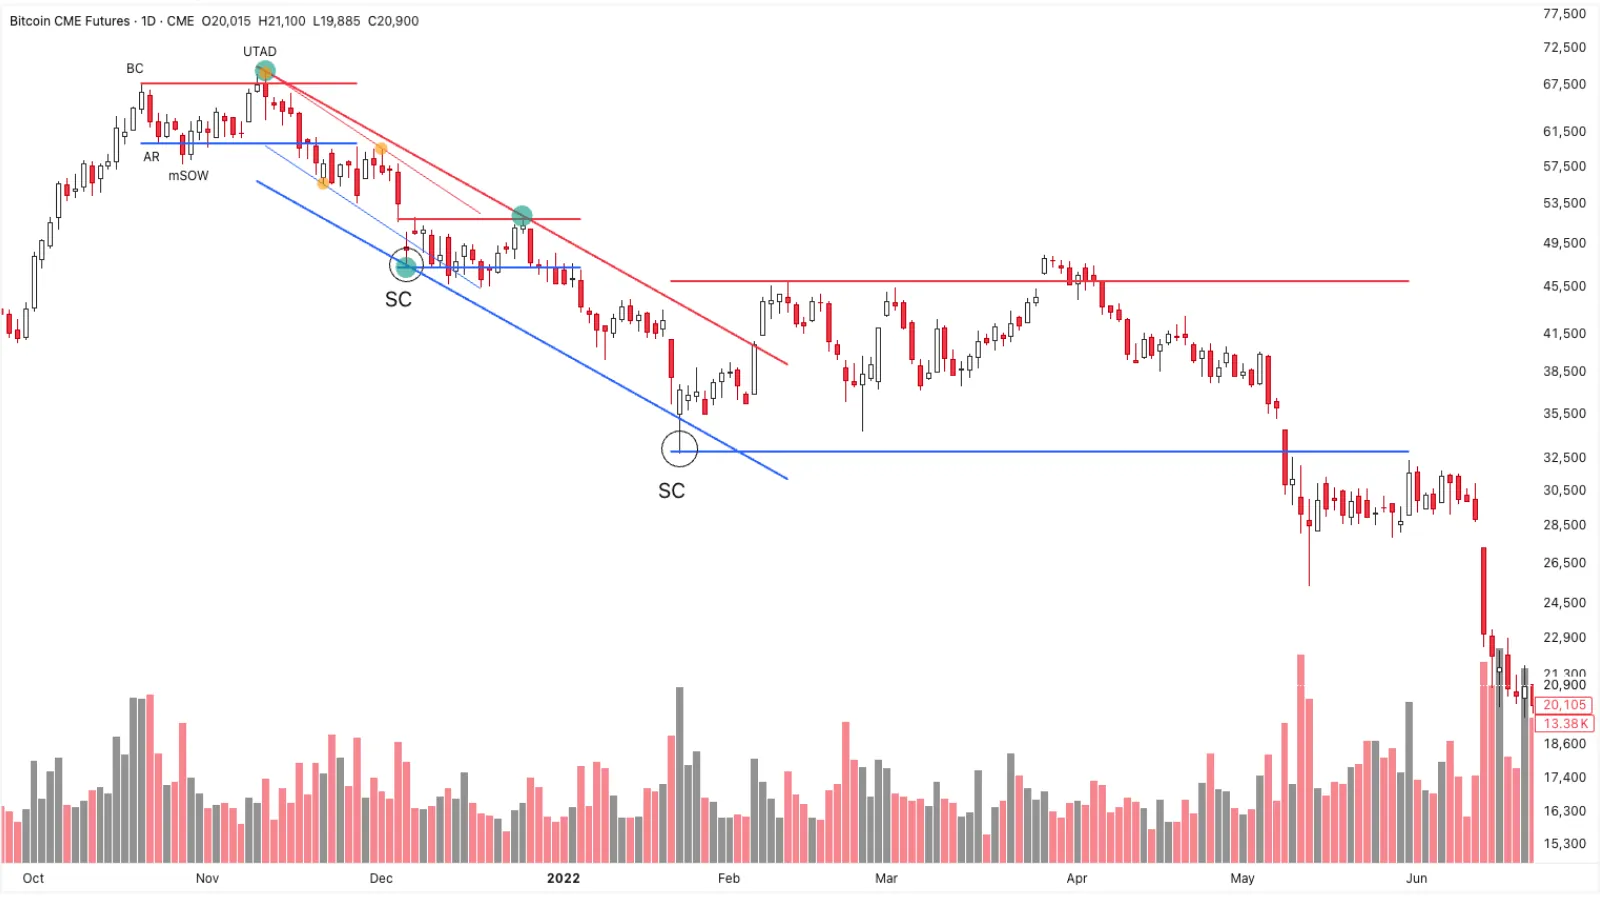 圖 2:2022 年底的比特幣下跌趨勢
圖 2 的圖表顯示了 $BTC 的下跌趨勢:
- 當價格跌破需求線時出現超賣狀況,隨後形成一個小型的再派發結構。
- 派發階段結束後,價格下跌並進入一條下跌趨勢通道(細線),這條價格通道由三個橘色點構成。
- 再派發階段之後價格繼續下跌,我們辨識出一條較大的下跌價格通道(粗線),由三個藍色點構成。
- 當價格跌破需求線時出現超賣狀況,隨後形成一個較大的再派發結構。
再派發結構(Redistribution)
再派發結構的開端類似於吸籌,但其形成過程與結果類似於派發結構。
再派發有兩種常規形態,其階段與事件如下:
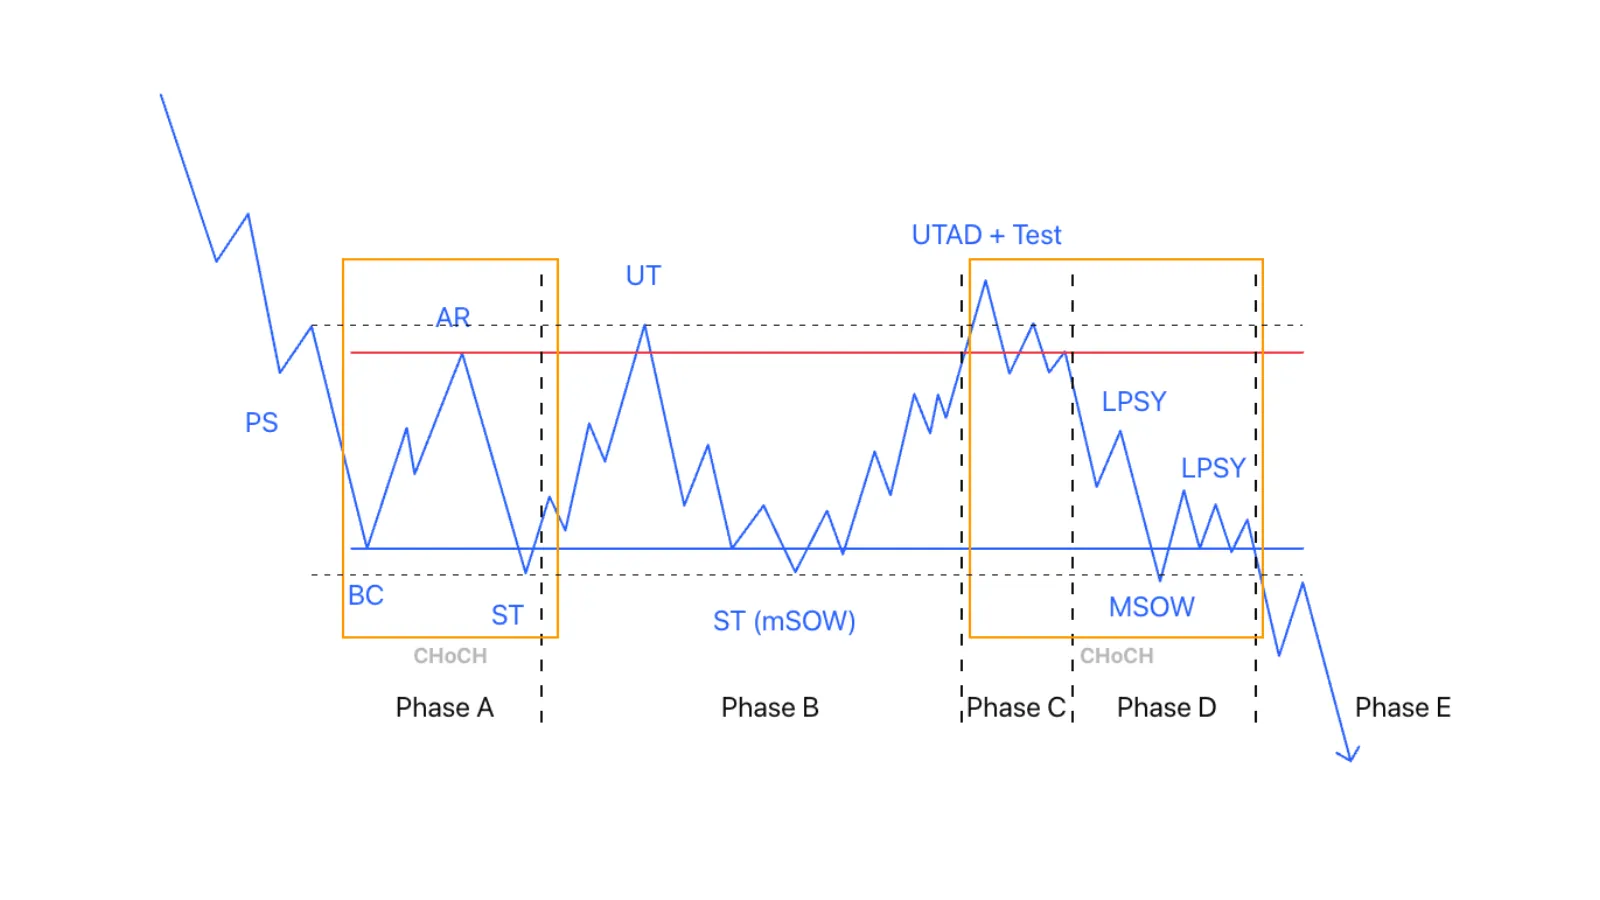 圖 3:帶 UTAD 的再派發
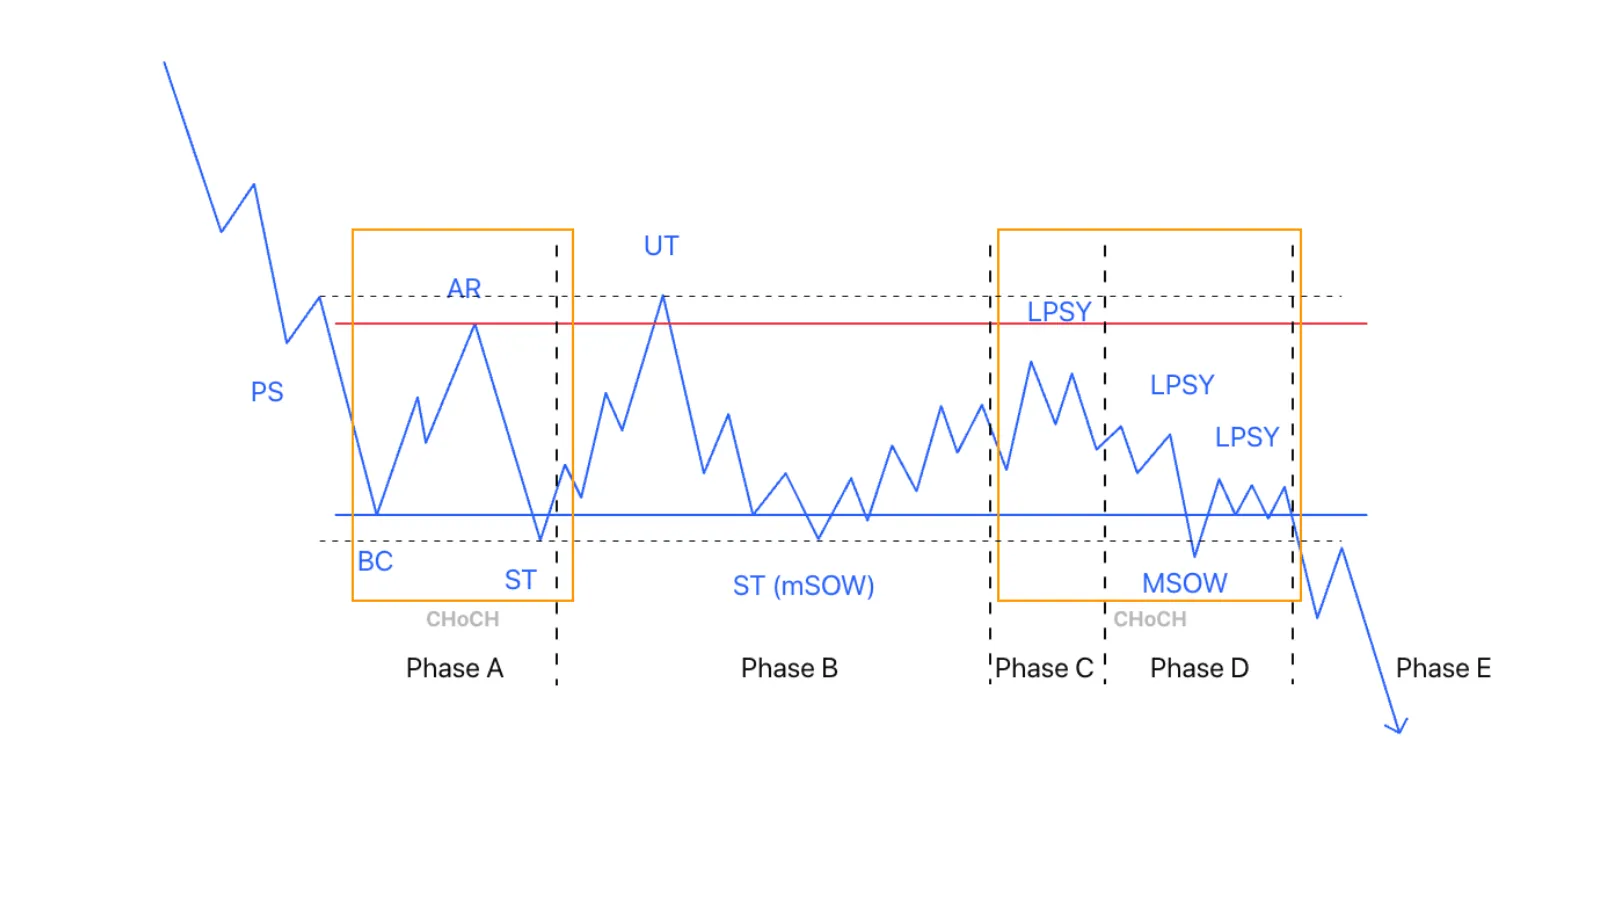 圖 4:不帶 UTAD 的再派發
再派發階段的各階段與事件與派發階段類似,差別在於:再派發由下跌趨勢開啟,而派發由上漲趨勢開啟。
階段 A:止住下跌趨勢
再派發階段 A 類似於吸籌階段 A,因為在此之前是一段漫長的下跌趨勢,包含以下事件:
PS(初步支撐,Preliminary Support)
這是暫時性的買盤,削弱了先前的下跌動能。
PS 處的交易量通常較高,價格可能向下跌破下跌趨勢通道的需求線。
SC(賣出高潮,Selling Climax)
當散戶因利空消息恐慌拋售時,CO 停止賣出,甚至買入以暫時吸收散戶的供給。
供給減弱使價格止跌,抄底需求出現,推動價格上漲並產生明顯的行為改變(第一次CHoB)。
SC 處的交易量可能高於或低於 PS,取決於剩餘的供給。
若價格位於需求線下方且出現燭線影線,SC 的可靠性會更高。
AR(自動反彈,Automatic Rally)
價格反彈至 AR;CO 在此出現並繼續派發,導致價格回落(第二次 CHoB)。
階段 A 中的 ST:二次測試
CO 派發並把價格推低至 SC 的下邊界以再次測試該區域;CO 在此停止賣出,使價格難以進一步下跌。
需求出現,買入以保護先前在 SC 的買入部位,推動價格上漲,形成階段 A 的 ST 事件(第三次 CHoB)。
3 次 CHoB = CHoCH → 價格正式進入橫盤階段,結束再派發過程的階段 A。
階段 B:建立成因
從階段 B 開始,價格具有類似派發階段的特性。
UT(上衝,Upthrust):多頭陷阱
UT 事件是指在 TR 上邊界測試供給。
CO 把價格推破上邊界,激起散戶追買的情緒,隨後 CO 派發,把這些人震出局。
mSOW(次要弱勢訊號,Minor Sign of Weakness)
對 TR 下邊界的連續測試(階段 B 的 ST)。
散戶在各輪 ST 中逐漸走弱;當價格跌得比 TR 低點更深時,就是弱勢訊號——這就是 mSOW 事件(或稱為作為 mSOW 的 ST)。
觀察 mSOW 並與先前的 ST 比較,看看是否存在疲弱的上漲走勢,即買方興趣不足。
階段 C:測試
與派發類似,UTAD 事件是 CO 試圖協調價格突破階段 A 與階段 B 最高點的動作。
這是讓散戶在此 FOMO 追買的完美陷阱。
UTAD 是 CO 能以最佳價格賣出庫存的位置。
CO 在 UTAD 的派發動作同時測試散戶需求是否仍然強勁。
若價格無法漲過高點,我們稱之為 LPSY。
在 UTAD/LPSY 事件之後,買方已無資金買入或不再感興趣,因為大部分供給已落入他們手中。
此時價格阻力最小的方向是向下;CO 繼續賣出剩餘庫存,導致價格開始下跌並進入階段 D。
這是第一次 CHoB。
階段 D:在 TR 內下跌
MSOW(主要弱勢訊號,Major Sign of Weakness)
階段 C 中需求已耗盡,供給>需求 → 價格輕易快速跌至下邊界(移動輕鬆,Ease of Movement),跌破 Ice 線,形成主要的 SOW。
當價格位於 Ice 線下方時,價格容易下跌,因為幾乎沒有遇到阻礙。
階段 D 中的 LPSY
價格位於低於 TR 底部區域的位置;散戶剩餘的需求試圖逢低買入以保護其部位,使價格回升至 LPSY,這是第二次 CHoB。
這股回升力道非常微弱,表現為成交量偏小。
此時 CO 可以安心賣出所持剩餘庫存,不必擔心有人支撐價格;價格繼續下跌進入階段 E。
這是第三次 CHoB。
3 次 CHoB = CHoCH → 價格性質由橫盤轉變為下跌趨勢。
階段 E:在 TR 之外下跌
當 CO 已交出全部庫存,大部分供給落入散戶手中。CO 持有現金,當然不會買入支撐價格。
賣方壓倒買方;人人爭相賣出,造成混亂,透過寬幅價格柱、跳空缺口與不穩定的成交量清晰可見。
在階段 E,較低的 SOW(低點)與 LPSY(高點)形成一條下跌趨勢通道。
在整個再派發過程中,交易量將會龐大且逐漸增加,如同派發階段。
再派發結構形態
再派發在不同時間框架下有許多形狀與變化。
它們往往很複雜,導致可預測性有限。
如同先前的文章所建議,我們應只專注於該結構的兩種主要形態:帶 UTAD 的再派發與不帶 UTAD 的再派發。
變體形態僅供參考。
以下是常見的再派發示意圖形態:
帶 UTAD 的再派發結構
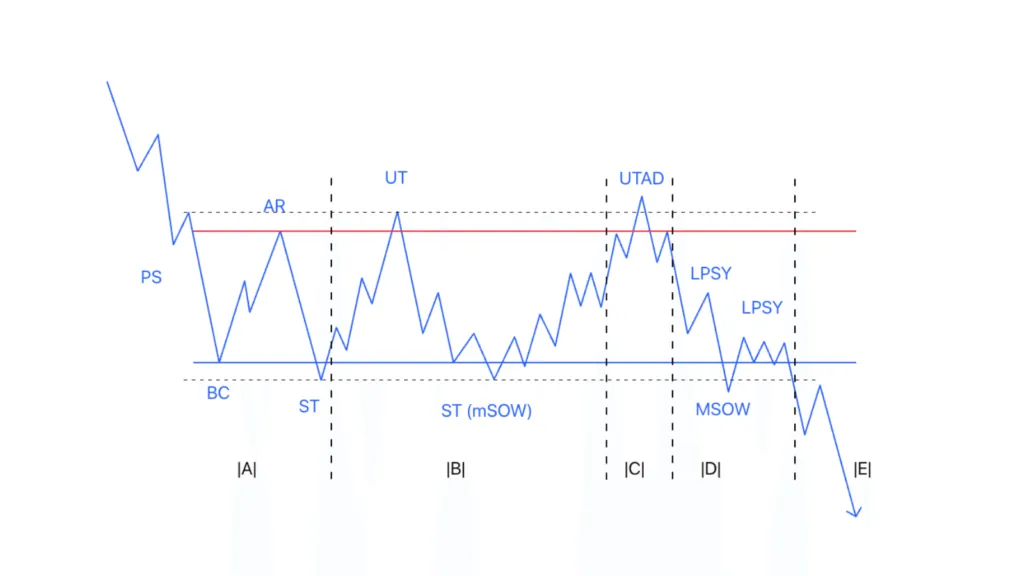 圖 5:帶 UTAD 的再派發結構
這是常規的再派發形態,容易辨識。mSOW 的位置很容易與吸籌形態中的 Spring 混淆。
💡 提示:若你在 Spring 處開了買入部位,但仍懷疑它其實是 mSOW,可以使用成交量分佈來獲利了結(將在成交量分佈文章中介紹)。
在 Cardano 中帶 UTAD 的常規派發形態範例:
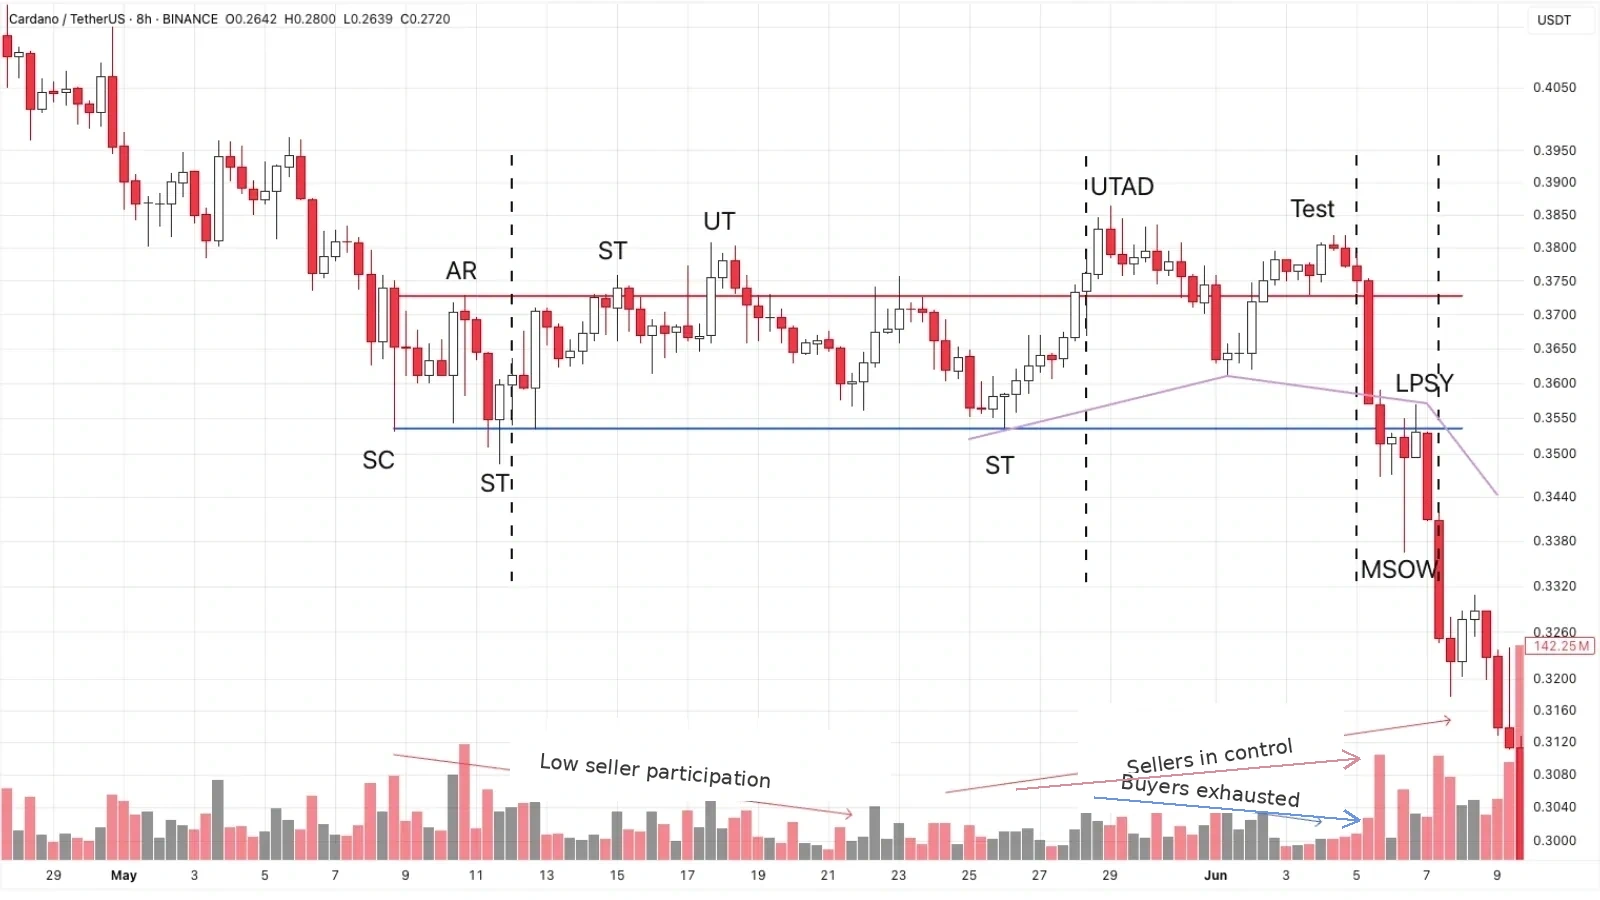 圖 6:ADA/USDT 交易對中帶 UTAD 的再派發結構
- 從階段 A 到階段 B,交易量減少,顯示 CO 無意參與。
- 價格在階段 B 三度突破上邊界,但影線又被拉回下方,顯示活躍的賣壓向下施壓。
- 在階段 C,價格被推升至 TR 上邊界之上。觀察到測試處的成交量遠小於 UTAD 處的成交量,顯示買方已力竭。
- 進入階段 D,價格在成交量逐漸增加的情況下下跌,顯示賣方佔主導。
- 合適的進場點位於 LPSY 區域。
不帶 UTAD 的再派發結構
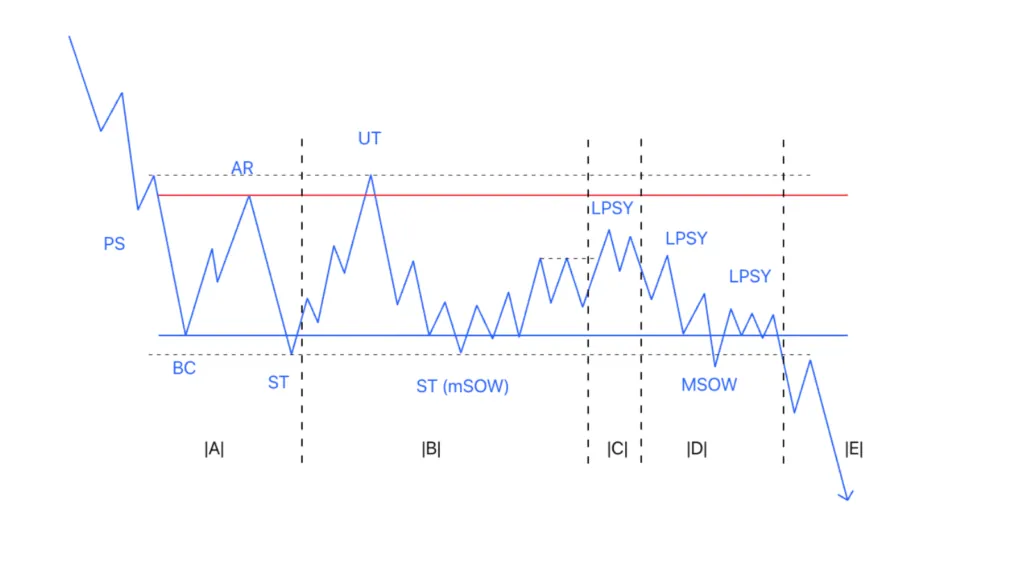 圖 7:不帶 UTAD 的再派發結構
當價格整齊地位於交易區間內時,這也是一種容易辨識的再派發形態。
這種形態常見的特徵是,需求在階段 C 位置迅速耗盡,導致價格無法漲過 TR 的上邊界。
在 NZD/USD 外匯交易對中不帶 UTAD 的再派發形態範例:
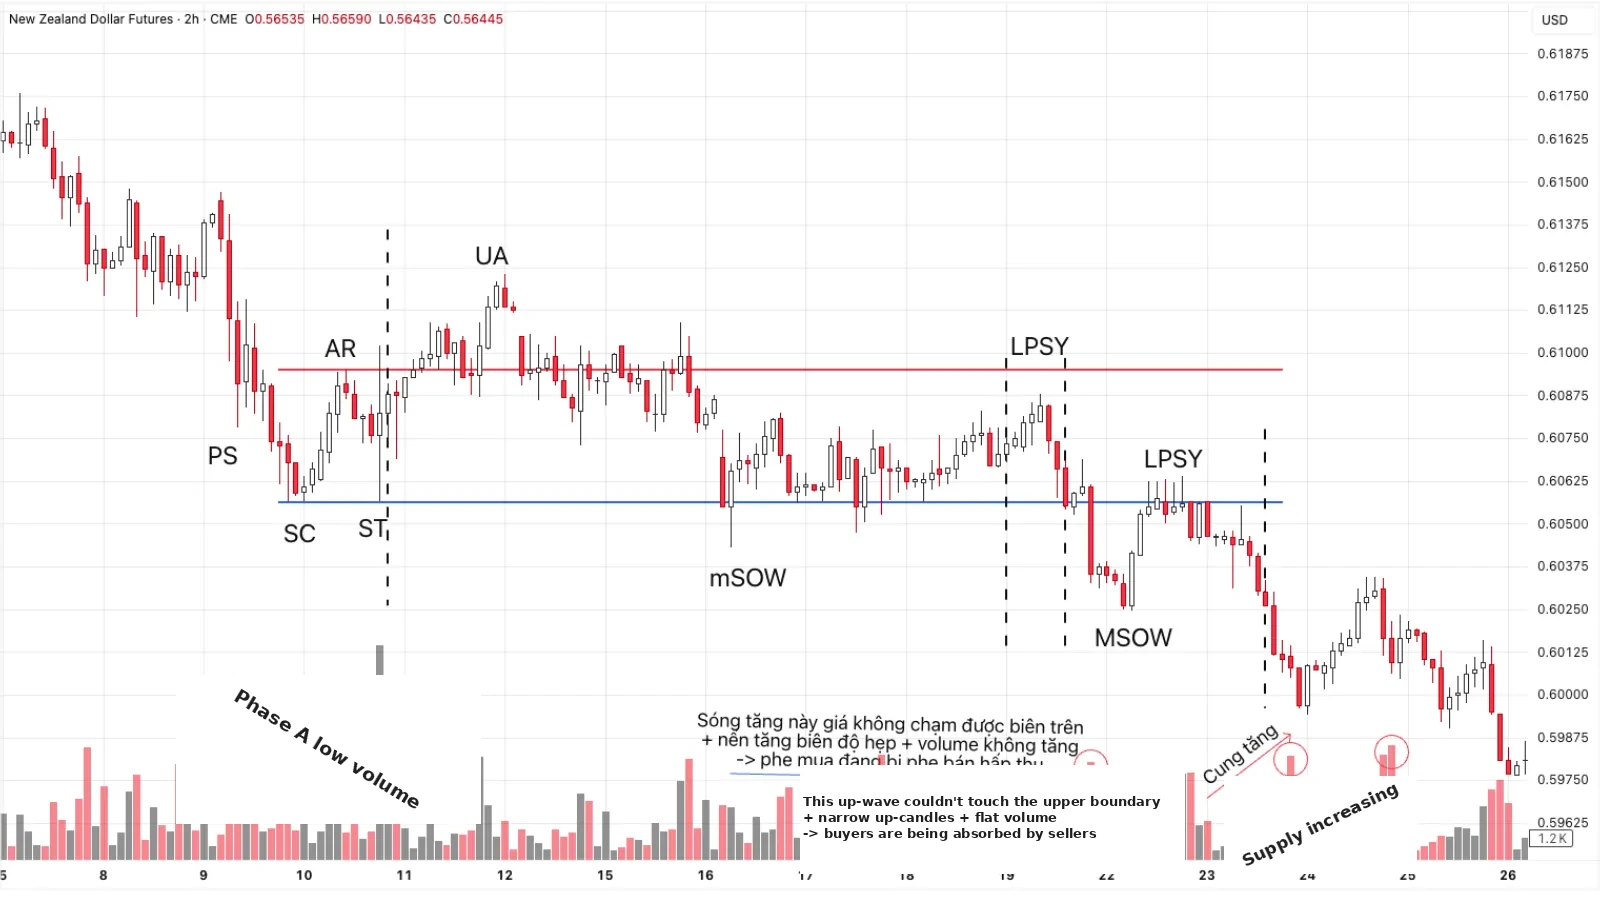 圖 8:NZD/USD 交易對中不帶 UTAD 的再派發結構
- 在階段 A,成交量從 PS、SC 遞減至 AR,顯示 CHoCH 動能不高 → 暫時偏向再派發。
- 之後,ST 處的成交量突然飆升,把價格推過上邊界,形成 Upthrust Action 事件。然而,形成 UA 的三根上漲燭線成交量逐漸遞減,隨後出現一根帶有跳空缺口的否定紅燭,顯示賣方出現並佔主導。
- 價格跌至下邊界進行測試(ST),隨後回升波微弱上推(窄幅)且成交量略為遞減,之後在高成交量下迅速跌破下邊界 → 因此我們預測該 ST 為 mSOW,而上漲的回升波即為階段 C 的 LPSY。
- 上漲至階段 D 的 LPSY 時出現許多影線,拒絕回到 TR 內;賣出進場點是之後的紅色SBar燭線。
形態 3:顯示弱勢的再派發
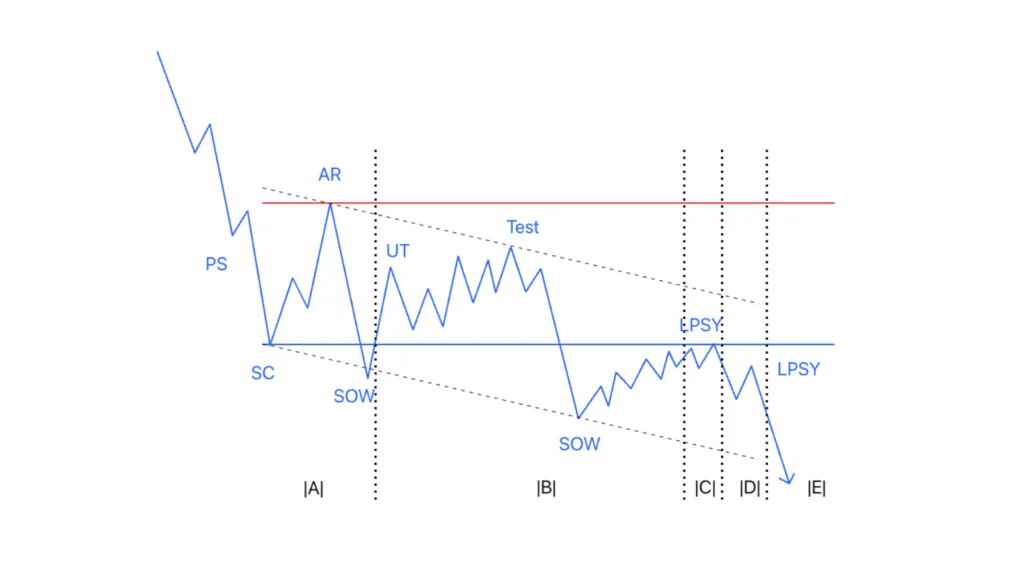 圖 9:顯示弱勢的再派發形態
這種結構顯示弱勢:價格無法回到先前創下的高點,而是持續創出更低的高點與更低的低點;TR 可以水平繪製,也可以傾斜繪製。
在 H1 時間框架下以太坊弱勢再派發形態的範例:
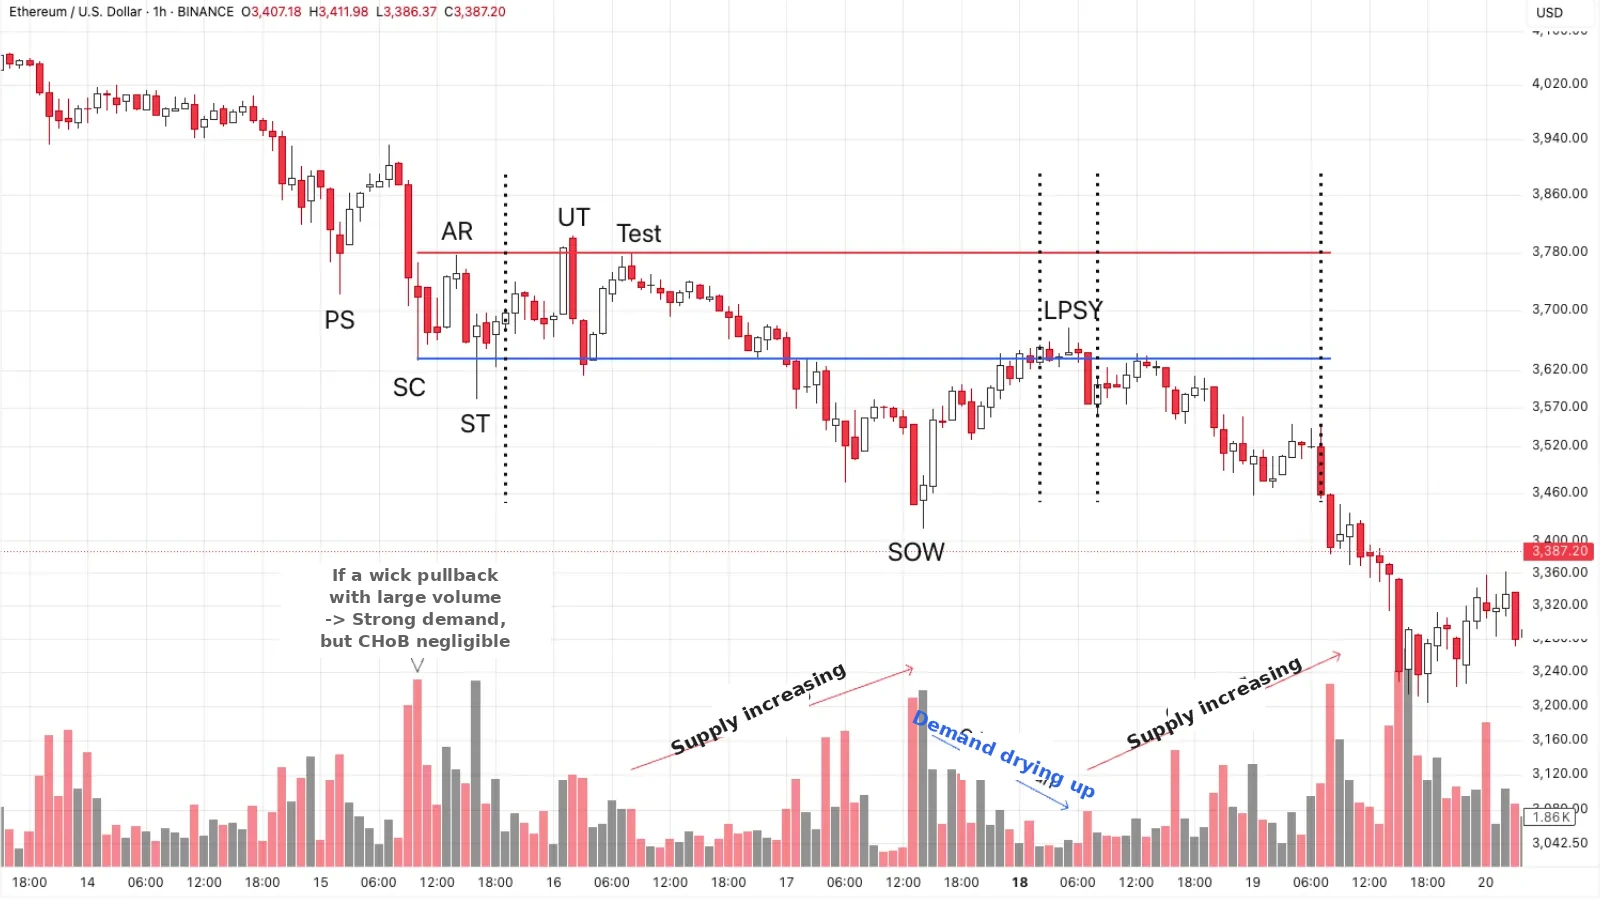 圖 10:ETH/USDT 弱勢再派發結構
- 在結構開始時,我們看到相當強勁的需求支撐價格,但成果並不大。
- 價格在階段 B 逐漸下跌,直到跌破 TR 下邊界並深入下方,此時紅燭上的成交量強勁增加 → 供給增加。
- 價格以遞減的成交量回升至上邊界 → 需求正在走弱。
- 之後價格在成交量強勁增加的情況下輕易進一步下跌,合適的賣出開倉點在 LPSY 之後的 Sbar 燭線處。
形態 4:回升後的再派發
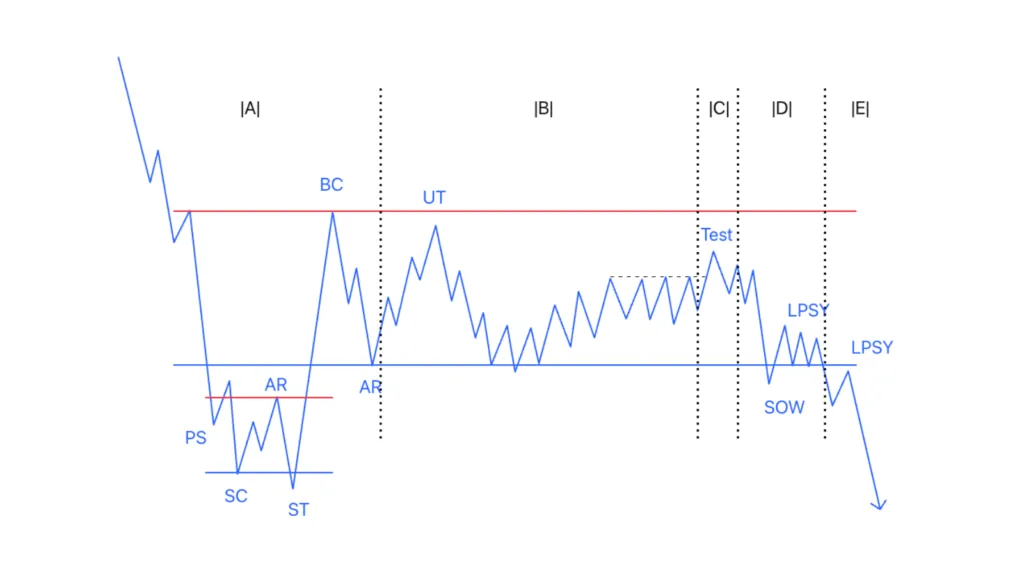 圖 11:回升後的再派發結構
這種形態清楚顯示階段 A 早期買方的強勢。
CO 認為沒有強勁需求,因此不在低價進行派發,而是讓價格漲至上方的高阻力區,再於該處執行派發計畫。
本質上,這種再派發結構形態是小型吸籌結構與較大型派發結構的結合。
在 NASDAQ 100 指數中回升後再派發形態的範例:
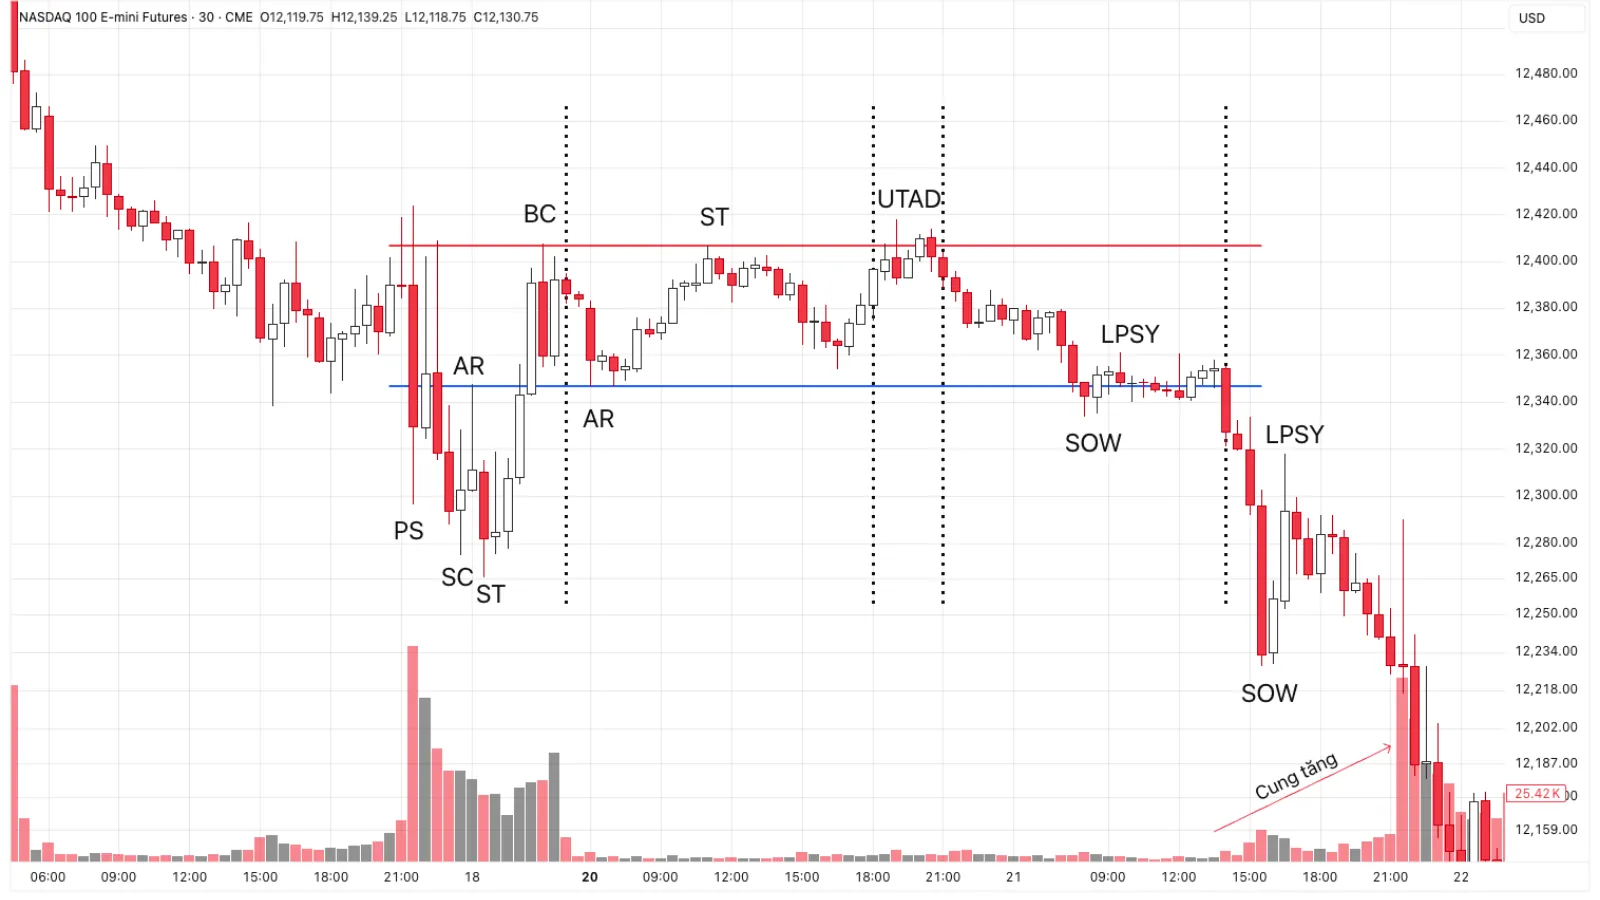 圖 12:回升後的再派發結構
- 階段 A 的成交量很高,顯示強勁的需求與較大的第三次 CHoB 結果;賣方的 CO 被迫讓價格漲至上方的流動性區域以派發庫存。
- CO 在此熟練地執行了一個包含所有事件的派發結構。
再派發的訊號
再派發階段很容易與吸籌階段混淆。避免在早期買入會有很大的幫助。
mSOW 很容易與 Spring 混淆,UTAD 很容易與 SOS 混淆。
Wyckoff 分析師會依據這樣的思維:供給的控制權在下跌趨勢開始時屬於 CO,但在 TR 形成過程中會逐漸轉移至散戶。
一些辨識訊號:
- CO 在 TR 形成期間於高點加大賣出規模,導致每次價格觸及高點時成交量可能更高。
- 有時反彈往往快速且波動強烈,以清除弱勢空頭賣方,而在階段 A 與 B 中下跌往往波動較小。
- 若價格在頂部已形成 Hypodermic 派發結構(松樹或針形),CO 很可能尚未派發完所有庫存,因此 Hypodermic 之後的第一個 TR 很可能是再派發,是 CO 賣出剩餘庫存的重要機會。
- 當位於下跌價格通道內時,再派發階段在 TR 尾聲往往接近供給線,隨後急劇下跌。
與吸籌的比較:
- 相較於吸籌階段收集庫存,再派發階段會因 CO 賣出時買方不足而造成困難。
- 吸籌階段通常隨著新上漲趨勢出現而溫和結束,而再派發階段通常以明顯的大幅波動開始與結束。
- 當價格殺破 Creek 線時,我們將偏見轉為看空,並重繪 Ice 線。
5/5 -(2 票)
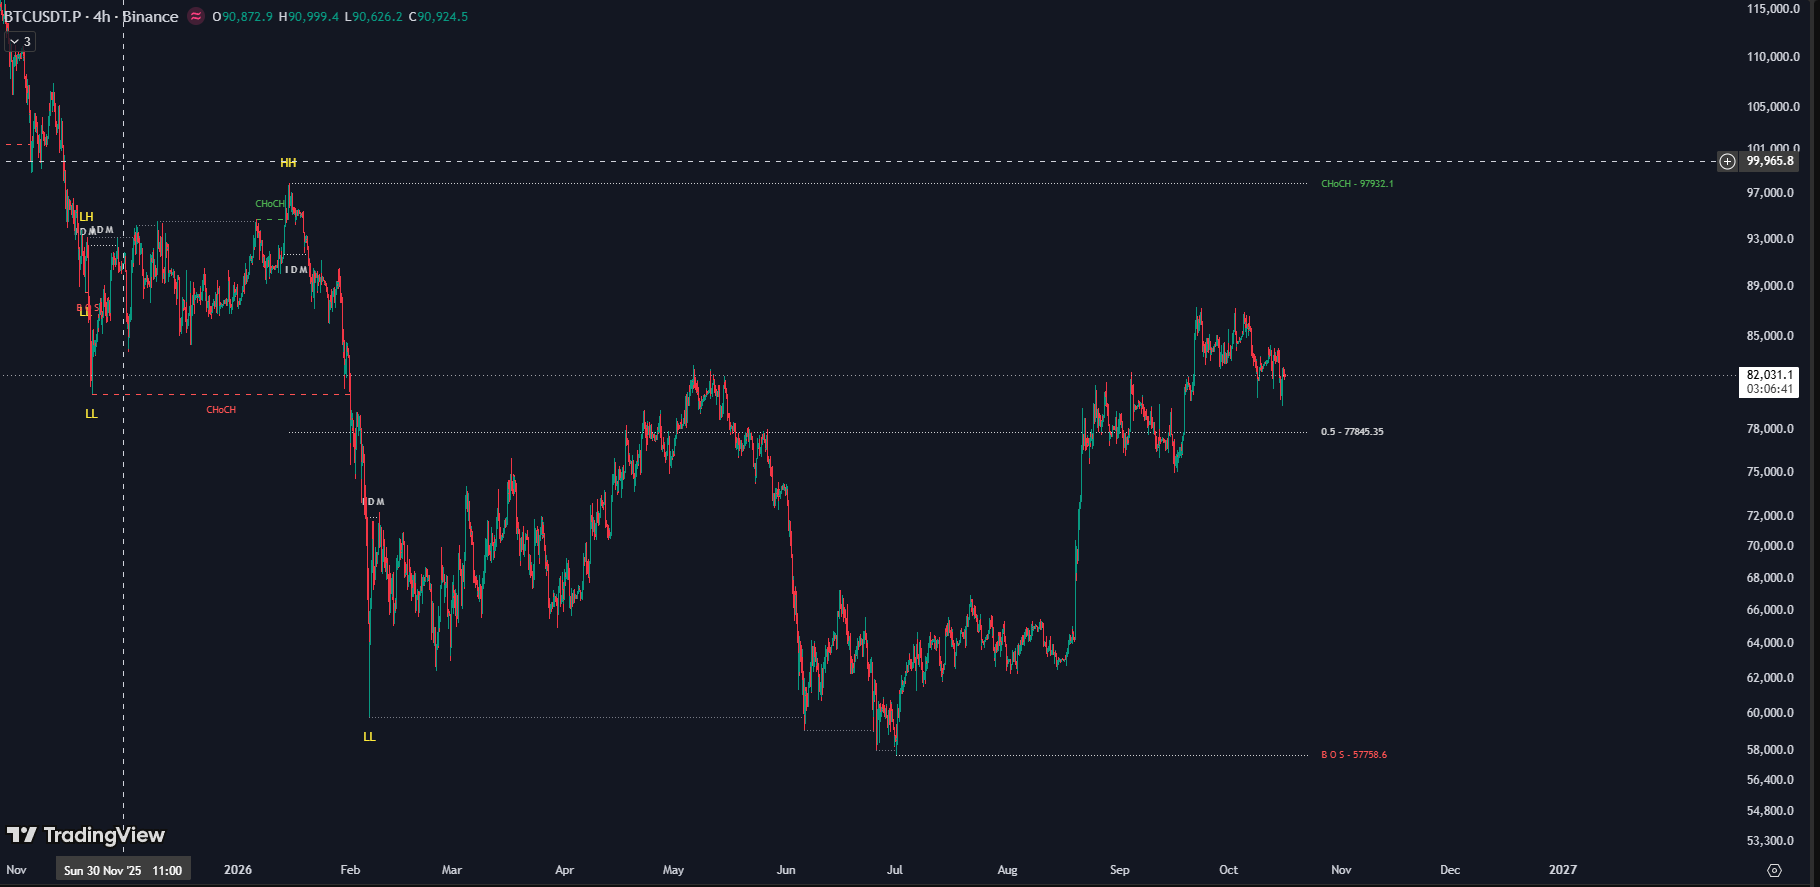
別再手動畫結構了
這是 JUKA 在 BTC 4H 上的實時表現 — 每一個 swing、BOS、CHoCH、IDM 以及 premium/discount 均衡點都會自動即時標記。
不再錯過突破。不再標錯雜訊。不再花數小時手動繪圖。完整的 Trading Hub 3.0 原始碼(Pine Script v5)— 一次付費 $99,永久屬於你。或者每年 $50 訂閱 TradingView 上的 invite-only 使用權。
取得 JUKA 原始碼 — $99 在 TradingView 上試用 JUKA — $50/year